 Sổ tay tài chính
Vay vốn
Vay thấu chi là gì? 5 lợi ích giúp bạn chủ động tiền bạc khi cần gấp
Tác giả: Trần Anh Khoa
Đã bao giờ bạn rơi vào cảnh cuối tháng, lương chưa về mà hóa đơn viện phí, học phí hay tiền sửa xe lại đến bất ngờ?
Tóm tắt nhanh: Bài giải thích vay thấu chi là gì, lãi tính thế nào, có lợi gì so với thẻ tín dụng và vay tín chấp, kèm 5 lợi ích với ví dụ dễ hiểu và cách dùng thấu chi thông minh.
Lúc ấy, bạn có thể phải hỏi mượn người thân, bạn bè. Hoặc rút sổ tiết kiệm trước hạn và chấp nhận mất một phần tiền lãi.
Những lúc như vậy, vay thấu chi có thể là một giải pháp đáng cân nhắc. Hãy hình dung đây là một khoản tiền dự phòng được chuẩn bị sẵn trong tài khoản. Khi cần, bạn có thể dùng trước. Khi có tiền về, bạn trả lại. Đặc biệt, lãi được tính theo số tiền bạn thực sự sử dụng và số ngày sử dụng.
Dưới đây là cách vay thấu chi hoạt động, những lợi ích và điều cần lưu ý để sử dụng hiệu quả.
1. Vay thấu chi là gì? Hiểu đơn giản trong một phút
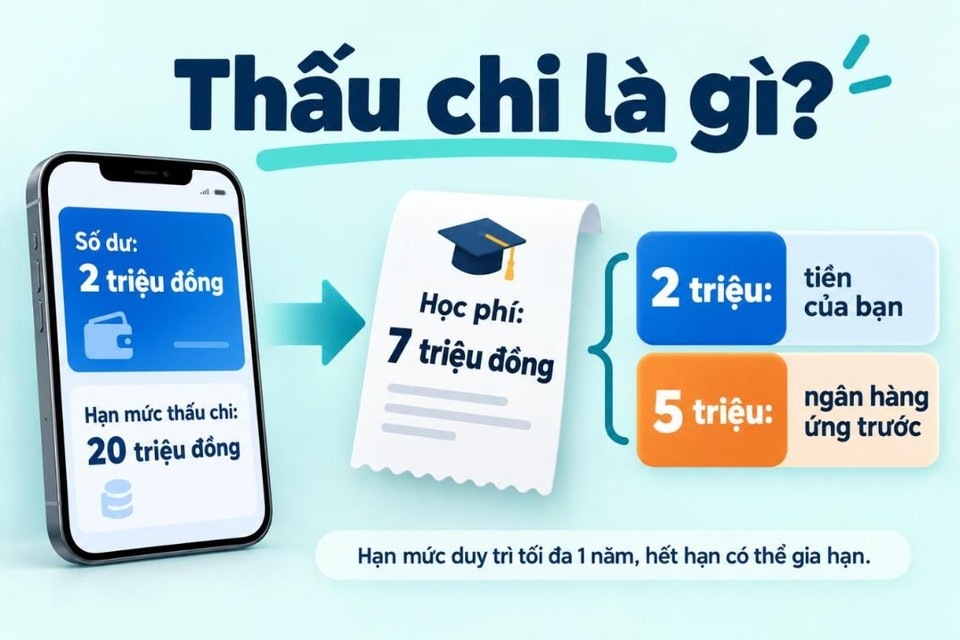
Vay thấu chi là hình thức ngân hàng cho phép bạn chi tiêu vượt số tiền hiện có trong tài khoản thanh toán, trong một giới hạn nhất định gọi là hạn mức thấu chi.
Ví dụ:
- Tài khoản của bạn còn 2 triệu đồng, nhưng cần chuyển 7 triệu đồng để đóng học phí.
- Nếu được cấp hạn mức thấu chi 20 triệu đồng, bạn vẫn có thể thực hiện giao dịch.
- Trong đó, 2 triệu đồng là tiền của bạn, còn 5 triệu đồng là tiền ngân hàng ứng trước.
Bạn có thể sử dụng khoản tiền này để chuyển khoản, quét mã QR, quẹt thẻ ghi nợ hoặc rút tiền tại ATM, tương tự như tiền có sẵn trong tài khoản.
Một số điều cần biết:
- Hạn mức thấu chi được duy trì tối đa 1 năm, hết hạn có thể xin gia hạn.
- Thấu chi không cần tài sản bảo đảm thường dựa vào lương và thu nhập.
- Thấu chi có tài sản bảo đảm có thể sử dụng sổ tiết kiệm để bảo đảm khoản vay.
Nói dễ hiểu, thấu chi giống như một khoản dự phòng được chuẩn bị sẵn. Bạn không nhất thiết phải dùng ngay, nhưng sẽ có thêm lựa chọn khi tiền trong tài khoản chưa đủ.
2. Lợi ích 1: Chỉ trả lãi cho số tiền thực sự sử dụng
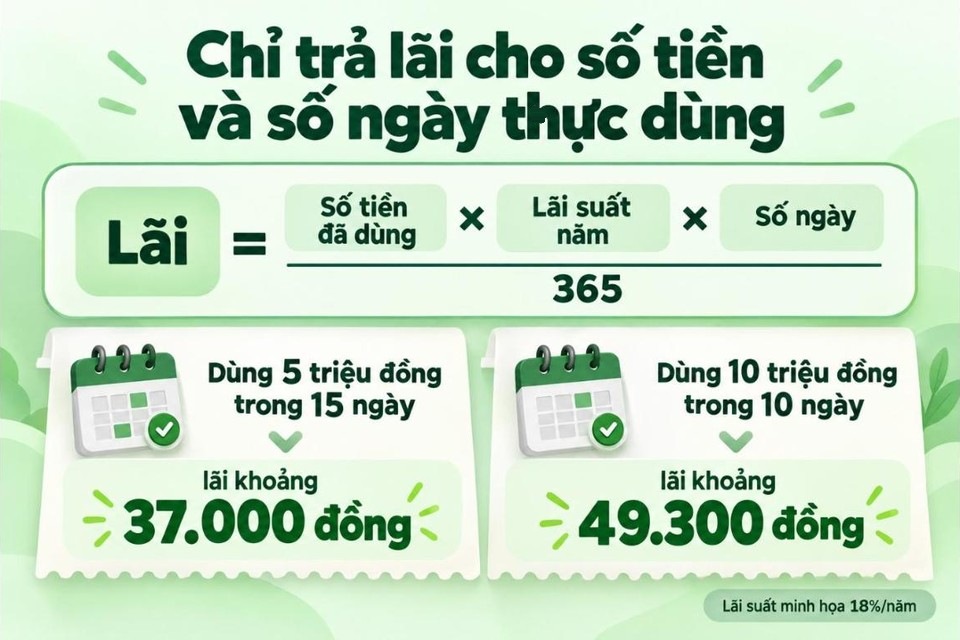
Được cấp hạn mức 20 triệu đồng không có nghĩa là bạn phải trả lãi trên toàn bộ 20 triệu đồng. Nếu chưa sử dụng, bạn không mất tiền lãi cho khoản thấu chi chưa dùng.
Lãi được tính theo số tiền đã sử dụng và số ngày thực tế sử dụng, theo công thức:
Lãi = Số tiền đã dùng × Lãi suất năm × Số ngày dùng / 365
Ví dụ minh họa:
- Bạn dùng 5 triệu đồng trong 15 ngày để chờ lương, với lãi suất 18%/năm. Tiền lãi khoảng 37.000 đồng.
- Bạn dùng 10 triệu đồng trong 10 ngày. Tiền lãi khoảng 49.300 đồng.
Điểm đáng chú ý là bạn không cần vay cả một khoản tiền lớn rồi trả lãi trong nhiều tháng nếu nhu cầu chỉ kéo dài vài ngày.
Vì vậy, thấu chi có thể phù hợp khi bạn cần bù đắp một khoảng thiếu hụt tiền mặt ngắn hạn. Tuy nhiên, hãy luôn xem xét lãi suất và các khoản phí áp dụng cho sản phẩm cụ thể.
3. Lợi ích 2: Chuẩn bị một lần, cần là có thể sử dụng
Những khoản chi bất ngờ thường không báo trước. Khi cần tiền gấp, việc phải chuẩn bị hồ sơ vay mới có thể khiến bạn thêm sốt ruột.
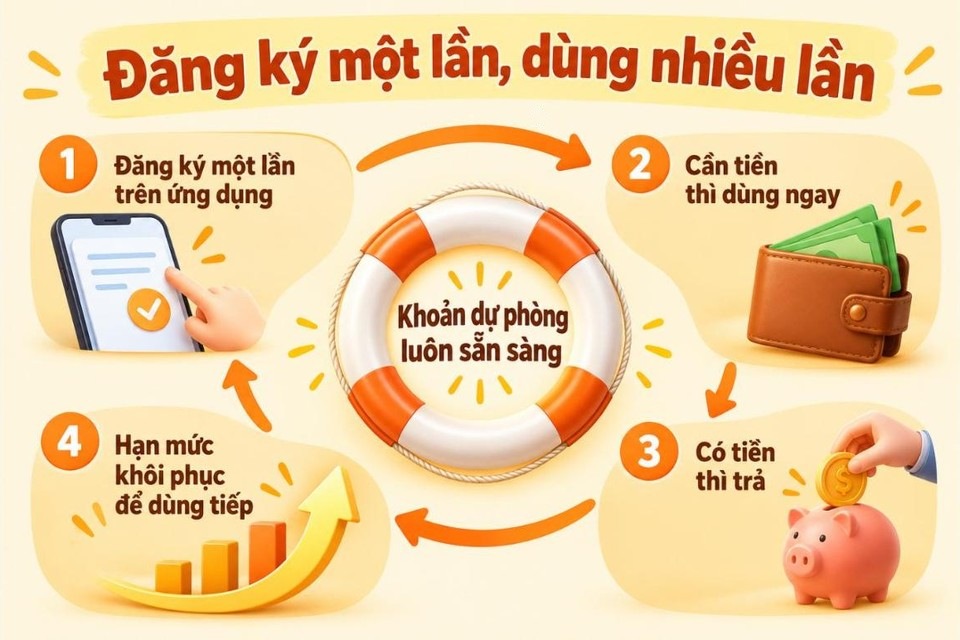
Với thấu chi, bạn chỉ cần đăng ký một lần. Trong thời hạn hạn mức, bạn có thể sử dụng nhiều lần mà không phải ký lại hồ sơ cho từng lần sử dụng.
Một số ngân hàng còn cho phép đăng ký ngay trên ứng dụng. Chẳng hạn, có sản phẩm thấu chi cầm cố tiền gửi được công bố có thể đăng ký trực tuyến trong khoảng 3 phút.
Một điểm tiện lợi khác:
- Bạn trả lại bao nhiêu, hạn mức có thể được khôi phục tương ứng bấy nhiêu để tiếp tục sử dụng, theo điều kiện sản phẩm.
- Không cần sử dụng toàn bộ hạn mức ngay sau khi được cấp.
- Có sẵn một khoản dự phòng cho những lúc cần tiền đột xuất.
Hãy xem thấu chi như một chiếc phao dự phòng. Bạn không mong phải dùng đến, nhưng khi gặp tình huống khó xử, sự chuẩn bị từ trước có thể giúp bạn bình tĩnh hơn.
4. Lợi ích 3: Trả tiền linh hoạt, phù hợp với dòng tiền của bạn
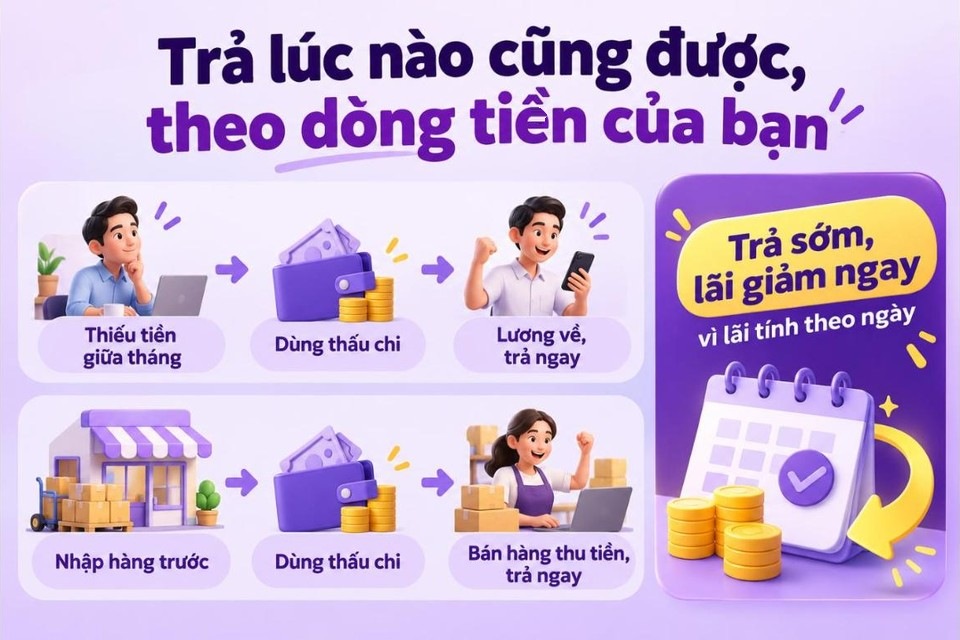
Không phải ai cũng nhận tiền vào cùng một thời điểm. Người làm công ăn lương thường chờ đến ngày nhận lương, trong khi hộ kinh doanh có thể phải nhập hàng trước rồi mới thu được tiền bán hàng.
Thấu chi giúp bạn chủ động hơn trong những khoảng thời gian này.
- Khi tiền lương hoặc tiền hàng về tài khoản, bạn có thể dùng tiền đó để hoàn trả khoản đã sử dụng.
- Một số ngân hàng có thể tự động trừ khoản nợ khi tài khoản có tiền vào, tùy hợp đồng. Bạn nên hỏi rõ trước khi đăng ký.
- Vì lãi tính theo ngày, trả nợ sớm sẽ giúp giảm tiền lãi phải trả.
Ví dụ, nếu bạn chỉ cần một khoản tiền để xoay xở trong thời gian chờ lương, bạn có thể hoàn trả khi nhận lương thay vì phải gánh một lịch trả góp kéo dài nhiều tháng.
Tuy nhiên, linh hoạt không có nghĩa là nên để khoản nợ kéo dài. Tốt nhất, hãy xác định trước nguồn tiền trả nợ và thời điểm có thể hoàn trả.
5. Lợi ích 4: Có sổ tiết kiệm vẫn có thể xoay tiền mà không cần rút trước hạn
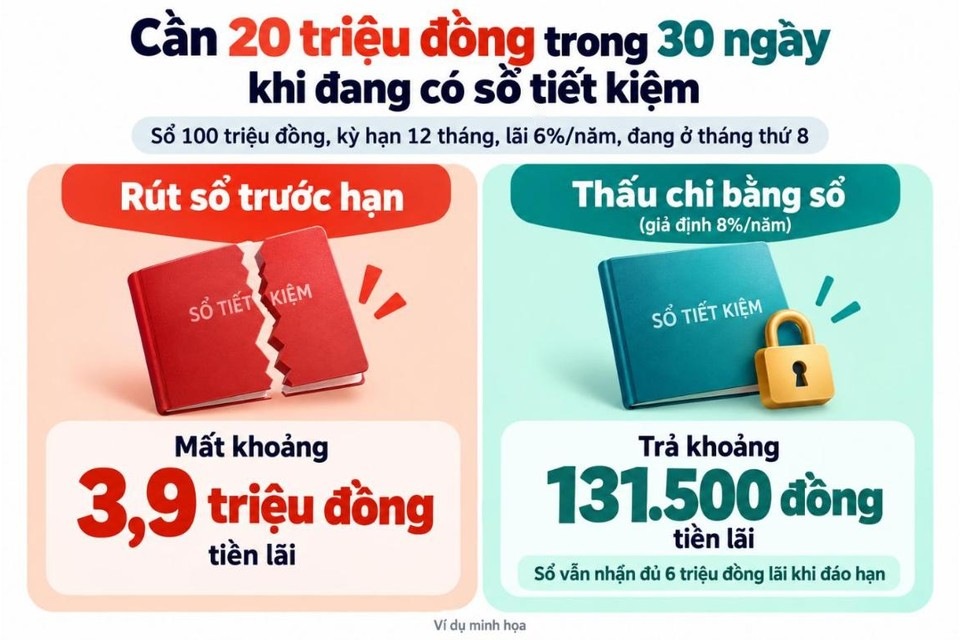
Bạn đã dành dụm được một khoản tiết kiệm, nhưng bất ngờ cần tiền trước ngày đáo hạn. Nếu rút sổ trước hạn, bạn có thể mất phần lớn tiền lãi dự kiến.
Trong trường hợp phù hợp, bạn có thể dùng sổ tiết kiệm làm tài sản bảo đảm để mở hạn mức thấu chi. Khi đó, sổ vẫn tiếp tục hưởng lãi đến ngày đáo hạn.
Lãi suất thấu chi có tài sản bảo đảm thường thấp hơn loại không có tài sản bảo đảm, do khoản vay đã có sổ tiết kiệm bảo đảm.
Ví dụ minh họa: bạn có sổ tiết kiệm 100 triệu đồng, kỳ hạn 12 tháng, lãi suất 6%/năm. Đến tháng thứ 8, bạn cần 20 triệu đồng trong 30 ngày. Có hai phương án:
- Rút sổ trước hạn: bạn chỉ được hưởng lãi không kỳ hạn, khoảng 0,1%/năm, và mất khoảng 3,9 triệu đồng tiền lãi.
- Dùng thấu chi bằng sổ tiết kiệm, giả định lãi suất 8%/năm: bạn trả khoảng 131.500 đồng tiền lãi, trong khi sổ vẫn nhận đủ 6 triệu đồng lãi khi đáo hạn.
Trong ví dụ này, sử dụng thấu chi có thể giúp bạn giữ nguyên khoản lãi tiết kiệm dự kiến mà vẫn có tiền để giải quyết nhu cầu trước mắt.
Dù vậy, đây là ví dụ minh họa. Trước khi lựa chọn, bạn nên so sánh chi phí thực tế, điều kiện vay và khả năng hoàn trả của mình.
6. Lợi ích 5: Linh hoạt hơn với những khoản thiếu hụt tiền ngắn hạn
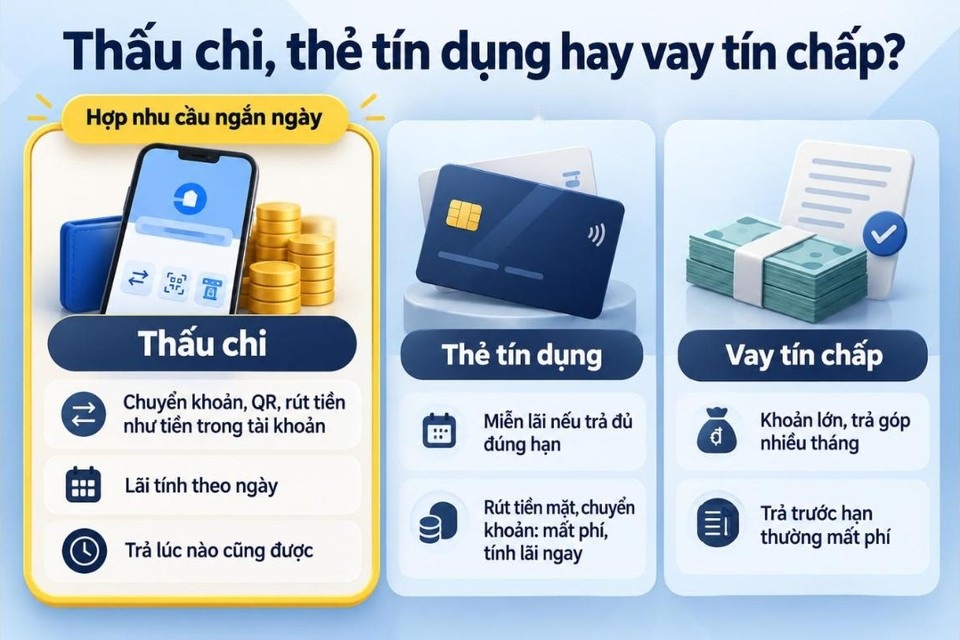
Khi cần tiền gấp, bạn có thể nghĩ đến thấu chi, thẻ tín dụng hoặc vay tín chấp. Mỗi hình thức có cách sử dụng và chi phí khác nhau. Dưới đây là những điểm khác biệt thường gặp, tùy ngân hàng và sản phẩm.
| Thấu chi | Thẻ tín dụng | Vay tín chấp | |
|---|---|---|---|
| Cách dùng | Chuyển khoản, quét QR, rút tiền như tiền trong tài khoản | Quẹt thẻ, thanh toán; không phải nơi nào cũng nhận thẻ | Nhận một khoản tiền lớn |
| Tính lãi | Theo ngày, kể từ khi sử dụng tiền | Có thể được miễn lãi nếu thanh toán đầy đủ, đúng hạn; rút tiền mặt, chuyển khoản thường mất phí và bị tính lãi ngay | Trên dư nợ theo lịch trả nợ |
| Trả nợ | Hoàn trả bất cứ lúc nào theo điều kiện sản phẩm | Theo kỳ sao kê | Trả góp nhiều tháng; trả trước hạn thường có phí |
| Phù hợp | Nhu cầu ngắn hạn, từ vài ngày đến vài tuần | Chi tiêu hằng ngày, trả đủ đúng hạn | Khoản lớn, cần chia nhỏ việc trả nợ |
Nhìn chung, nếu chỉ thiếu tiền trong một khoảng thời gian ngắn và đã biết khi nào có tiền để trả, thấu chi có thể là lựa chọn đáng cân nhắc. Ngược lại, nếu cần một khoản tiền lớn và muốn chia nhỏ việc trả nợ trong nhiều tháng, bạn nên xem xét các hình thức vay khác.
Điều quan trọng không phải là chọn sản phẩm nào tiện nhất, mà là chọn cách vay phù hợp với nhu cầu và khả năng tài chính của mình.
7. Dùng thấu chi thông minh để không biến khoản dự phòng thành gánh nặng
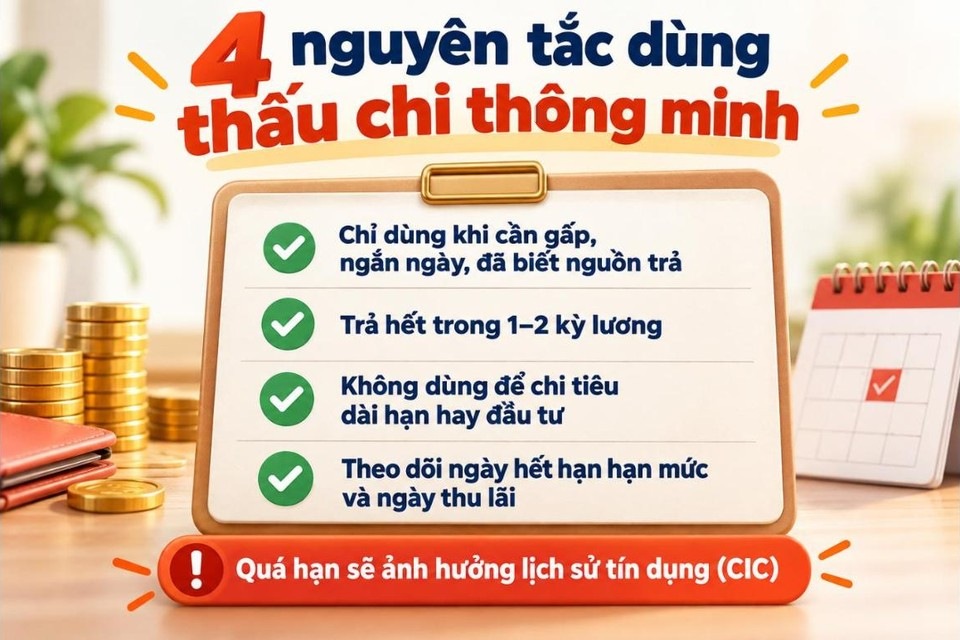
Thấu chi có thể giúp bạn xoay xở khi cần tiền gấp. Nhưng nếu sử dụng thiếu kế hoạch, khoản vay ngắn hạn cũng có thể trở thành áp lực tài chính. Để sử dụng hiệu quả, bạn nên:
- Chỉ dùng cho những khoản cần gấp, có thời hạn ngắn và đã xác định được nguồn tiền trả nợ, chẳng hạn tiền lương hoặc tiền hàng sắp về.
- Đặt mục tiêu trả hết khoản đã sử dụng trong 1–2 kỳ lương.
- Không dùng thấu chi để chi tiêu dài hạn hoặc đầu tư, vì lãi tính theo năm có thể khiến chi phí tăng cao nếu khoản vay kéo dài.
- Theo dõi ngày hết hạn hạn mức và ngày ngân hàng thu lãi để tránh quá hạn, đồng thời hạn chế nguy cơ ảnh hưởng đến lịch sử tín dụng (CIC).
Một nguyên tắc dễ nhớ: hãy vay khi bạn biết mình cần bao nhiêu, dùng trong bao lâu và lấy tiền từ đâu để trả.
Thấu chi nên là phương án dự phòng cho những lúc cần thiết, không phải khoản tiền để chi tiêu vượt quá khả năng của mình.
8. Điều kiện vay thấu chi: bạn cần chuẩn bị những gì?
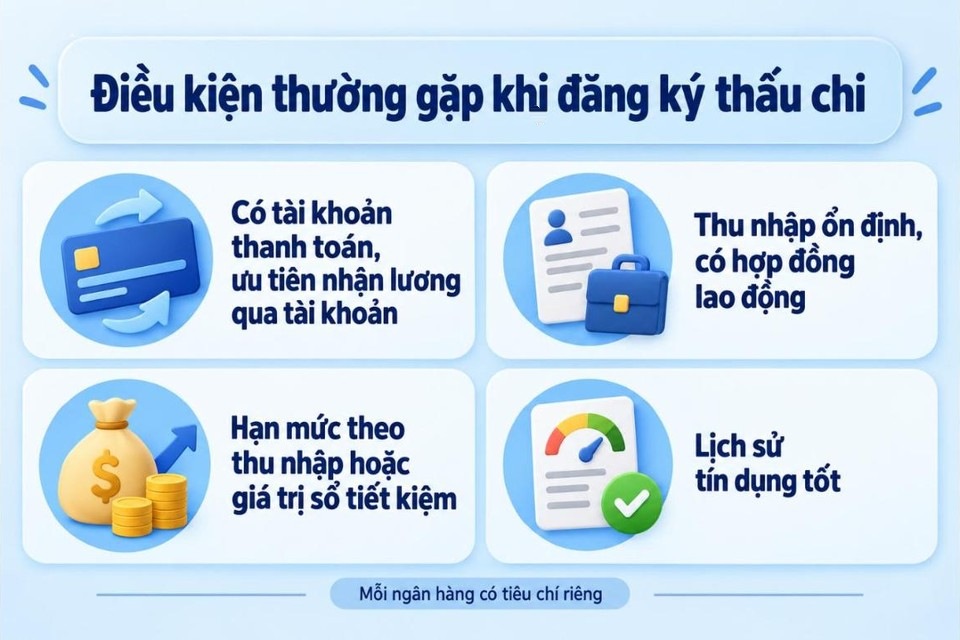
Không phải ai cũng được cấp hạn mức thấu chi như nhau. Ngân hàng thường xem xét thu nhập, lịch sử tín dụng và điều kiện của từng sản phẩm trước khi quyết định. Một số điều kiện thường gặp gồm:
- Có tài khoản thanh toán tại ngân hàng; nhiều nơi ưu tiên khách hàng nhận lương qua tài khoản.
- Có thu nhập ổn định và hợp đồng lao động. Ví dụ, một số sản phẩm yêu cầu thời hạn hợp đồng từ 12 tháng và thâm niên làm việc từ 3 tháng.
- Hạn mức có thể được tính theo thu nhập hoặc giá trị sổ tiết kiệm. Chẳng hạn, một sản phẩm thấu chi ứng lương cấp tối đa 80% thu nhập bình quân 3 tháng, với hạn mức từ 5 đến 80 triệu đồng.
- Có lịch sử tín dụng tốt.
Các điều kiện trên chỉ mang tính tham khảo. Mỗi ngân hàng có thể áp dụng tiêu chí xét duyệt, hạn mức và lãi suất khác nhau.
Trước khi đăng ký, bạn nên tìm hiểu kỹ mức lãi suất, các khoản phí nếu có, cách hoàn trả, thời hạn duy trì hạn mức và điều kiện gia hạn. Hiểu rõ những điều này sẽ giúp bạn lựa chọn khoản vay phù hợp hơn, tránh những chi phí không mong muốn.
Lời kết
Cuộc sống đôi khi có những khoản chi đến bất ngờ, ngay cả khi bạn đã lên kế hoạch chi tiêu cẩn thận.
Vay thấu chi có thể giúp bạn chủ động hơn trong những thời điểm như vậy. Bạn có sẵn một khoản dự phòng, chỉ trả lãi trên số tiền thực sự sử dụng và có thể hoàn trả khi dòng tiền trở lại.
Nhưng hãy nhớ, thấu chi không phải là cách để có thêm tiền tiêu mà không cần lo nghĩ. Đây là một công cụ tài chính cần được sử dụng đúng lúc, đúng nhu cầu và trong khả năng hoàn trả của bạn.
Nếu đang cân nhắc đăng ký, hãy tìm hiểu trước hạn mức có thể được cấp, lãi suất và các điều kiện đi kèm. Chuẩn bị sẵn một phương án dự phòng khi chưa cần đến sẽ giúp bạn bình tĩnh hơn khi tình huống bất ngờ xảy ra.
Nếu bạn muốn biết mình có thể được cấp hạn mức bao nhiêu và lãi suất áp dụng như thế nào, hãy để lại thông tin bên dưới để được tư vấn miễn phí.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính. Thông tin tính đến 21/10/2026.