 Sổ tay tài chính
Vay vốn
CIC là gì? Cách tra CIC cá nhân và giữ điểm tín dụng tốt
Tác giả: Trần Anh Khoa
CIC là báo cáo bạn có thể tự xem. Biết trước tình trạng của mình sẽ giúp bạn chủ động hơn khi muốn vay hoặc mở thẻ tín dụng.
Cập nhật 08/11/2026
Tóm tắt nhanh: CIC là nơi tổng hợp thông tin về các khoản vay và thẻ tín dụng của bạn từ các ngân hàng, và bạn có thể tự tra báo cáo CIC cá nhân. Mỗi khoản vay được xếp vào một trong 5 nhóm nợ theo số ngày quá hạn (Thông tư 31/2024/TT-NHNN). Nhóm 2 chưa phải nợ xấu, từ nhóm 3 trở đi là nợ xấu và ảnh hưởng đến việc vay sau này.
1. CIC là gì, và báo cáo CIC có gì?
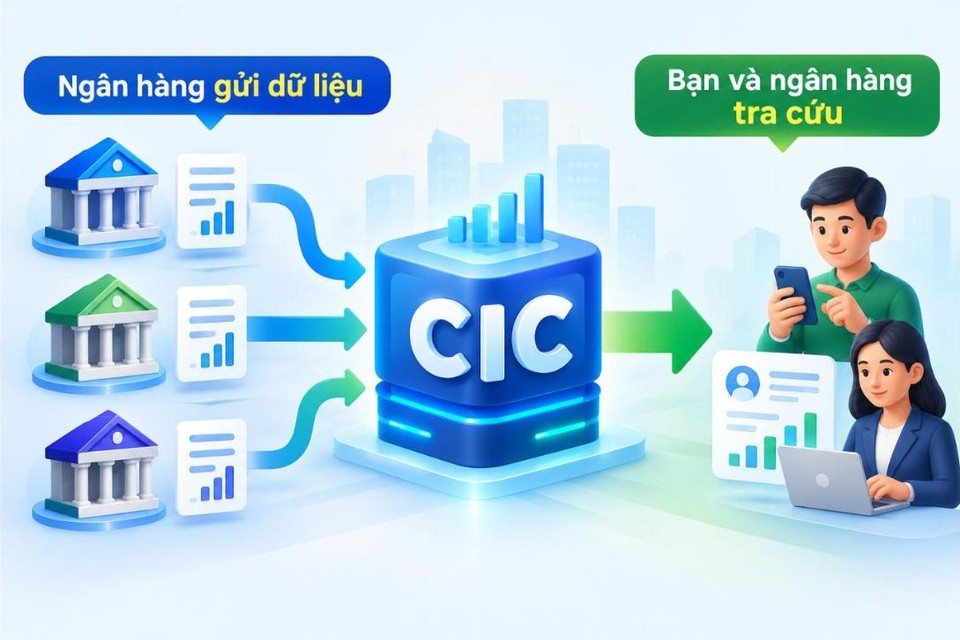
Các ngân hàng và tổ chức tín dụng gửi thông tin về các khoản vay, thẻ tín dụng của khách hàng cho CIC. CIC tổng hợp lại, để khi bạn xin vay ở nơi khác, ngân hàng có thể tra và biết lịch sử vay nợ của bạn. CIC là Trung tâm Thông tin tín dụng Quốc gia Việt Nam, thuộc Ngân hàng Nhà nước.
Một báo cáo CIC cá nhân thường cho biết:
- Điểm tín dụng.
- Nhóm nợ (từ 1 đến 5) của từng khoản vay.
- Các tổ chức đang cho bạn vay hoặc đã phát hành thẻ cho bạn.
- Dư nợ hiện tại.
- Lịch sử tín dụng, gồm cả những lần trả trễ.
Dữ liệu được các tổ chức tín dụng cập nhật định kỳ, nên có thể có độ trễ giữa lúc bạn trả nợ và lúc thông tin hiện lên báo cáo.
2. Cách tra CIC cá nhân
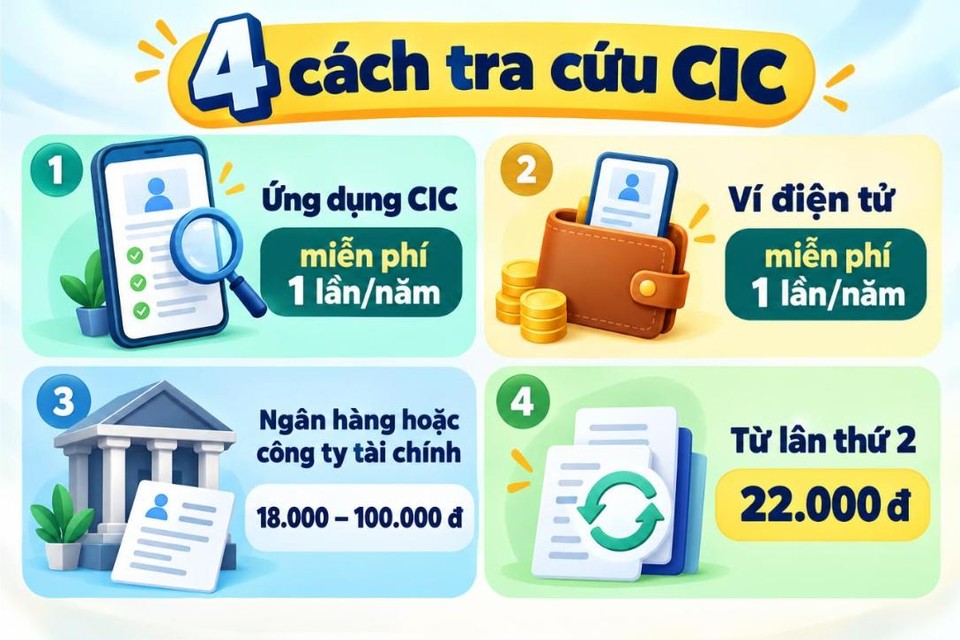
Theo thông tin tổng hợp tháng 10/2026, có các cách sau:
| Cách tra | Phí | Ghi chú |
|---|---|---|
| Ứng dụng CIC chính thức | Miễn phí 1 lần mỗi năm. Từ lần thứ 2: 22.000 đồng mỗi lần | Cách nên ưu tiên |
| Ví điện tử (ví dụ MoMo) | Miễn phí 1 lần mỗi năm. Từ lần thứ 2: 22.000 đồng mỗi lần | Tra thông qua ứng dụng của ví |
| Ngân hàng hoặc công ty tài chính | Khoảng 18.000 đến 100.000 đồng, tùy nơi | Phí do từng đơn vị quy định |
| Website cic.gov.vn | Tạm dừng từ 01/04/2026 cho đến khi có thông báo mới | Hãy kiểm tra thông báo của CIC trước khi dùng |
Cẩn thận khi tra cứu
- Chỉ tải ứng dụng từ cửa hàng ứng dụng chính thức và kiểm tra đúng tên đơn vị phát hành.
- Không đưa ảnh căn cước, mã OTP hoặc mật khẩu cho người lạ tự nhận “giúp kiểm tra CIC”.
- Cảnh giác với các trang web hoặc ứng dụng thu phí cao hoặc yêu cầu thông tin quá mức cần thiết.
Phí và các kênh có thể thay đổi. Trước khi tra, hãy xem thông báo mới nhất của CIC hoặc của ứng dụng bạn dùng.
3. Nhóm nợ: nhóm nào bị coi là nợ xấu?
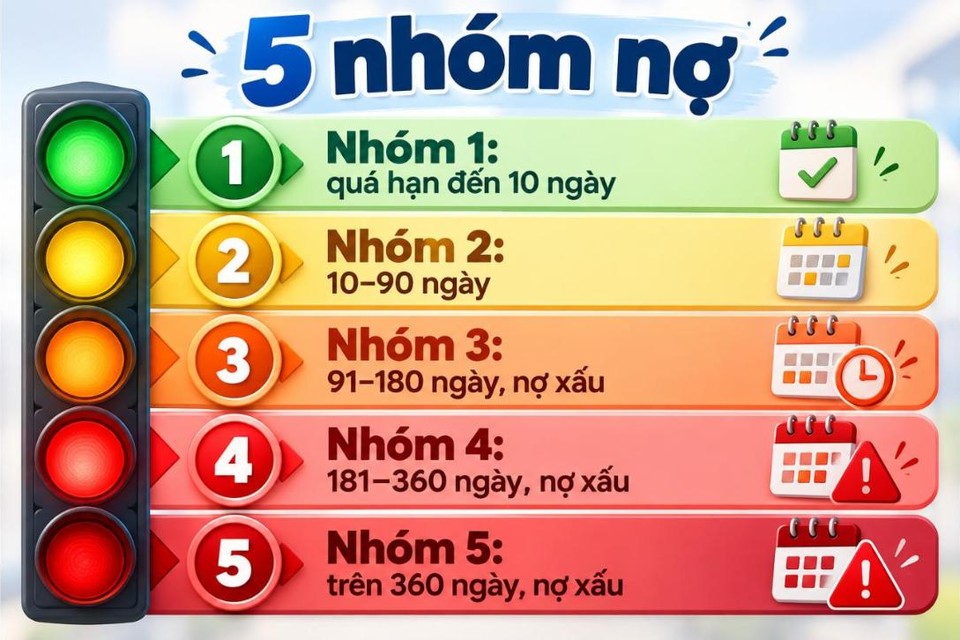
Mỗi khoản vay được xếp vào một trong 5 nhóm, dựa trên số ngày quá hạn. Theo Thông tư 31/2024/TT-NHNN:
| Nhóm | Tên gọi | Số ngày quá hạn | Có là nợ xấu? |
|---|---|---|---|
| 1 | Nợ đủ tiêu chuẩn | Đến 10 ngày | Không |
| 2 | Nợ cần chú ý | Từ 10 đến 90 ngày | Không |
| 3 | Nợ dưới tiêu chuẩn | Từ 91 đến 180 ngày | Có |
| 4 | Nợ nghi ngờ | Từ 181 đến 360 ngày | Có |
| 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Nợ nhóm 2 chưa phải nợ xấu, nhưng ngân hàng vẫn thấy bạn từng trả trễ. Từ nhóm 3 trở đi, việc vay mới sẽ khó hơn nhiều.
4. Thông tin được lưu bao lâu? Có “xóa” được không?
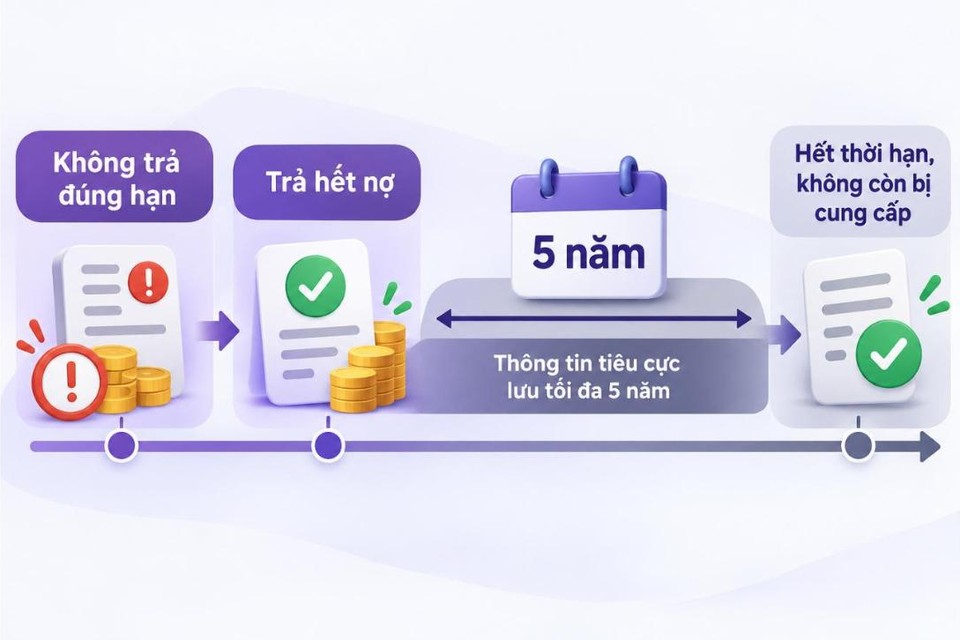
Theo thông tin tổng hợp, CIC lưu thông tin tín dụng tối thiểu 5 năm. Với thông tin tiêu cực, thông tin chỉ được cung cấp tối đa 5 năm kể từ khi kết thúc. Nói đơn giản: khi bạn đã tất toán, thông tin xấu sẽ không bị xóa ngay mà còn hiện một thời gian.
Cảnh báo lừa đảo “xóa nợ xấu”
Đừng tin lời mời “xóa CIC”
- Không có dịch vụ hợp pháp nào có thể tùy ý xóa thông tin nợ xấu trên CIC.
- Ai thu tiền để “xóa CIC” đều đáng ngờ. Bạn có thể mất tiền và lộ thông tin cá nhân.
- Cách duy nhất đúng: trả hết nợ đúng hạn và giữ lịch sử tốt từ đây về sau.
5. Cách giữ lịch sử tín dụng tốt
- Trả đúng hạn, đừng để trễ. Cài trả nợ tự động cho thẻ tín dụng và khoản vay, đặt nhắc ngày đến hạn trong lịch điện thoại.
- Chú ý các khoản nhỏ. Một khoản thẻ tín dụng trễ hạn nhỏ vẫn có thể bị ghi nhận như khoản lớn.
- Tất toán thì xin xác nhận. Giữ lại giấy tờ xác nhận tất toán của ngân hàng để đối chiếu khi cần.
- Tra CIC của chính mình định kỳ. Mỗi năm một lần có thể miễn phí. Tra trước khi nộp hồ sơ vay lớn để biết mình đang ở đâu.
- Cẩn thận với khoản vay đứng tên giúp người khác. Nếu họ trả trễ, lịch sử của bạn cũng bị ảnh hưởng.
6. Thấy thông tin sai thì làm sao?
Nếu bạn thấy khoản vay không phải của mình, hoặc trạng thái không đúng, bạn có thể yêu cầu tổ chức tín dụng đã báo cáo thông tin đó kiểm tra và điều chỉnh. Theo thông tin tổng hợp từ Thông tư 15/2023/TT-NHNN, tổ chức phải thông báo trong 5 ngày làm việc, giải quyết trong 10 ngày và báo kết quả lại trong 2 ngày làm việc. Hãy giữ chứng từ trả nợ và liên hệ trực tiếp ngân hàng liên quan.
Bảng tóm tắt
| Câu hỏi | Trả lời ngắn | Nên làm |
|---|---|---|
| CIC là gì? | Nơi tổng hợp lịch sử vay và trả nợ, thuộc Ngân hàng Nhà nước | Tra CIC của mình trước khi vay |
| Tra ở đâu? | Ứng dụng CIC chính thức, ví điện tử, ngân hàng hoặc công ty tài chính | Ưu tiên ứng dụng chính thức, cẩn thận bản giả |
| Nợ xấu từ nhóm nào? | Từ nhóm 3 (quá hạn trên 90 ngày) | Không để trễ quá 10 ngày |
| Thông tin xấu lưu bao lâu? | Tối đa 5 năm kể từ khi kết thúc | Tất toán sớm, giữ xác nhận |
| Có xóa được không? | Không có dịch vụ hợp pháp xóa tùy ý | Tránh mọi lời mời thu tiền “xóa CIC” |
Nếu bạn muốn được tư vấn cách chuẩn bị hồ sơ vay, hãy để lại thông tin ở biểu mẫu tư vấn trên trang chủ.
Ai nên đọc
Người sắp vay mua nhà, mua xe hoặc mở thẻ tín dụng. Người từng trả trễ, muốn biết mình có bị coi là nợ xấu không. Người bị mời “xóa nợ xấu” qua điện thoại.
Việc cần làm ngay
- Tự tra báo cáo CIC của mình (mục 2).
- Xem khoản vay nào đang ở nhóm nợ 2 trở lên (mục 3).
- Thấy thông tin sai thì làm đơn đề nghị điều chỉnh (mục 6, có mẫu ở Mẫu đơn).
Bài tổng hợp thông tin phổ biến tại thời điểm tháng 10/2026, mang tính tham khảo chung, không phải lời khuyên tài chính và không phải cam kết hồ sơ vay sẽ được duyệt. Mỗi ngân hàng có chính sách xét duyệt riêng và không chỉ dựa vào CIC.