 Sổ tay tài chính
Tác giả: Trần Anh Khoa
Vay vốn · 30/10/2026
Hãy thử hình dung: Bạn vừa tìm được một căn nhà ưng ý. Sau nhiều lần cân nhắc, bạn quyết định vay ngân hàng để mua nhà. Khi xem bảng lãi suất, bạn thấy mức ưu đãi năm đầu khá hấp dẫn. Số tiền trả mỗi tháng cũng nằm trong khả năng của gia đình.
Mọi thứ tưởng như đã ổn.
Nhưng có một điều nhiều người dễ bỏ qua: lãi suất ưu đãi không kéo dài suốt thời gian vay.
Một khoản vay mua nhà có thể kéo dài 15–20 năm, trong khi thời gian ưu đãi thường chỉ từ 6–24 tháng. Sau đó, lãi suất sẽ thay đổi theo cơ chế thả nổi.
Vì vậy, hãy quan tâm cả năm đầu phải trả bao nhiêu lẫn những năm tiếp theo sẽ ra sao. Hãy cùng xem một ví dụ cụ thể để hiểu rõ hơn.
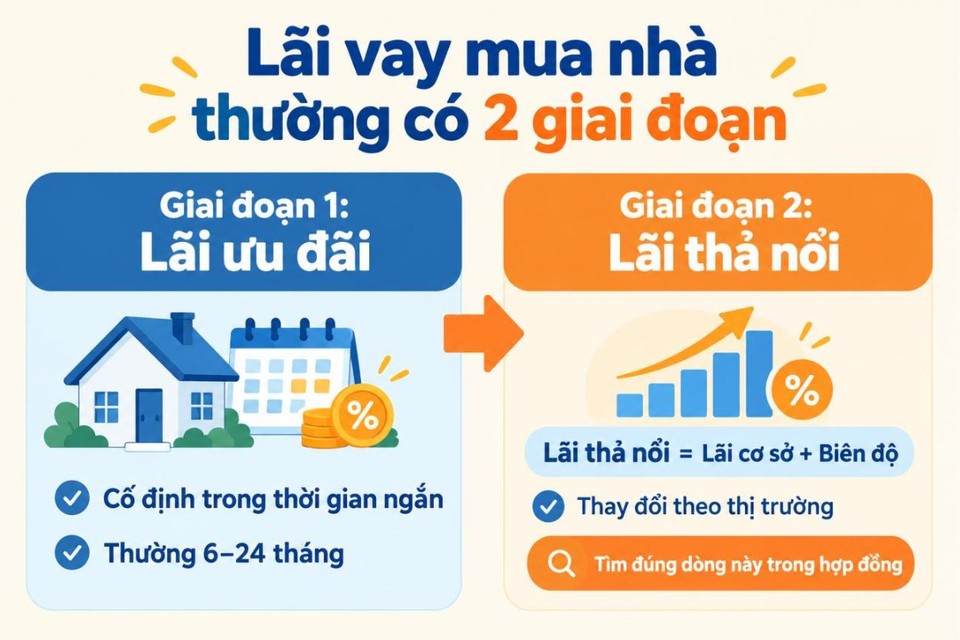
Thông thường, lãi suất vay mua nhà có hai giai đoạn.
Giai đoạn 1: Lãi suất ưu đãi. Đây là mức lãi suất được áp dụng trong một khoảng thời gian nhất định và thường được giữ cố định trong thời gian ưu đãi. Đây cũng là con số dễ thu hút người vay nhất khi tìm hiểu các gói vay mua nhà.
Giai đoạn 2: Lãi suất thả nổi. Khi hết thời gian ưu đãi, khoản vay chuyển sang lãi suất thả nổi. Cách tính thường là: lãi suất thả nổi = lãi suất cơ sở + biên độ.
Trong đó, lãi suất cơ sở có thể thay đổi theo thị trường. Biên độ là phần lãi suất được cộng thêm theo thỏa thuận trong hợp đồng.
Bạn cần đọc kỹ hợp đồng, tìm đúng phần quy định về lãi suất sau ưu đãi. Đừng chỉ nhìn vào mức lãi suất hấp dẫn trong thời gian đầu.
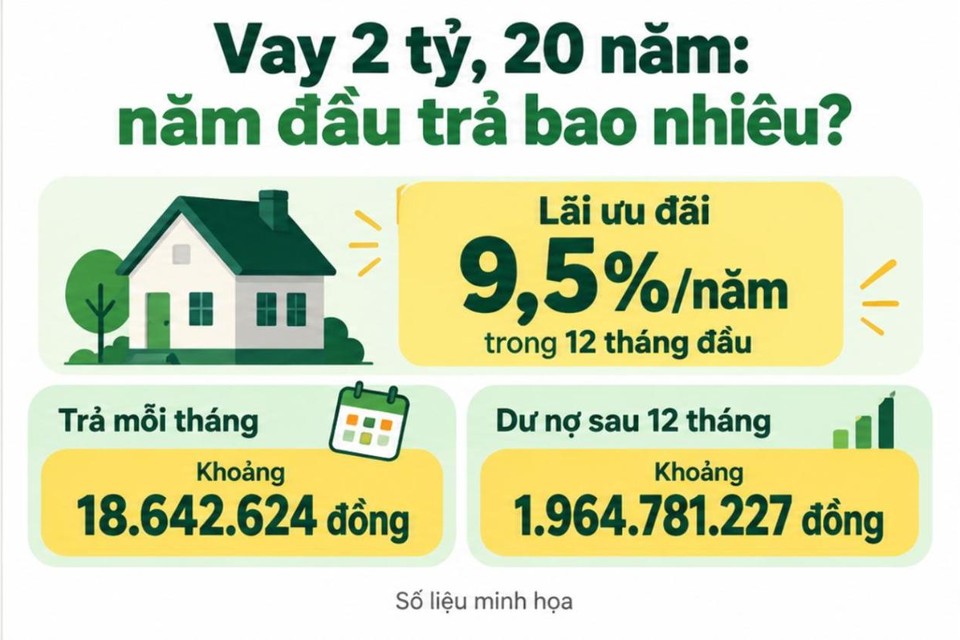
Hãy cùng xem một ví dụ minh họa. Giả sử bạn vay 2 tỷ đồng, thời hạn 20 năm, với lãi suất ưu đãi 9,5%/năm trong 12 tháng đầu. Trong giai đoạn này:
Nhìn vào con số này, khoản vay có vẻ khá dễ kiểm soát.
Tuy nhiên, sau 12 tháng, bạn vẫn còn gần 1,965 tỷ đồng tiền gốc chưa trả hết. Khoản tiền này sẽ tiếp tục chịu lãi suất mới trong thời gian còn lại. Và đây mới là phần bạn cần đặc biệt quan tâm.
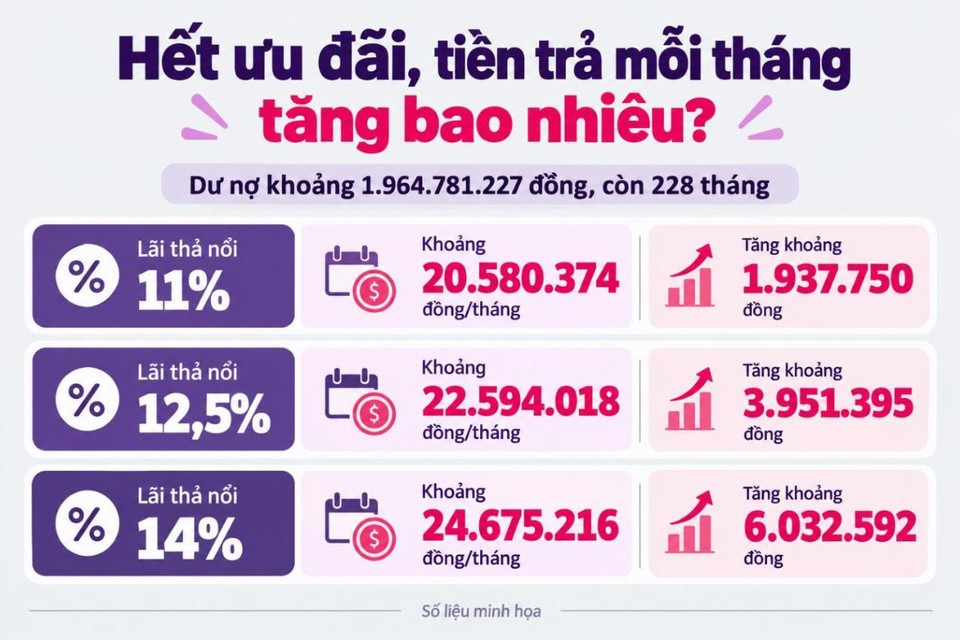
Sau 12 tháng đầu, khoản vay còn dư nợ khoảng 1.964.781.227 đồng và thời gian trả nợ còn lại là 228 tháng. Nếu lãi suất thay đổi, số tiền phải trả mỗi tháng cũng thay đổi theo. Cùng một khoản vay, hãy thử đặt vào các tình huống sau:
Bạn có thể thấy, chỉ cần lãi suất thay đổi, số tiền trả hằng tháng đã khác đi đáng kể. Một khoản chênh lệch vài triệu đồng mỗi tháng có thể ảnh hưởng đến tiền sinh hoạt, tiết kiệm và những kế hoạch khác của gia đình.
Đó là lý do bạn không nên chỉ tính toán khoản vay dựa trên mức lãi ưu đãi ban đầu.
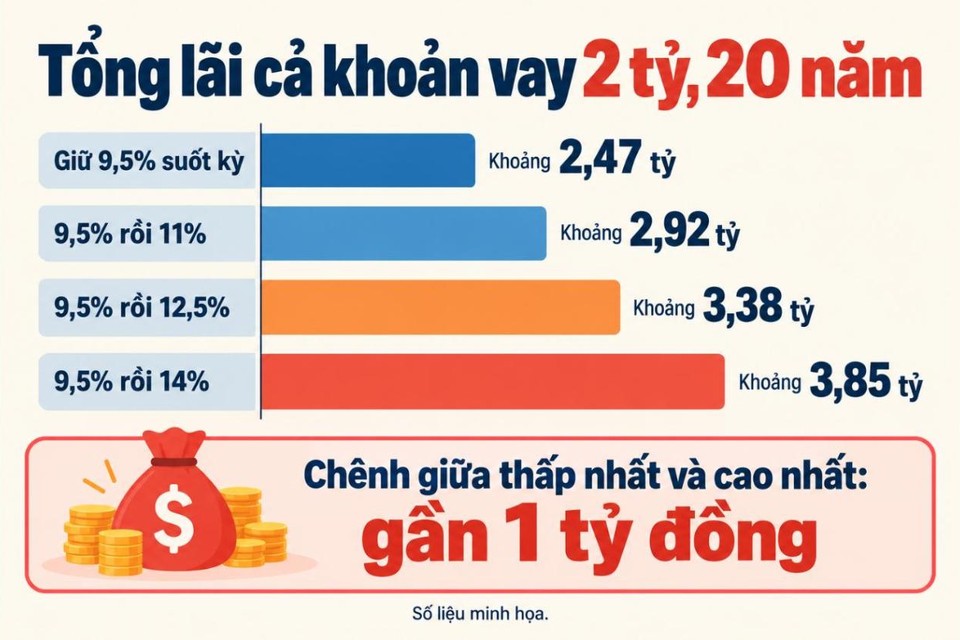
Tiền trả mỗi tháng là điều dễ nhận thấy. Nhưng nếu nhìn trên toàn bộ thời gian vay, sự khác biệt còn đáng chú ý hơn. Với khoản vay minh họa ở trên, tổng tiền lãi trong các kịch bản sẽ như sau:
Điều đáng chú ý là chênh lệch giữa kịch bản lãi suất thấp nhất và cao nhất gần 1 tỷ đồng. Đây không phải một khoản tiền nhỏ.
Vì vậy, khi so sánh các gói vay mua nhà, bạn nên nhìn vào tổng chi phí lãi vay trong dài hạn, thay vì chỉ chọn gói có mức ưu đãi năm đầu thấp nhất.
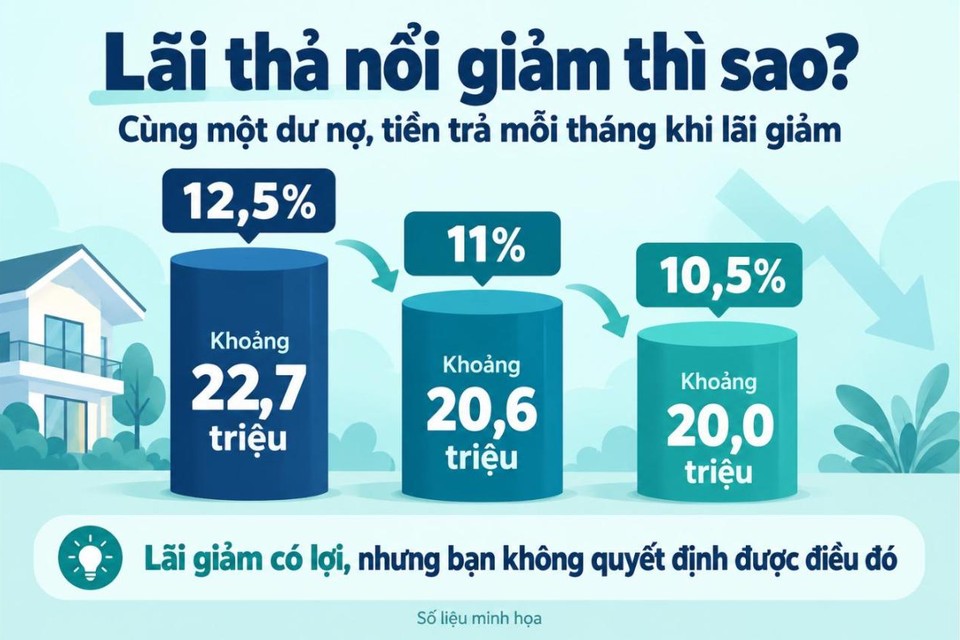
Lãi suất không phải lúc nào cũng tăng. Khi thị trường giảm lãi suất, người vay cũng có thể được hưởng lợi. Vẫn với khoản dư nợ trong ví dụ trên, nếu lãi suất giảm 1,5–2 điểm phần trăm so với mức 12,5%, số tiền phải trả mỗi tháng sẽ thay đổi như sau:
Có thể thấy, khi lãi suất giảm, áp lực trả nợ hằng tháng cũng nhẹ đi.
Tuy nhiên, có một điều bạn cần nhớ: lãi suất thị trường tăng hay giảm không nằm trong khả năng quyết định của người vay. Vì vậy, đừng xây dựng kế hoạch tài chính chỉ dựa trên kỳ vọng rằng lãi suất sẽ giảm trong tương lai.
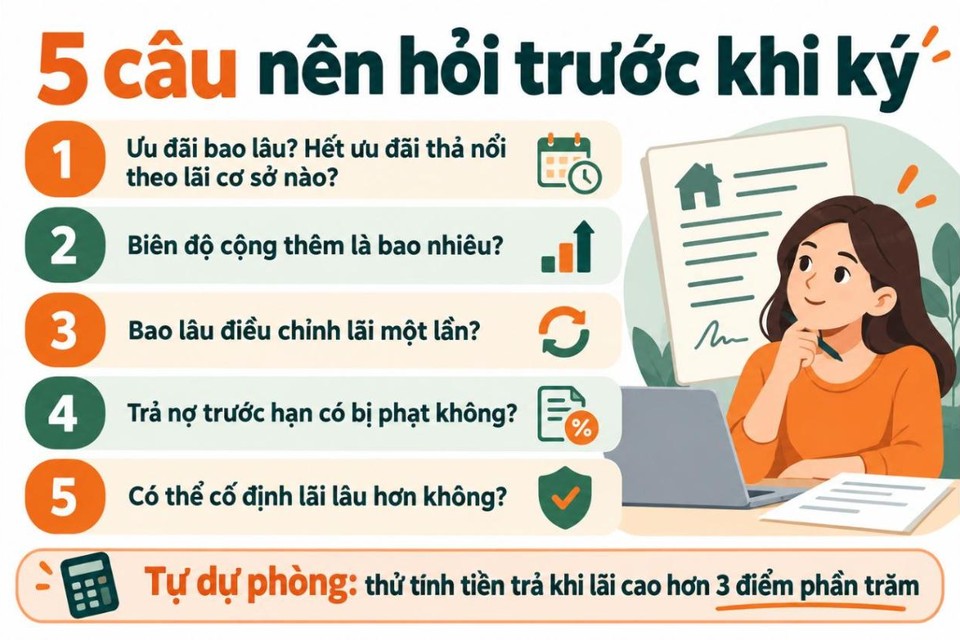
Trước khi ký hợp đồng vay, đừng ngại hỏi kỹ những điều liên quan trực tiếp đến khoản tiền mình sẽ phải trả trong nhiều năm. Năm câu hỏi nên đặt ra:
Những câu hỏi này giúp bạn hiểu rõ hơn về khoản vay, tránh tình trạng chỉ biết mức lãi ưu đãi mà chưa lường trước chi phí sau đó.
Ngoài ra, hãy tự kiểm tra khả năng trả nợ của mình. Bạn có thể thử tính số tiền phải trả hằng tháng nếu lãi suất tăng thêm 3 điểm phần trăm so với mức ưu đãi. Nếu thu nhập gia đình vẫn đủ để xoay xở trong tình huống này, khoản vay sẽ có biên độ an toàn tốt hơn.
Bên cạnh đó, nếu có tiền nhàn rỗi, bạn có thể cân nhắc trả bớt gốc sớm để giảm số dư nợ và tiền lãi phải trả. Tuy nhiên, hãy kiểm tra điều kiện và phí trả nợ trước hạn trong hợp đồng.
Một khoản vay phù hợp vừa giúp bạn mua được nhà, vừa giúp gia đình duy trì cuộc sống ổn định trong suốt quá trình trả nợ.
Lãi suất ưu đãi là con số bạn nhìn thấy trước mắt. Nhưng lãi suất thả nổi mới là yếu tố có thể ảnh hưởng đến túi tiền của bạn trong nhiều năm tiếp theo.
Mua nhà là một quyết định lớn. Đừng để niềm vui sở hữu căn nhà mới khiến bạn bỏ qua những chi phí có thể phát sinh sau thời gian ưu đãi.
Hãy so sánh các khoản vay bằng tổng số tiền phải trả, tính thử những tình huống lãi suất tăng và chọn mức vay phù hợp với khả năng tài chính của gia đình.
Một căn nhà đáng mơ ước nên mang lại cảm giác an tâm, chứ không phải trở thành gánh nặng mỗi khi đến kỳ trả nợ.
Người sắp vay mua nhà và đang thấy ngân hàng quảng cáo lãi ưu đãi năm đầu.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.