 Sổ tay tài chính
Tác giả: Trần Anh Khoa
Vay vốn · 30/10/2026
Bạn thử hình dung, sau nhiều năm đi làm và dành dụm, cuối cùng hai vợ chồng cũng tìm được một căn nhà ở xã hội phù hợp. Giá nhà vừa với túi tiền, lãi vay lại thấp hơn so với mặt bằng chung.
Niềm vui chưa được bao lâu, một câu hỏi bắt đầu xuất hiện: Nếu vay tiền mua nhà, mỗi tháng gia đình phải trả bao nhiêu? Liệu khoản tiền đó có khiến cuộc sống trở nên chật vật?
Đây cũng là điều nhiều người trẻ quan tâm khi tìm hiểu chính sách vay mua nhà ở xã hội dành cho người dưới 35 tuổi.
Trong bài viết này, chúng ta sẽ cùng tìm hiểu những điều kiện cơ bản và thử tính toán một khoản vay cụ thể để bạn dễ hình dung hơn trước khi quyết định.
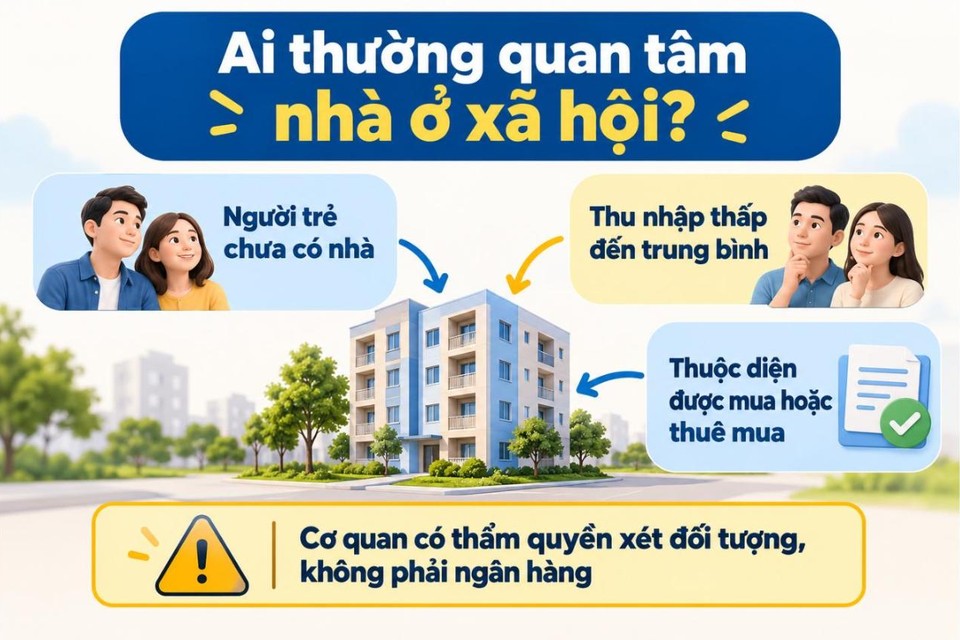
Chính sách vay mua nhà ở xã hội thường được những người trẻ chưa có nhà ở đặc biệt quan tâm.
Đây có thể là những người đã đi làm một thời gian, có thu nhập ổn định nhưng vẫn gặp khó khăn khi mua nhà theo giá thị trường. Nhóm người có thu nhập thấp đến trung bình, thuộc diện được mua hoặc thuê mua nhà ở xã hội, cũng có thể tìm hiểu chính sách này.
Tuy nhiên, không phải cứ có nhu cầu mua nhà là sẽ được xét duyệt. Người đăng ký cần đáp ứng các điều kiện cụ thể về độ tuổi, thu nhập, nơi cư trú và tình trạng sở hữu nhà ở theo quy định.
Một điểm cần lưu ý là việc xác định bạn có thuộc đối tượng được mua nhà ở xã hội hay không do cơ quan có thẩm quyền xem xét, không phải do ngân hàng quyết định.
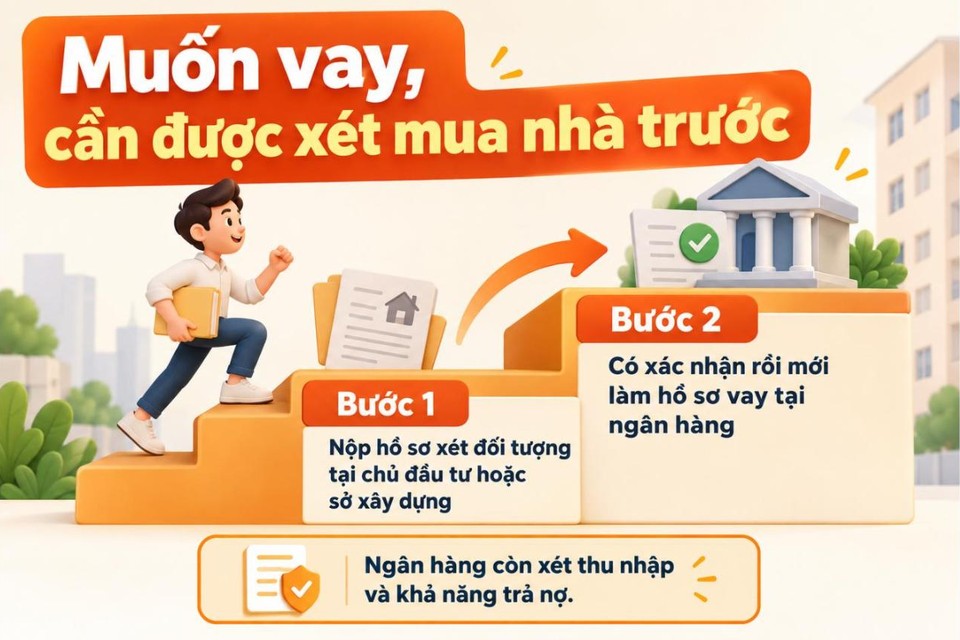
Nhiều người thường nghĩ chỉ cần đáp ứng điều kiện vay vốn là có thể đến ngân hàng làm hồ sơ. Thực tế, quá trình này cần thực hiện theo từng bước.
Bước 1: Xét duyệt điều kiện mua nhà ở xã hội. Bạn cần nộp hồ sơ tại chủ đầu tư hoặc sở xây dựng để được xem xét có thuộc đối tượng được mua hoặc thuê mua nhà ở xã hội hay không. Hồ sơ cần đáp ứng các điều kiện theo quy định và được cơ quan có thẩm quyền xác nhận.
Bước 2: Làm hồ sơ vay vốn. Sau khi có xác nhận đủ điều kiện mua nhà, bạn mới tiến hành làm hồ sơ vay tại ngân hàng. Lúc này, ngân hàng sẽ xem xét thêm thu nhập, công việc và khả năng trả nợ của bạn.
Nói cách khác, được xét đủ điều kiện mua nhà ở xã hội không đồng nghĩa với việc chắc chắn được ngân hàng duyệt vay. Vì vậy, bạn nên chuẩn bị cả hồ sơ mua nhà lẫn phương án tài chính của gia đình.
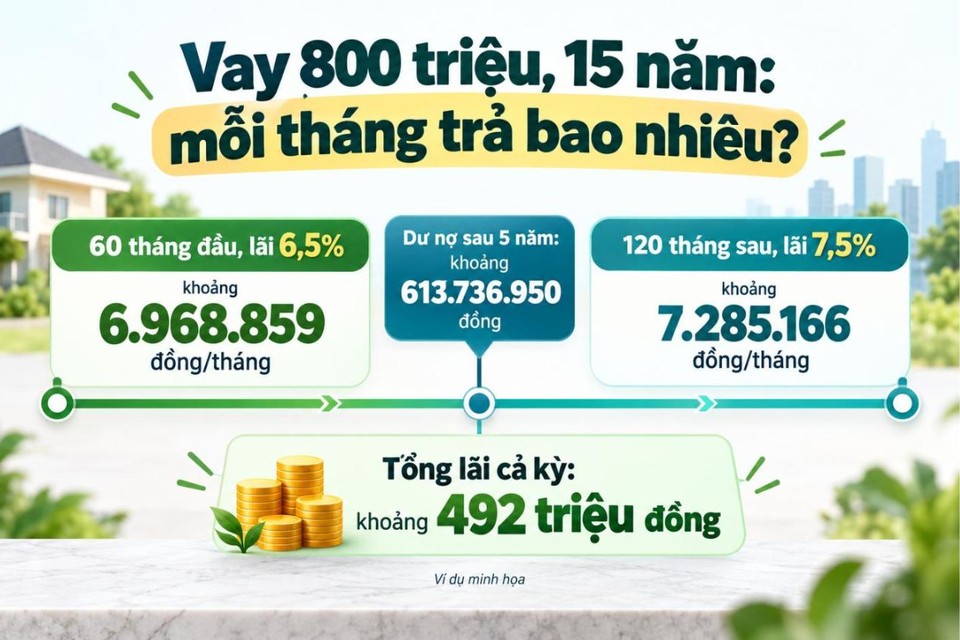
Để dễ hình dung, chúng ta cùng xem một ví dụ cụ thể. Giả sử bạn vay 800 triệu đồng trong 15 năm, với mức lãi suất 6,5% trong 5 năm đầu và 7,5% trong các năm sau. Theo cách tính minh họa, số tiền phải trả như sau:
Như vậy, trong giai đoạn đầu, mỗi tháng bạn cần chuẩn bị gần 7 triệu đồng để trả nợ. Sau khi bước sang giai đoạn áp dụng mức lãi suất 7,5%, số tiền trả hằng tháng tăng lên khoảng 7,28 triệu đồng.
Đây là con số minh họa giúp bạn hình dung áp lực tài chính khi vay mua nhà. Trên thực tế, số tiền phải trả còn phụ thuộc vào cách tính lãi, lịch trả nợ và điều kiện khoản vay cụ thể.
Điều quan trọng không phải là vay được bao nhiêu, mà là mỗi tháng gia đình có thể trả nợ một cách thoải mái hay không.
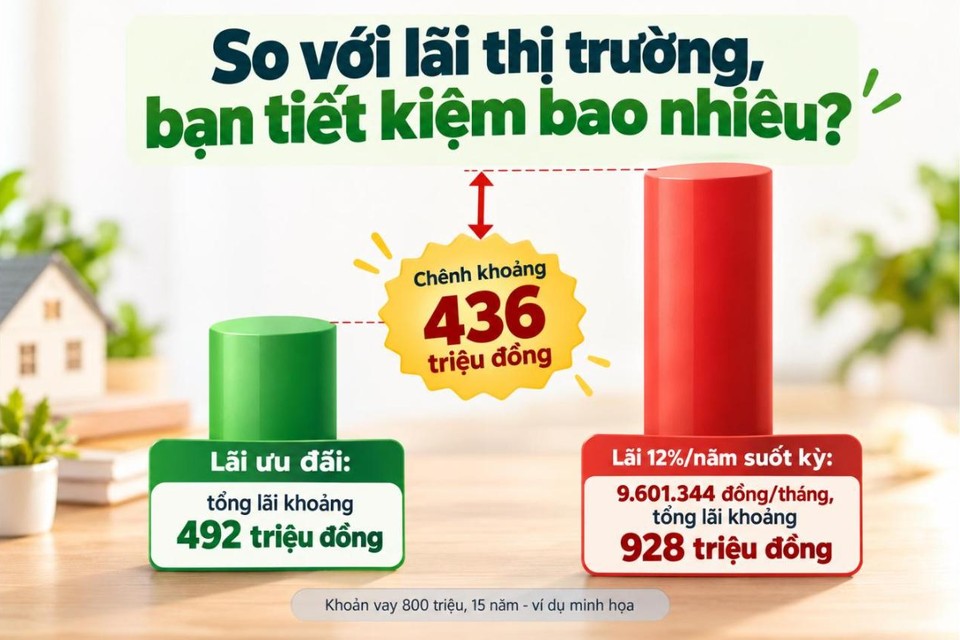
Một trong những lý do khiến nhiều người quan tâm đến chính sách vay ưu đãi là khoản lãi phải trả có thể thấp hơn đáng kể so với vay theo lãi suất thị trường.
Vẫn với khoản vay 800 triệu đồng trong 15 năm ở ví dụ trên, nếu áp dụng mức lãi suất 12%/năm trong suốt thời gian vay, số tiền sẽ thay đổi như sau:
Trong khi đó, với phương án lãi suất ưu đãi ở ví dụ trước, tổng lãi cả kỳ khoảng 492 triệu đồng. Như vậy, mức chênh lệch về tổng tiền lãi giữa hai phương án vào khoảng 436 triệu đồng.
Đây là một khoản tiền không nhỏ đối với một gia đình trẻ đang tích lũy để mua nhà.
Tuy nhiên, bạn cũng cần nhớ rằng mức lãi suất ưu đãi chỉ áp dụng theo từng giai đoạn và điều kiện của chương trình. Đừng chỉ nhìn vào mức lãi ban đầu mà bỏ qua khả năng trả nợ trong suốt thời gian vay.
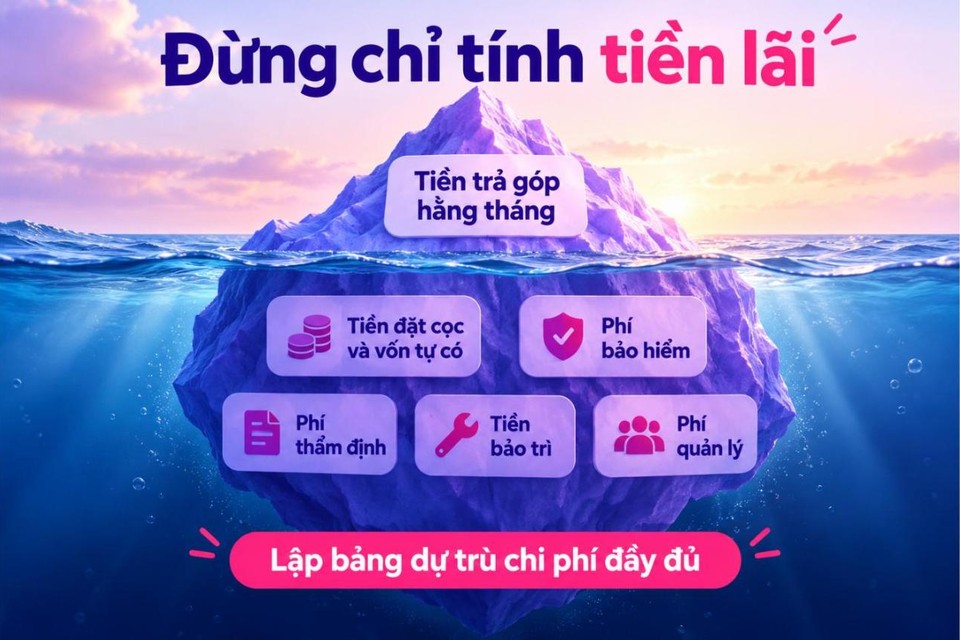
Khi mua nhà, nhiều người thường tập trung tính toán tiền trả góp hằng tháng mà quên mất những khoản chi phí đi kèm. Thực tế, ngoài tiền gốc và lãi vay, bạn còn cần chuẩn bị:
Những khoản này có thể khiến số tiền cần chuẩn bị ban đầu cao hơn dự tính. Vì vậy, trước khi quyết định mua nhà, bạn nên lập một bảng dự trù chi phí đầy đủ, thay vì chỉ nhìn vào số tiền trả góp mỗi tháng.
Một kế hoạch tài chính tốt sẽ giúp gia đình tránh rơi vào tình trạng vừa nhận nhà đã phải xoay xở vì thiếu tiền.
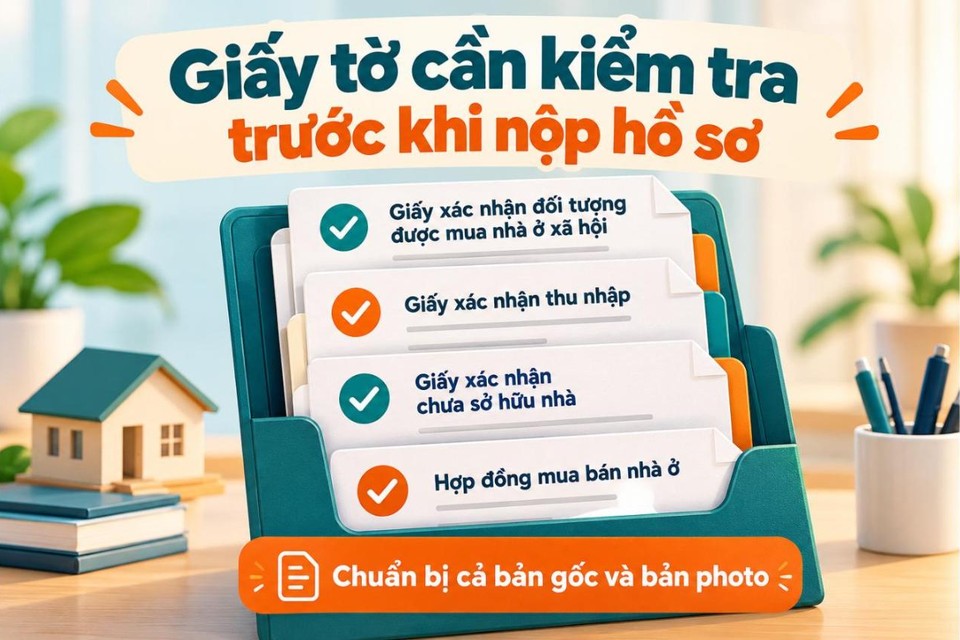
Để quá trình làm thủ tục thuận lợi hơn, bạn nên chủ động chuẩn bị các giấy tờ cần thiết. Một số giấy tờ cần lưu ý gồm:
Bạn nên chuẩn bị cả bản photo và bản gốc để thuận tiện khi đối chiếu, xác minh thông tin.
Ngoài ra, hãy kiểm tra kỹ yêu cầu hồ sơ của chủ đầu tư và ngân hàng trước khi nộp. Mỗi trường hợp có thể cần bổ sung giấy tờ khác nhau.
Chuẩn bị đầy đủ ngay từ đầu sẽ giúp bạn tiết kiệm thời gian, hạn chế việc phải đi lại nhiều lần và chủ động hơn trong quá trình làm thủ tục.
Sở hữu một căn nhà của riêng mình luôn là mong muốn của nhiều người trẻ. Chính sách vay mua nhà ở xã hội với mức lãi suất ưu đãi có thể giúp giấc mơ đó đến gần hơn, đặc biệt với những gia đình chưa có nhiều tiền tích lũy.
Tuy nhiên, vay mua nhà vẫn là một cam kết tài chính dài hạn. Mức lãi thấp không có nghĩa là khoản nợ sẽ không tạo áp lực.
Trước khi quyết định, hãy tính toán kỹ thu nhập, chi phí sinh hoạt và số tiền còn lại sau khi trả nợ mỗi tháng.
Đừng cố vay đến mức tối đa chỉ vì mình có thể được duyệt vay. Một căn nhà thực sự đáng giá khi bạn có thể sống vui vẻ, an tâm và không phải thường xuyên lo lắng về tiền trả góp.
Người trẻ đang tìm hiểu vay mua nhà ở xã hội.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.