 Sổ tay tài chính
Vay vốn
Cách tính lãi vay mua nhà: trả gốc đều và trả đều mỗi tháng khác nhau thế nào?
Tác giả: Trần Anh Khoa
Cùng vay 1 tỷ đồng, cùng lãi suất, cùng thời hạn, nhưng tháng đầu có thể trả gần 11,7 triệu hoặc chỉ khoảng 9 triệu. Khác biệt nằm ở cách tính lãi và cách trả gốc.
Tóm tắt nhanh: Cùng vay 1 tỷ đồng, cùng lãi suất, cùng thời hạn, tháng đầu có thể trả gần 11,7 triệu hoặc chỉ khoảng 9 triệu, tùy cách tính lãi và cách trả gốc. Lãi mỗi kỳ được tính trên dư nợ còn lại, nên trả bớt gốc thì lãi kỳ sau giảm.
1. Lãi được tính trên “dư nợ còn lại”
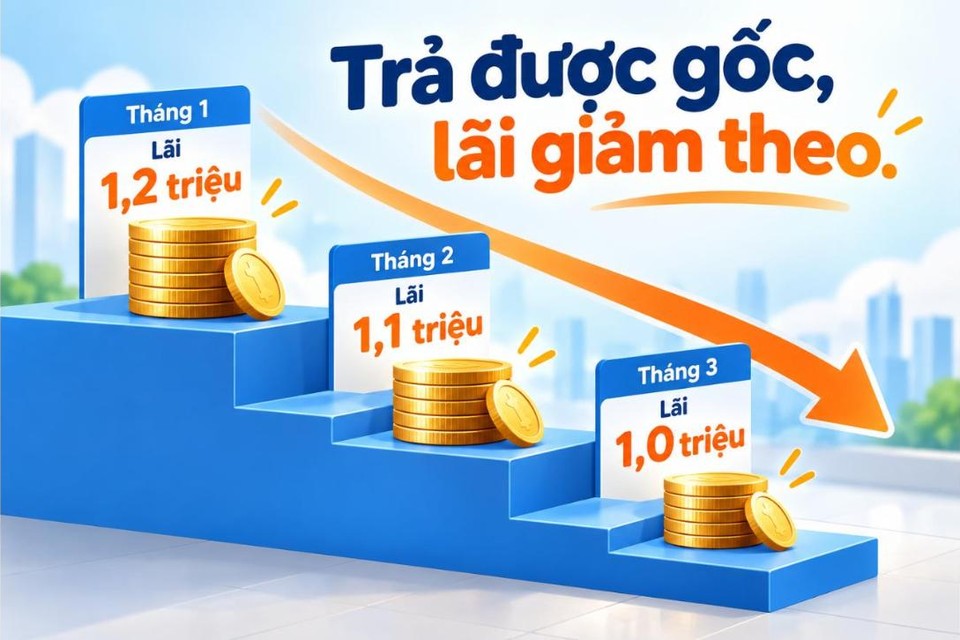
Dư nợ là số tiền gốc bạn còn nợ ngân hàng. Mỗi kỳ, ngân hàng tính lãi trên phần dư nợ này, rồi cộng với phần gốc bạn trả kỳ đó.
Công thức dễ nhớ
- Lãi trong tháng ≈ Dư nợ còn lại x Lãi suất năm / 12.
- Thực tế nhiều ngân hàng tính theo số ngày thực tế của kỳ: Lãi = Dư nợ x Số ngày x Lãi suất năm / 365. Vì vậy tháng 31 ngày lãi nhiều hơn tháng 30 ngày một chút.
- Ví dụ minh họa: vay 120 triệu, 12 tháng, lãi 12%/năm, trả gốc 10 triệu mỗi tháng. Tháng 1 lãi khoảng 1,2 triệu (tổng trả 11,2 triệu). Tháng 2 dư nợ còn 110 triệu nên lãi khoảng 1,1 triệu (tổng trả 11,1 triệu). Lãi giảm dần theo dư nợ.
2. Hai cách trả phổ biến cho khoản vay mua nhà
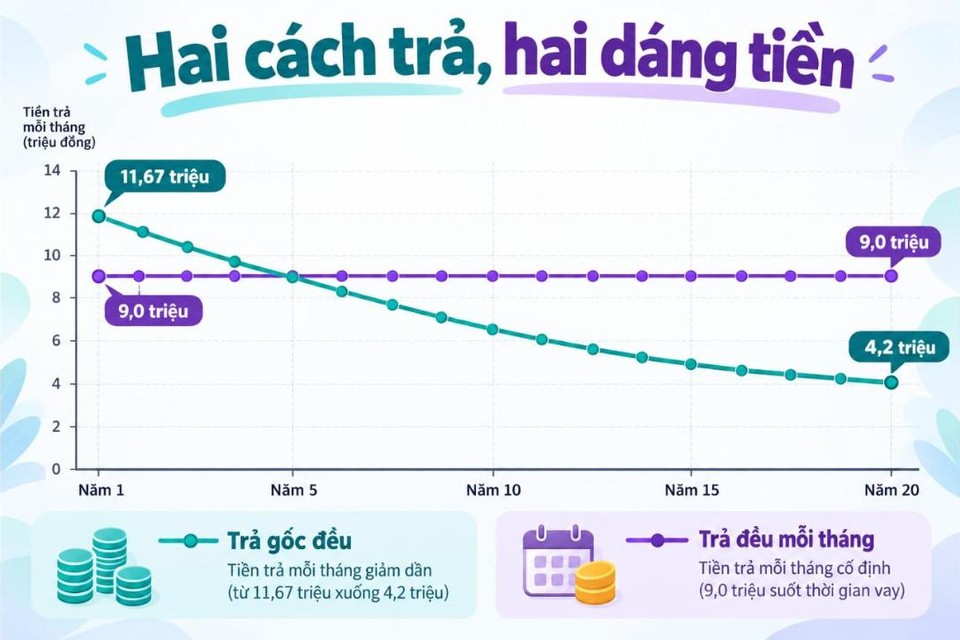
Cách 1: Trả gốc đều. Mỗi tháng bạn trả một phần gốc bằng nhau, cộng với lãi tính trên dư nợ còn lại. Vì lãi giảm dần nên tổng số tiền mỗi tháng cũng giảm dần.
Cách 2: Trả đều mỗi tháng (còn gọi là niên kim). Mỗi tháng bạn trả một số tiền gần như cố định. Ban đầu phần lãi chiếm nhiều, phần gốc ít. Càng về sau, phần lãi giảm và phần gốc tăng dần, nhưng tổng mỗi tháng vẫn giữ nguyên.
Cùng một khoản vay, hai cách trả
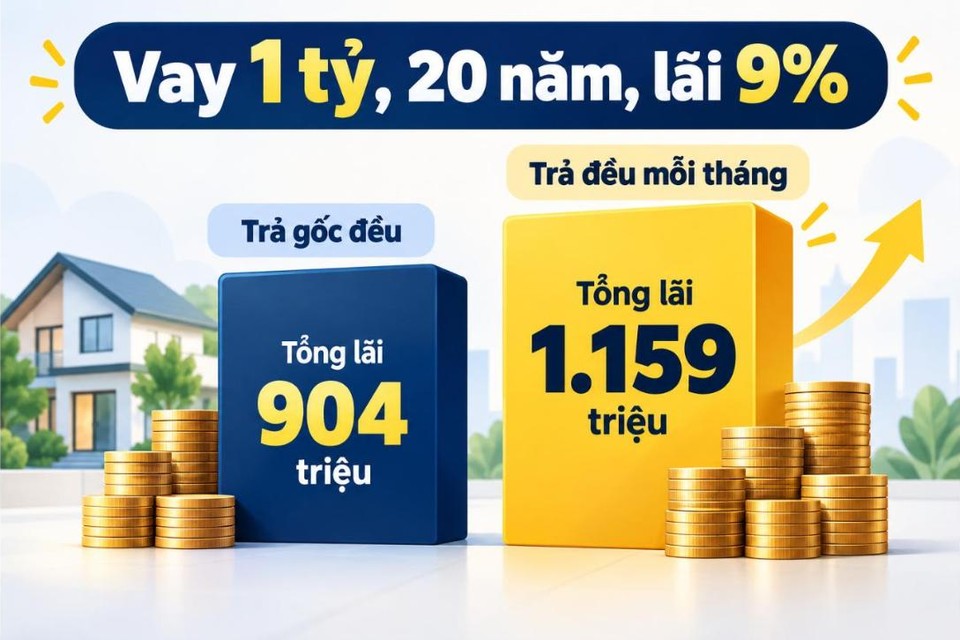
Ví dụ minh họa: vay 1 tỷ đồng, thời hạn 20 năm (240 tháng), lãi suất cố định 9%/năm trong suốt kỳ hạn.
| Trả gốc đều | Trả đều mỗi tháng (niên kim) | |
|---|---|---|
| Gốc mỗi tháng | Khoảng 4,17 triệu | Tăng dần theo thời gian |
| Tháng đầu tiên trả | Khoảng 11,67 triệu (gốc 4,17 + lãi 7,5) | Khoảng 9,0 triệu |
| Tháng cuối cùng trả | Khoảng 4,2 triệu | Khoảng 9,0 triệu |
| Tổng lãi sau 20 năm | Khoảng 904 triệu | Khoảng 1.159 triệu |
| Phù hợp với | Người có thu nhập hiện tại cao, muốn giảm tổng lãi | Người cần khoản trả ổn định để lên kế hoạch chi tiêu |
Trong ví dụ này, trả gốc đều tiết kiệm khoảng 255 triệu đồng tiền lãi so với trả đều, đổi lại tháng đầu phải trả nhiều hơn khoảng 2,7 triệu. Không có cách nào “tốt hơn” cho mọi người. Quan trọng là bạn chọn cách phù hợp với thu nhập của mình.
Lưu ý: không phải ngân hàng nào, sản phẩm nào cũng cho chọn cả hai cách. Hãy hỏi rõ cán bộ tín dụng ngay từ đầu.
3. Cẩn thận với “lãi phẳng”
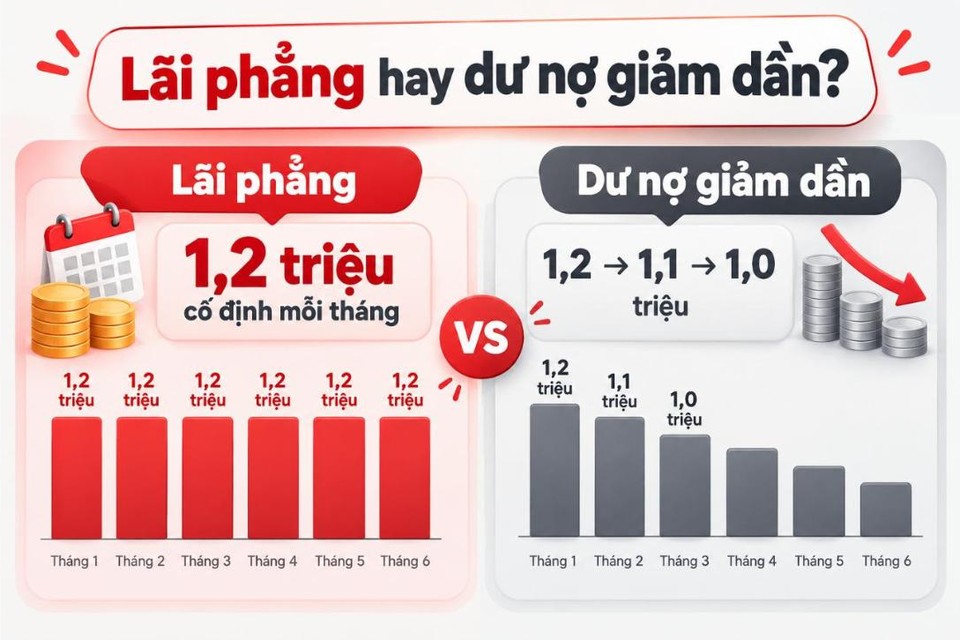
Một số khoản vay, nhất là vay tiêu dùng và trả góp, quảng cáo mức lãi theo tháng và tính trên số tiền vay ban đầu, không giảm theo dư nợ. Ví dụ vay 120 triệu, lãi 12%/năm tính phẳng thì mỗi tháng lãi cố định 1,2 triệu từ tháng đầu đến tháng cuối, dù gốc đã trả bớt.
Nhìn con số lãi có vẻ giống nhau, nhưng tổng lãi phải trả cao hơn nhiều so với tính theo dư nợ giảm dần.
4. Hết thời gian ưu đãi: lãi suất thả nổi
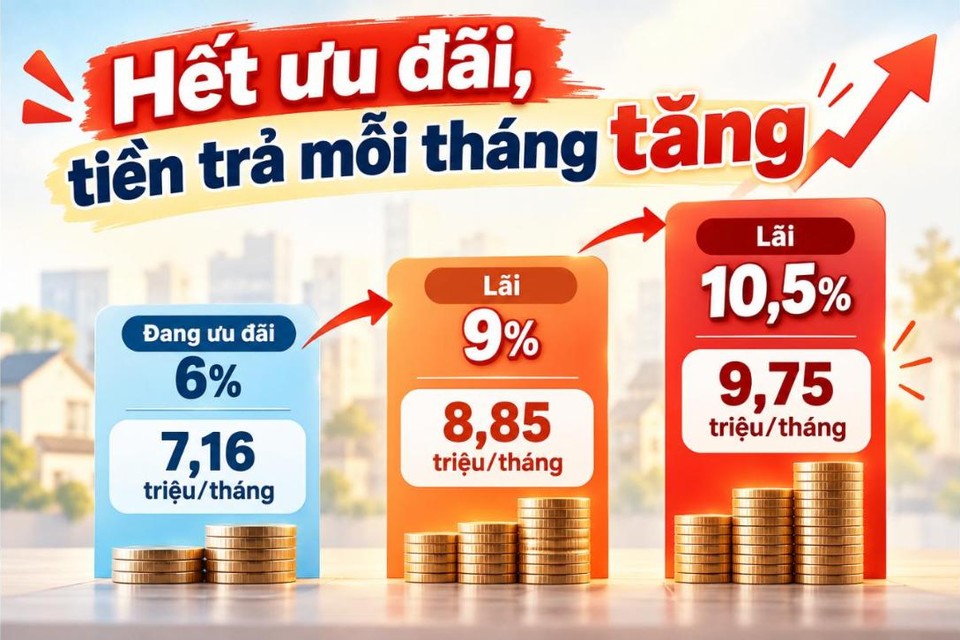
Nhiều gói vay mua nhà có lãi suất ưu đãi trong một thời gian đầu (ví dụ 12 đến 24 tháng, tùy ngân hàng và thời điểm). Sau đó chuyển sang lãi suất thả nổi, thường được tính theo công thức: Lãi suất thả nổi = Lãi suất cơ sở + Biên độ.
- Lãi suất cơ sở: do ngân hàng công bố và có thể thay đổi theo từng thời kỳ.
- Biên độ: con số cộng thêm, thường được ghi trong hợp đồng.
Ví dụ minh họa: lãi ưu đãi hết hạn thì tiền trả thay đổi ra sao?
- Vay 1 tỷ, 20 năm, trả đều mỗi tháng. Hai năm đầu lãi ưu đãi 6%/năm, mỗi tháng trả khoảng 7,16 triệu.
- Sau 2 năm, dư nợ còn khoảng 945 triệu, còn 18 năm để trả.
- Nếu lãi thả nổi là 9%/năm: mỗi tháng trả khoảng 8,85 triệu (tăng khoảng 1,7 triệu).
- Nếu lãi thả nổi là 10,5%/năm: mỗi tháng trả khoảng 9,75 triệu (tăng khoảng 2,6 triệu).
- Các con số lãi thả nổi ở đây chỉ để minh họa, không phải mức của một ngân hàng cụ thể.
Vì vậy khi so sánh các gói vay, đừng chỉ nhìn mức ưu đãi ban đầu. Hãy hỏi cả phần sau ưu đãi sẽ tính thế nào.
5. Phí trả nợ trước hạn
Nếu sau này bạn muốn trả bớt hoặc tất toán sớm, ngân hàng có thể thu phí trả nợ trước hạn. Mức phí và cách tính do hợp đồng quy định và có thể giảm dần theo số năm vay. Hãy đọc kỹ điều khoản này trước khi ký, nhất là nếu bạn dự định trả sớm.
Bảng tóm tắt
| Cách tính | Cách trả | Ưu điểm | Điều cần lưu ý |
|---|---|---|---|
| Dư nợ giảm dần, trả gốc đều | Gốc cố định, lãi giảm dần | Tổng lãi thấp hơn | Tháng đầu trả nhiều nhất |
| Dư nợ giảm dần, trả đều (niên kim) | Tổng mỗi tháng gần như cố định | Dễ lên kế hoạch | Tổng lãi cao hơn gốc đều |
| Lãi phẳng | Lãi tính trên số vay ban đầu | Dễ nhẩm | Tổng lãi thực tế thường cao hơn |
| Thả nổi sau ưu đãi | Lãi cơ sở + biên độ | Lãi có thể giảm nếu thị trường giảm | Tiền trả hàng tháng có thể tăng |
Câu hỏi nên hỏi ngân hàng trước khi ký
- Khoản vay trả theo cách nào: gốc đều hay trả đều mỗi tháng? Có được chọn không?
- Lãi tính theo dư nợ giảm dần hay trên số vay ban đầu? Tính theo tháng hay theo số ngày thực tế?
- Ưu đãi kéo dài bao lâu, mức lãi sau ưu đãi tính thế nào, biên độ bao nhiêu?
- Lãi suất cơ sở dựa vào đâu và điều chỉnh bao lâu một lần?
- Phí trả nợ trước hạn bao nhiêu, thay đổi theo năm thế nào?
- Có phí nào khác: thẩm định, bảo hiểm, quản lý khoản vay?
Bạn cũng có thể dùng công cụ “Tính tiền trả mỗi tháng” ở trang Vay vốn để tự thử với số tiền và lãi suất của mình. Nếu muốn được tư vấn gói vay mua nhà phù hợp, hãy để lại thông tin ở biểu mẫu tư vấn trên trang chủ.
Ai nên đọc
Người sắp vay mua nhà và đang phân vân giữa các cách trả nợ.
Việc cần làm ngay
- Hỏi ngân hàng bạn được chọn cách trả nào (mục 2).
- Hỏi rõ lãi tính trên dư nợ còn lại hay lãi phẳng (mục 1 và mục 3).
- Xem lãi suất thả nổi sau ưu đãi và phí trả nợ trước hạn (mục 4 và mục 5).
Các ví dụ số trong bài chỉ mang tính minh họa, tính đơn giản theo lãi suất cố định, chưa tính phí và bảo hiểm. Điều kiện thực tế khác nhau giữa ngân hàng và từng thời điểm. Bài không phải lời khuyên tài chính và không phải cam kết cho vay.