 Sổ tay tài chính
Vay vốn
Lãi suất vay 1%/tháng: tại sao “lãi phẳng” thật ra đắt hơn bạn nghĩ?
Tác giả: Trần Anh Khoa
Cùng là “12%/năm” nhưng tính trên dư nợ giảm dần hay trên số tiền vay ban đầu thì chênh nhau gần gấp đôi.
Tóm tắt nhanh: Cùng là “12%/năm” nhưng tính trên dư nợ giảm dần hay trên số tiền vay ban đầu (lãi phẳng) thì số tiền phải trả chênh nhau gần gấp đôi. Trước khi vay, hãy hỏi rõ lãi được tính theo cách nào.
1. Hai cách tính lãi
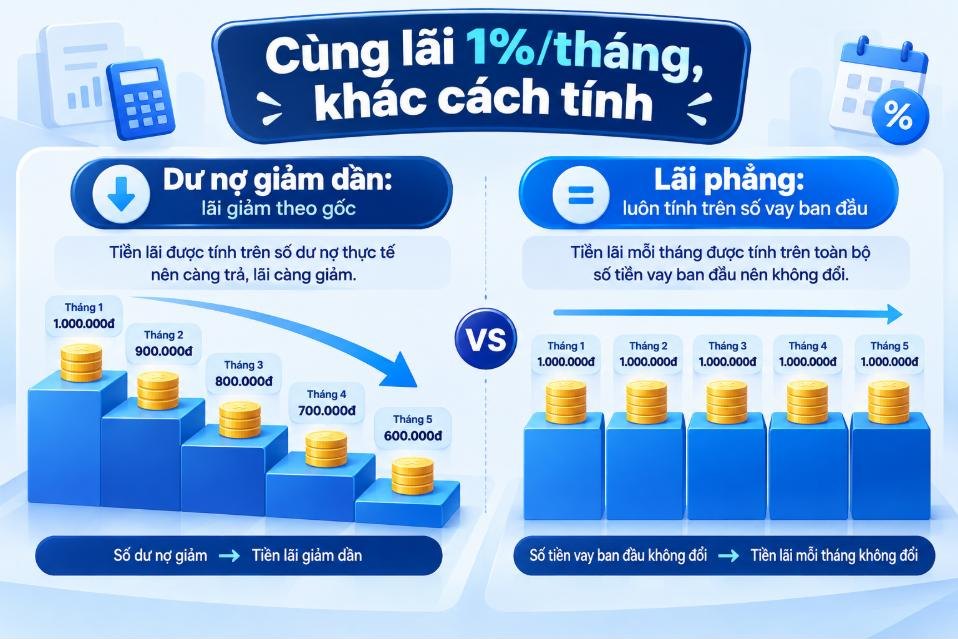
Khi vay, ngân hàng hoặc công ty tài chính có thể quảng cáo lãi suất theo hai cách. Cùng một con số nhưng số tiền bạn trả khác nhau rất xa.
- Lãi trên dư nợ giảm dần: mỗi tháng lãi tính trên số gốc còn lại. Trả được bao nhiêu gốc thì lãi giảm theo.
- Lãi phẳng (trên số tiền vay ban đầu): mỗi tháng lãi luôn tính trên toàn bộ số tiền vay lúc đầu, dù bạn đã trả gốc dần.
2. Ví dụ: vay 100 triệu đồng trong 12 tháng
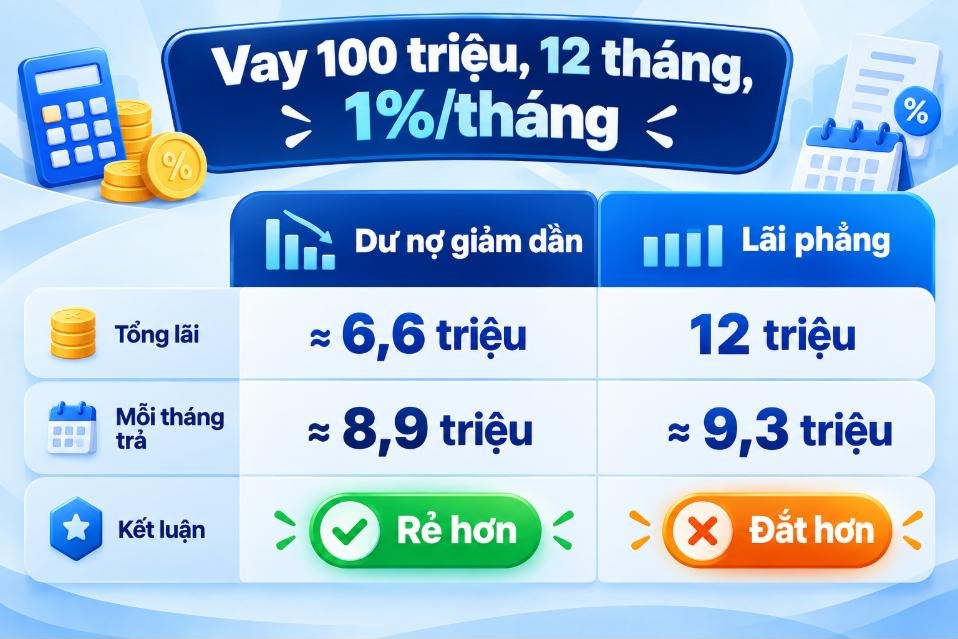
Cùng lãi 1%/tháng:
- Dư nợ giảm dần: tổng lãi khoảng 6,6 triệu đồng, mỗi tháng trả khoảng 8,9 triệu đồng.
- Lãi phẳng: tổng lãi 12 triệu đồng, mỗi tháng trả khoảng 9,3 triệu đồng.
3. Lãi phẳng thực tế là bao nhiêu?
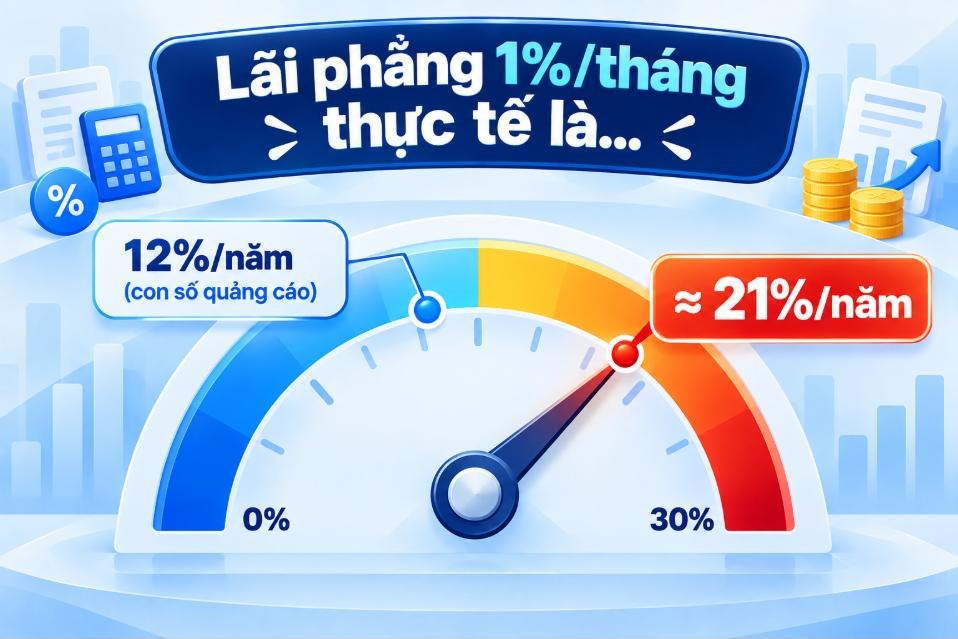
Vì gốc giảm dần mà lãi vẫn tính trên số tiền ban đầu, mức lãi thực tế của lãi phẳng 1%/tháng tương đương khoảng 21%/năm, chứ không phải 12%/năm.
4. Cách tự bảo vệ
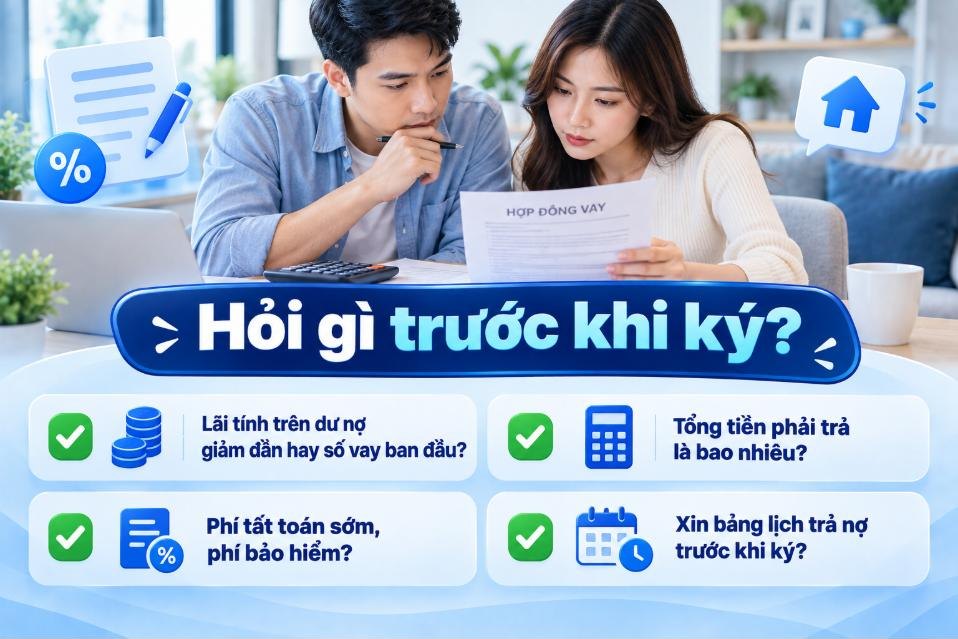
- Hỏi thẳng: “Lãi tính trên dư nợ giảm dần hay trên số tiền vay ban đầu?”
- Hỏi tổng số tiền phải trả cả gốc, lãi và phí. Đây là con số dễ so sánh nhất giữa các nơi.
- Hỏi phí tất toán sớm, phí bảo hiểm khoản vay và các khoản phí khác.
Hãy yêu cầu bảng lịch trả nợ chi tiết trước khi ký. Ở đó bạn thấy từng tháng trả bao nhiêu gốc, bao nhiêu lãi.
Ai nên đọc
Người sắp vay và đang thấy quảng cáo lãi “1%/tháng”.
Việc cần làm ngay
- Hỏi rõ lãi tính trên dư nợ giảm dần hay trên số tiền vay ban đầu (mục 1).
- Tính thử theo ví dụ vay 100 triệu đồng trong 12 tháng (mục 2).
- Làm theo cách tự bảo vệ ở mục 4.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính hay pháp lý. Điều kiện cụ thể khác nhau giữa các ngân hàng.