 Sổ tay tài chính
Vay vốn
Vay tín chấp cần giấy tờ gì và vì sao hay bị từ chối?
Tác giả: Trần Anh Khoa
Vay không cần thế chấp nhà hay xe, nên ngân hàng xem rất kỹ thu nhập và lịch sử trả nợ của bạn.
Tóm tắt nhanh: Vay tín chấp là khoản vay không cần thế chấp nhà hay xe; ngân hàng cho vay dựa vào thu nhập và lịch sử trả nợ của bạn. Vì không có tài sản đảm bảo, họ thường xét hồ sơ kỹ hơn và tính lãi suất cao hơn.
1. Vay tín chấp là gì?
Vay tín chấp là khoản vay mà bạn không cần đưa nhà hay xe ra làm tài sản đảm bảo. Ngân hàng cho vay dựa vào uy tín của bạn, tức là thu nhập và lịch sử trả nợ.
Vì ngân hàng không có tài sản để thu hồi nếu bạn không trả được, họ thường xét hồ sơ kỹ hơn và tính lãi suất cao hơn so với vay có tài sản đảm bảo.
2. Hồ sơ vay tín chấp thường cần những gì?
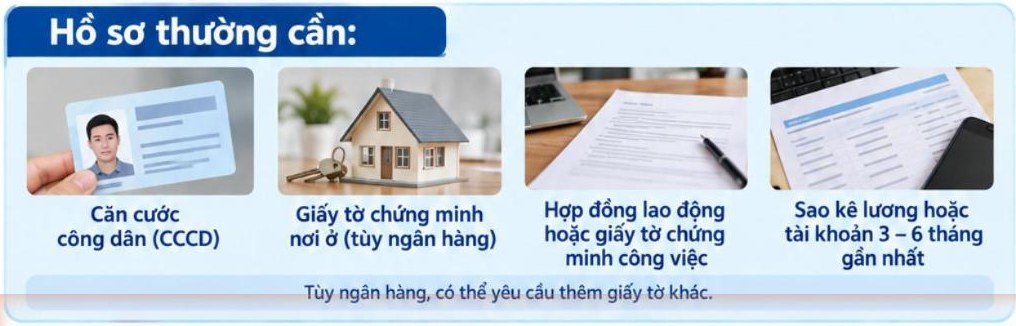
Thường có 4 loại giấy tờ. Mỗi ngân hàng và mỗi gói vay có thể yêu cầu khác nhau, nên bạn hỏi trước khi chuẩn bị. Riêng khoản vay không quá 100 triệu đồng, ngân hàng không bắt buộc yêu cầu phương án sử dụng vốn (Thông tư 12/2024/TT-NHNN).
- Căn cước công dân: để xác minh bạn là ai.
- Giấy tờ chứng minh nơi ở: một số ngân hàng yêu cầu để biết nơi bạn đang sinh sống.
- Hợp đồng lao động hoặc giấy tờ chứng minh công việc: cho ngân hàng thấy bạn có công việc ổn định.
- Sao kê lương hoặc sao kê tài khoản 3 đến 6 tháng gần nhất: cho thấy thu nhập thực tế của bạn mỗi tháng.
3. Vì sao hồ sơ vay hay bị từ chối?
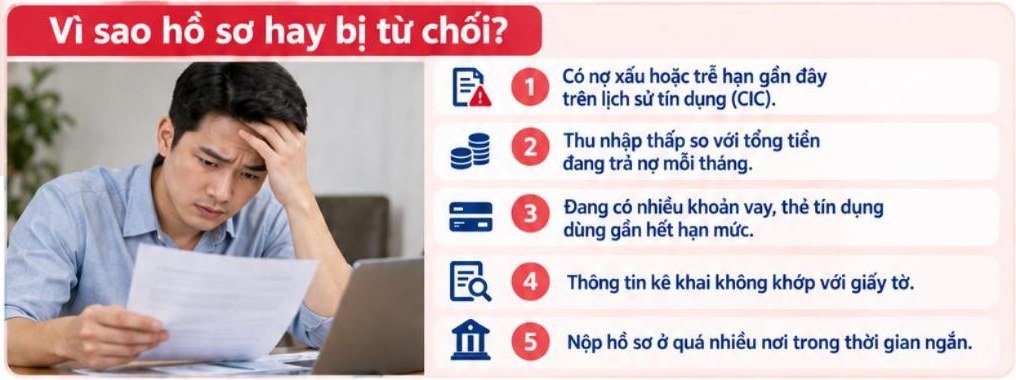
Theo quy định, người vay phải có khả năng tài chính để trả nợ (Điều 7 Thông tư 39/2016/TT-NHNN). Vì vậy ngân hàng xem xét kỹ các yếu tố sau, và đây là 5 lý do hồ sơ hay bị từ chối:
- Có nợ xấu hoặc trễ hạn gần đây: CIC là trung tâm lưu lịch sử vay và trả nợ của mỗi người. Ngân hàng xem lịch sử này trước khi quyết định cho vay.
- Thu nhập thấp so với số tiền đang trả nợ mỗi tháng: nếu phần lớn thu nhập đã dành trả nợ, ngân hàng lo bạn khó trả thêm khoản mới.
- Đang có nhiều khoản vay, hoặc thẻ tín dụng dùng gần hết hạn mức: ngân hàng đánh giá bạn đang vay khá nhiều.
- Thông tin kê khai không khớp giấy tờ: chỉ cần lệch số điện thoại, nơi ở hay nơi làm việc cũng có thể khiến hồ sơ bị dừng.
- Nộp hồ sơ ở quá nhiều nơi trong thời gian ngắn: mỗi lần nộp, ngân hàng thường tra cứu lịch sử tín dụng của bạn. Nhiều lần như vậy có thể khiến ngân hàng nghĩ bạn đang cần tiền gấp.
4. Trước khi nộp hồ sơ, bạn nên làm gì?
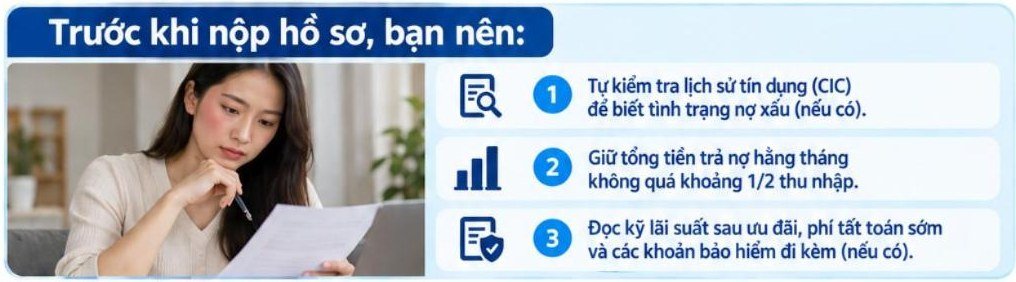
- Tự kiểm tra lịch sử tín dụng (CIC): biết trước mình có nợ xấu hay trễ hạn không, để kịp xử lý hoặc hỏi ngân hàng.
- Tính khả năng trả nợ: một mức tham khảo quen thuộc là giữ tổng tiền trả nợ hằng tháng không vượt quá khoảng một nửa thu nhập, để bạn vẫn đủ sống thoải mái.
- Đọc kỹ điều khoản: lãi suất sau thời gian ưu đãi, phí khi tất toán sớm và bảo hiểm đi kèm. Đây là những khoản dễ bị bỏ sót.
5. Cảnh giác lừa đảo
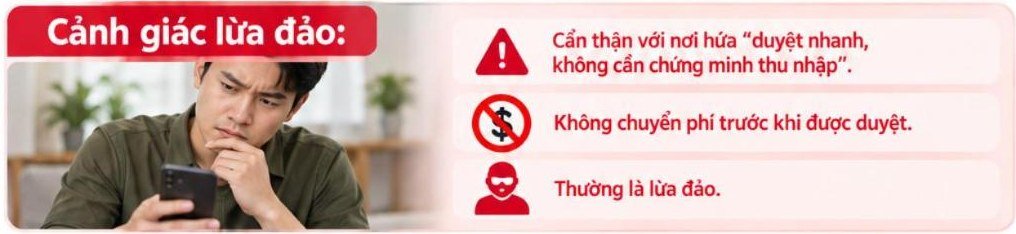
Nếu một nơi hứa “duyệt nhanh, không cần chứng minh thu nhập” rồi đòi bạn nộp phí trước, đó thường là dấu hiệu lừa đảo. Hành vi lừa người khác để chiếm đoạt tài sản có thể bị xử lý hình sự (Điều 174 Bộ luật Hình sự 2015).
Ngân hàng và công ty tài chính uy tín luôn xem xét thu nhập của bạn. Bạn chỉ nên làm việc qua app, website hoặc chi nhánh chính thức, và không chuyển tiền “phí duyệt hồ sơ” cho ai trước khi khoản vay được giải ngân.
Ai nên đọc
Người chuẩn bị nộp hồ sơ vay tín chấp, hoặc vừa bị từ chối.
Việc cần làm ngay
- Chuẩn bị hồ sơ theo mục 2.
- Xem vì sao hồ sơ hay bị từ chối (mục 3).
- Làm các việc ở mục 4 trước khi nộp.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính. Yêu cầu cụ thể khác nhau giữa các ngân hàng và từng gói vay.