 Sổ tay tài chính
Vay vốn
Doanh nghiệp vay ngắn hạn, vay mua xe: ngân hàng xem xét gì?
Tác giả: Trần Anh Khoa
Sáu điều ngân hàng thường nhìn đầu tiên khi công ty xin vay: CIC, tuổi công ty, lãi lỗ, sao kê, tài sản chủ doanh nghiệp và đi thẩm định thực tế.
Tóm tắt nhanh: Sáu điều ngân hàng thường nhìn đầu tiên khi công ty xin vay: CIC, tuổi công ty, lãi lỗ, sao kê, tài sản chủ doanh nghiệp và đi thẩm định thực tế. Ngân hàng thường tra CIC trước, nơi lưu lịch sử vay nợ của cả công ty và người đứng sau.
1. CIC: xem lịch sử vay nợ của cả công ty lẫn người đứng sau
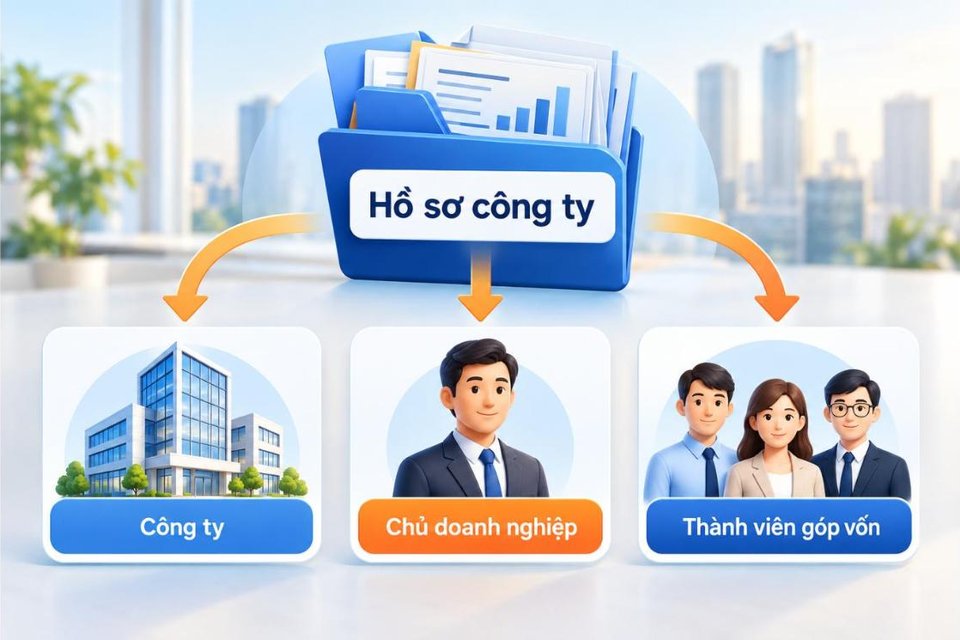
CIC là Trung tâm Thông tin tín dụng Quốc gia Việt Nam, thuộc Ngân hàng Nhà nước, nơi lưu lịch sử vay nợ và trả nợ của cá nhân và doanh nghiệp. Trước khi xem giấy tờ khác, ngân hàng thường tra CIC trước.
Ngân hàng không chỉ tra CIC của công ty. Họ thường tra thêm chủ doanh nghiệp (người đại diện pháp luật, chủ sở hữu) và các thành viên góp vốn, cổ đông lớn. Vì vậy một khoản nợ trễ hạn của cá nhân, như thẻ tín dụng hay vay tiêu dùng, vẫn có thể làm hồ sơ của công ty bị chậm hoặc bị từ chối.
- Có nợ xấu hoặc nợ cần chú ý ở hiện tại hay gần đây không.
- Công ty và chủ doanh nghiệp đang vay ở bao nhiêu nơi, dư nợ lớn hay nhỏ so với quy mô.
- Có trả nợ đúng hạn đều đặn trong quá khứ không.
Nên làm trước khi nộp hồ sơ: tự kiểm tra thông tin tín dụng của mình và của công ty; nếu có khoản trễ hạn cũ thì tất toán và xin xác nhận của đơn vị cho vay; hỏi các thành viên góp vốn về khoản vay cá nhân của họ.
2. Năm thành lập: công ty càng “có tuổi”, càng dễ được xem xét
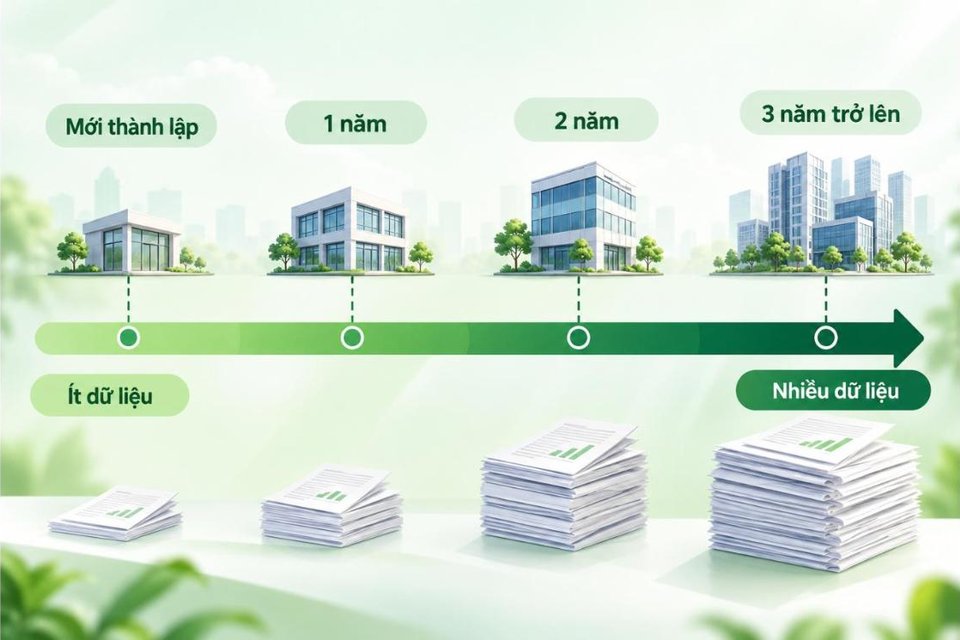
Ngân hàng cho vay dựa trên dữ liệu. Công ty mới thành lập chưa có nhiều báo cáo thuế, chưa có nhiều tháng sao kê nên khó đánh giá khả năng trả nợ. Vì thế thời gian hoạt động là tiêu chí đầu vào khá phổ biến. Mỗi ngân hàng và mỗi sản phẩm có mốc riêng; nhiều nơi muốn công ty đã hoạt động ít nhất một đến hai năm và có ít nhất một kỳ báo cáo thuế trọn năm.
Công ty mới vẫn có cơ hội, nhưng thường cần bù bằng điểm mạnh khác: chủ doanh nghiệp có kinh nghiệm cùng ngành, hợp đồng đầu ra rõ ràng hoặc tài sản đảm bảo tốt.
3. Báo cáo thuế: lãi hay lỗ, và đừng để lỗ lũy kế
Ngân hàng xem báo cáo tài chính và quyết toán thuế các năm gần nhất. Ngân hàng hiểu rằng nhiều doanh nghiệp không khai lãi lớn trên báo cáo thuế, nên thường không đòi hỏi lãi cao. Năm gần nhất có lãi, dù ở mức tương đối, thường đã là tín hiệu chấp nhận được.
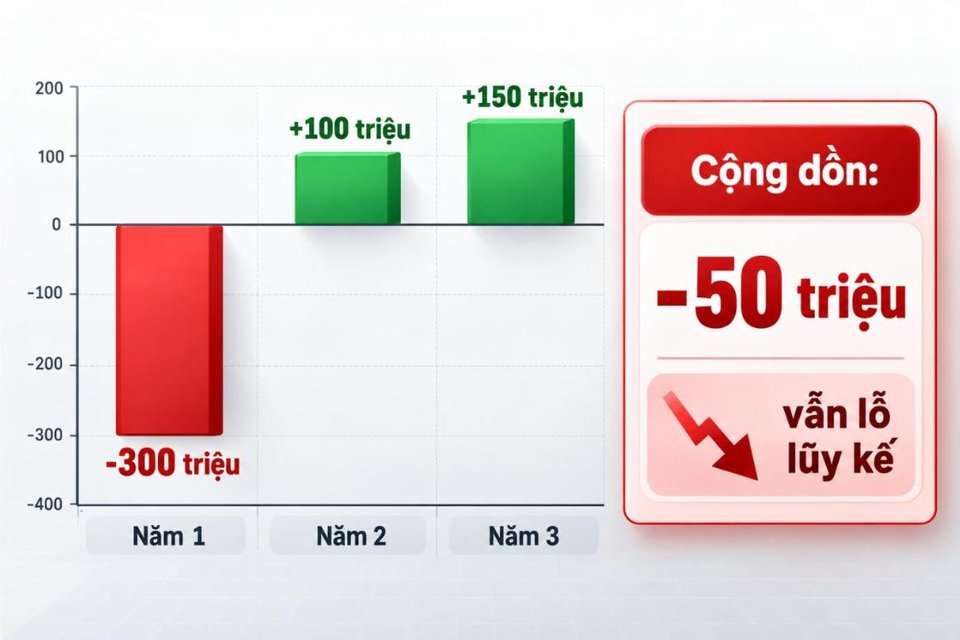
Điều kiện gần như bắt buộc: không lỗ lũy kế. Lỗ lũy kế là tổng kết quả kinh doanh cộng dồn qua các năm. Ví dụ minh họa: năm 1 lỗ 300 triệu, năm 2 lãi 100 triệu, năm 3 lãi 150 triệu. Cộng dồn: -300 + 100 + 150 = -50 triệu. Dù hai năm gần nhất đều lãi, công ty vẫn còn lỗ lũy kế 50 triệu. Nhiều ngân hàng xem đây là điều kiện kiên quyết.
- Rà soát số liệu các năm để biết công ty đang ở đâu trước khi gặp ngân hàng.
- Nếu còn lỗ lũy kế, cân nhắc phương án khác (bổ sung tài sản đảm bảo, giảm số tiền vay) hoặc chờ thêm một kỳ báo cáo.
- Số liệu trên báo cáo thuế cần khớp với sao kê và hợp đồng.
4. Sao kê 3 đến 6 tháng: ngân hàng xem “dòng máu” của công ty
Ngân hàng thường yêu cầu sao kê tài khoản của công ty trong 3 đến 6 tháng gần nhất. Báo cáo thuế cho biết công ty làm ra bao nhiêu trên giấy, còn sao kê cho thấy tiền thật đang vào ra thế nào.
- Dòng tiền có thường xuyên không: tiền về đều mỗi tháng tốt hơn vài khoản lớn dồn vào một lúc.
- Dòng tiền có khớp doanh thu không: tiền vào nên tương xứng doanh thu công ty khai báo.
- Số dư CASA bình quân: CASA là tiền gửi không kỳ hạn, tiền nằm trên tài khoản thanh toán, rút lúc nào cũng được. Ngân hàng tính số dư bình quân chứ không chỉ nhìn số dư ngày cuối.
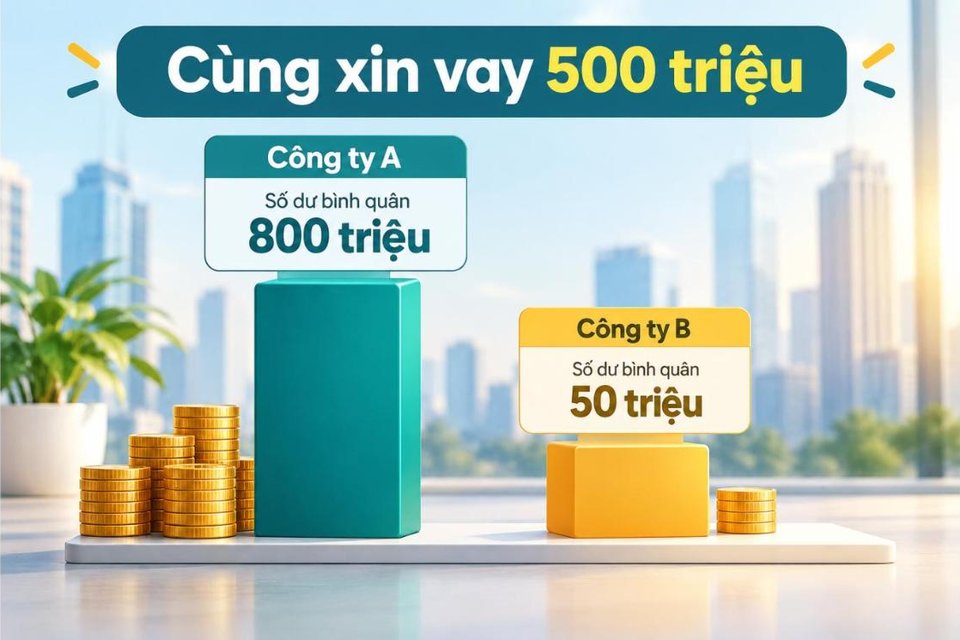
CASA dồi dào là một lợi thế vì cho thấy công ty có tiền “đệm”, ít bị thiếu tiền khi đến hạn trả nợ. Ví dụ minh họa: hai công ty cùng xin vay 500 triệu, A có số dư bình quân 800 triệu, B chỉ 50 triệu; với điều kiện khác tương đương, ngân hàng thường yên tâm với A hơn.
Gợi ý: tập trung dòng tiền về một tài khoản chính, tránh để tài khoản gần về 0 cuối tháng, và không chuyển tiền qua lại chỉ để “làm đẹp” sao kê vì ngân hàng đọc được các khoản này.
5. Tài sản tích lũy của chủ doanh nghiệp: không thế chấp, nhưng là điểm cộng
Khi báo cáo của công ty chưa mạnh (mới thành lập, lãi mỏng, dòng tiền chưa đều), ngân hàng có thể hỏi thêm về tài sản của chủ doanh nghiệp và các thành viên góp vốn, như nhà đất, xe, sổ tiết kiệm, các khoản đầu tư.
Đây không phải yêu cầu đem tài sản đó đi thế chấp. Nó là thông tin tham khảo để ngân hàng thấy chủ doanh nghiệp có năng lực tài chính cá nhân và có thể hỗ trợ công ty khi cần. Nên kê khai trung thực, có giấy tờ chứng minh. Điểm cộng này không thay thế được những yếu tố cốt lõi như CIC sạch và không lỗ lũy kế.
6. Thẩm định thực tế: hồ sơ chỉ là một phần của bức tranh
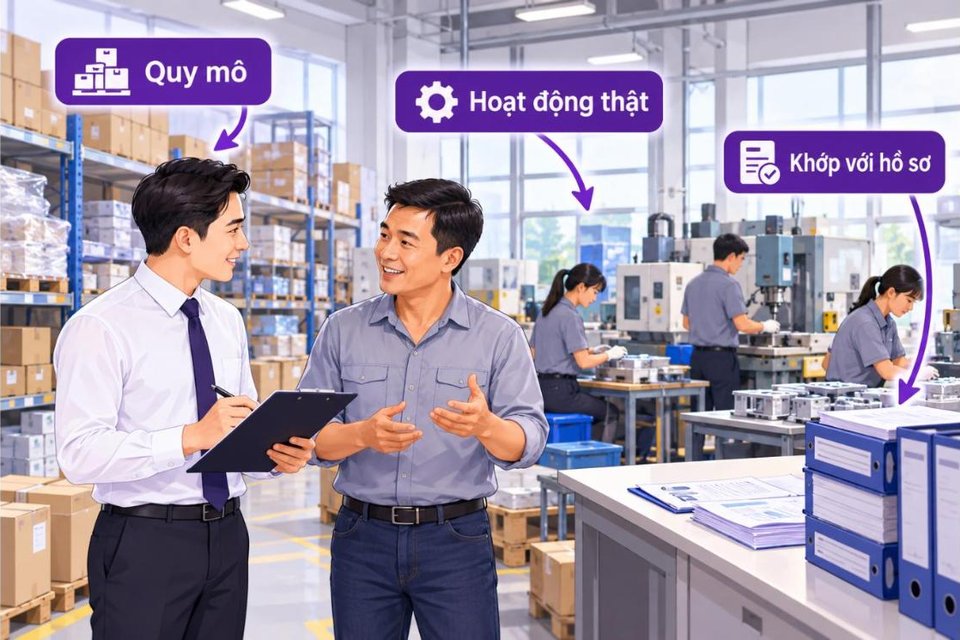
Hồ sơ công ty gồm báo cáo thuế, sao kê, hợp đồng… chỉ phản ánh một phần tình hình kinh doanh thực tế. Vì vậy, với khoản vay doanh nghiệp, cán bộ ngân hàng thường đến tận nơi xem công ty hoạt động thế nào.
Theo kinh nghiệm thực tế của người làm nghề, thẩm định thực tế là một trong những yếu tố quyết định, có thể chiếm khoảng 50 đến 70% khả năng thành công của hồ sơ, vì người đi thẩm định cảm nhận trực tiếp được quy mô và hoạt động thật của doanh nghiệp rồi mới đưa ra quyết định. Đây là con số ước lượng theo kinh nghiệm, không phải quy định của ngân hàng nào.
- Trụ sở, kho xưởng, cửa hàng: có thật không, quy mô ra sao, có đúng địa chỉ đăng ký không.
- Hoạt động đang diễn ra: có nhân viên làm việc, hàng hóa, máy móc, đơn hàng đang xử lý không.
- Chủ doanh nghiệp: hiểu rõ ngành nghề, trả lời trôi chảy về khách hàng, nhà cung cấp.
- Sự khớp với hồ sơ: những gì thấy tận mắt có tương xứng doanh thu, tồn kho và sao kê đã nộp không.
Ví dụ minh họa: hai công ty có báo cáo thuế và sao kê tương tự. Công ty A có xưởng gọn gàng, nhiều nhân viên, hàng đang giao; công ty B chỉ có một văn phòng nhỏ vắng người, chủ không nắm rõ khách hàng. Dù hồ sơ giống nhau, ngân hàng thường tin tưởng A hơn.
Gợi ý: sắp xếp để chủ doanh nghiệp hoặc người nắm rõ hoạt động có mặt khi ngân hàng đến; chuẩn bị sẵn sổ sách, hợp đồng, hóa đơn để đối chiếu tại chỗ; trình bày trung thực vì điều không khớp hồ sơ rất dễ bị nhận ra.
Vay mua xe: có gì khác?
Các tiêu chí trên áp dụng tương tự khi công ty vay mua xe. Điểm khác là khoản vay mua xe thường có chính chiếc xe làm tài sản đảm bảo, nên ngân hàng còn xem giá trị xe, tỷ lệ vay trên giá xe và mục đích sử dụng xe cho kinh doanh. CIC, báo cáo thuế và dòng tiền vẫn được xem kỹ để đánh giá khả năng trả nợ hằng tháng.
Tóm tắt 6 tiêu chí và giấy tờ bổ sung theo ngành
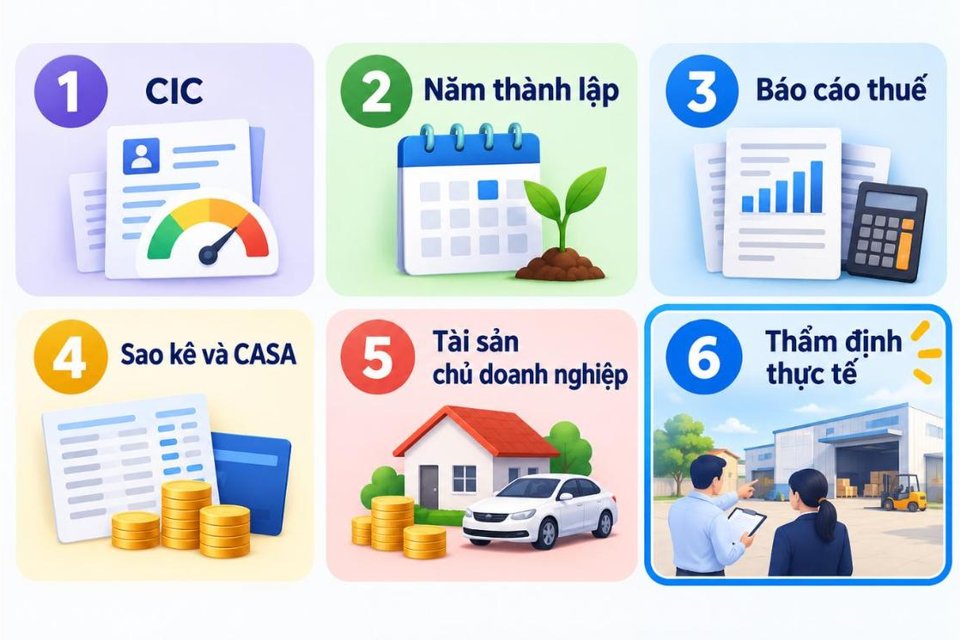
Sáu điều trên chỉ là những yếu tố cơ bản nhất để ngân hàng nhìn vào đầu tiên. Tùy ngành nghề, ngân hàng có thể yêu cầu thêm giấy tờ khác. Ví dụ minh họa: công ty xây dựng có thể được hỏi hợp đồng thi công, biên bản nghiệm thu; công ty thương mại hỏi hợp đồng mua bán, tồn kho; công ty vận tải hỏi hợp đồng vận chuyển, giấy tờ xe; ngành có điều kiện thì hỏi giấy phép hoạt động. Danh sách cụ thể do từng ngân hàng quyết định, nên hỏi cán bộ tín dụng ngay từ đầu.
Nếu muốn đánh giá nhanh hồ sơ của công ty mình, hãy để lại thông tin ở biểu mẫu trên trang để được tư vấn.
Ai nên đọc
Chủ doanh nghiệp và kế toán đang chuẩn bị hồ sơ vay ngắn hạn hoặc vay mua xe.
Việc cần làm ngay
- Kiểm tra CIC của công ty và của người đứng sau (mục 1).
- Soát báo cáo thuế và sao kê 3 đến 6 tháng (mục 3 và mục 4).
- Đối chiếu với bảng tóm tắt 6 tiêu chí ở cuối bài.
Bài mang tính tham khảo chung, không phải cam kết sẽ được duyệt vay và không phải lời khuyên tài chính. Các ví dụ số chỉ để minh họa.