 Sổ tay tài chính
Tác giả: Trần Anh Khoa
Vay vốn · 30/10/2026
Thử tưởng tượng một ngày, bạn bất ngờ cần 10 triệu đồng để đóng tiền học cho con, sửa xe hoặc giải quyết một khoản chi ngoài dự tính.
Lướt điện thoại một lúc, bạn bắt gặp quảng cáo: "Duyệt trong 5 phút, chỉ cần CCCD". Thủ tục đơn giản, không cần đi đâu, lại có tiền khá nhanh. Nghe qua thật khó để từ chối.
Nhưng có một điều bạn nên dừng lại suy nghĩ: khoản vay ấy thực sự tốn bao nhiêu tiền?
Chẳng hạn, mức lãi được quảng cáo chỉ 1,5%/tháng nghe có vẻ nhẹ nhàng. Tuy nhiên, cách tính lãi và những khoản phí đi kèm có thể khiến số tiền phải trả cao hơn bạn tưởng.
Trước khi bấm nút đăng ký vay, hãy cùng tìm hiểu 6 điều quan trọng dưới đây.
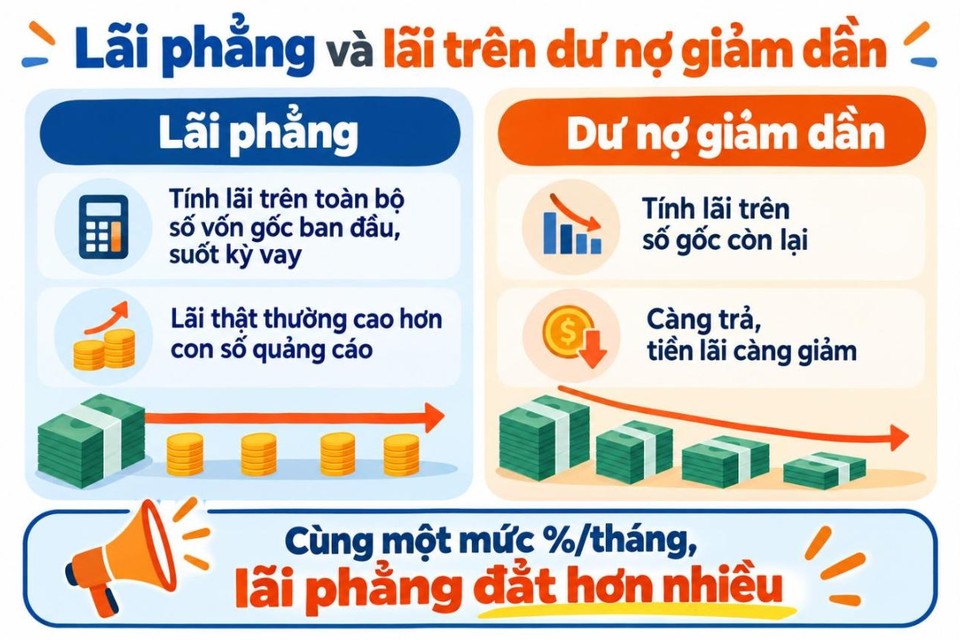
Không phải khoản vay nào cũng tính lãi giống nhau. Có hai cách tính bạn nên biết:
Điểm khác biệt nằm ở đây: với cùng một con số phần trăm, lãi phẳng thường khiến bạn phải trả nhiều tiền hơn so với lãi tính trên dư nợ giảm dần.
Vì vậy, đừng chỉ nhìn vào con số lãi suất được quảng cáo. Hãy hỏi rõ bên cho vay đang áp dụng cách tính nào.
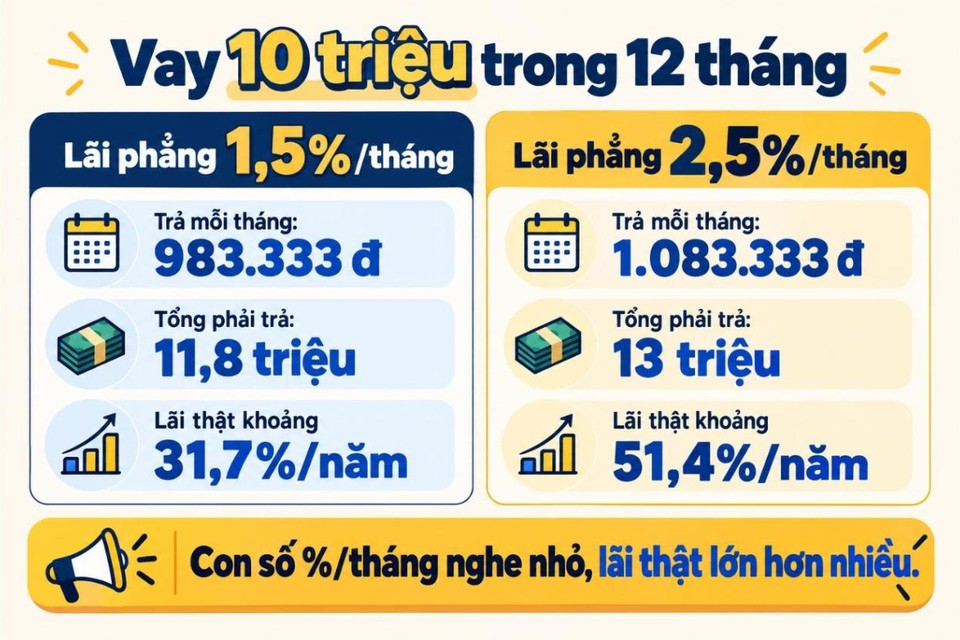
Hãy cùng xem một ví dụ đơn giản để thấy sự khác biệt. Giả sử bạn vay 10 triệu đồng trong 12 tháng, với hai mức lãi phẳng khác nhau.
Trường hợp 1: lãi phẳng 1,5%/tháng
Trường hợp 2: lãi phẳng 2,5%/tháng
Bạn có thể thấy, mức lãi phẳng 1,5%/tháng nghe không quá cao. Nhưng khi quy đổi theo cách tính thực tế, lãi suất tương đương đã lên khoảng 31,7%/năm.
Đây là lý do bạn không nên chỉ nhìn vào mức lãi suất quảng cáo. Điều quan trọng hơn là số tiền thực tế phải bỏ ra để hoàn tất khoản vay.
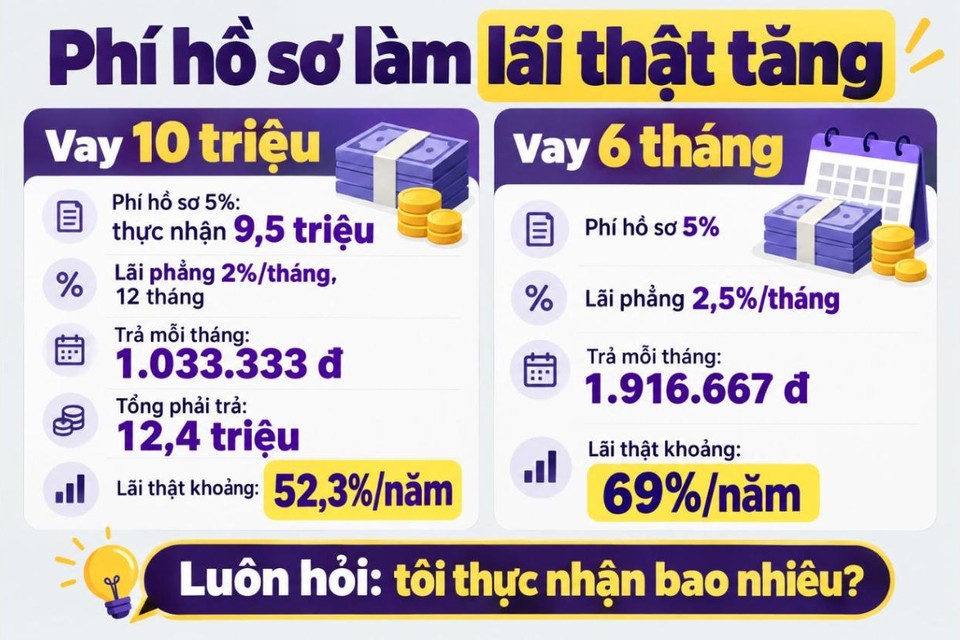
Một điều dễ bị bỏ sót khi vay online là phí hồ sơ. Bạn có thể được thông báo vay 10 triệu đồng, nhưng sau khi trừ phí, số tiền thực nhận lại thấp hơn. Trong khi đó, tiền lãi vẫn được tính theo số tiền vay ban đầu. Hãy xem hai ví dụ sau.
Trường hợp 1: vay 10 triệu đồng, phí hồ sơ 5%
Trường hợp 2: vay trong 6 tháng, phí hồ sơ 5%
Điều đáng chú ý là bạn không nhận đủ số tiền vay, nhưng vẫn phải trả tiền theo khoản vay ban đầu.
Vì vậy, trước khi đồng ý, hãy hỏi rõ có những loại phí nào, phí được thu vào thời điểm nào và số tiền thực nhận là bao nhiêu.
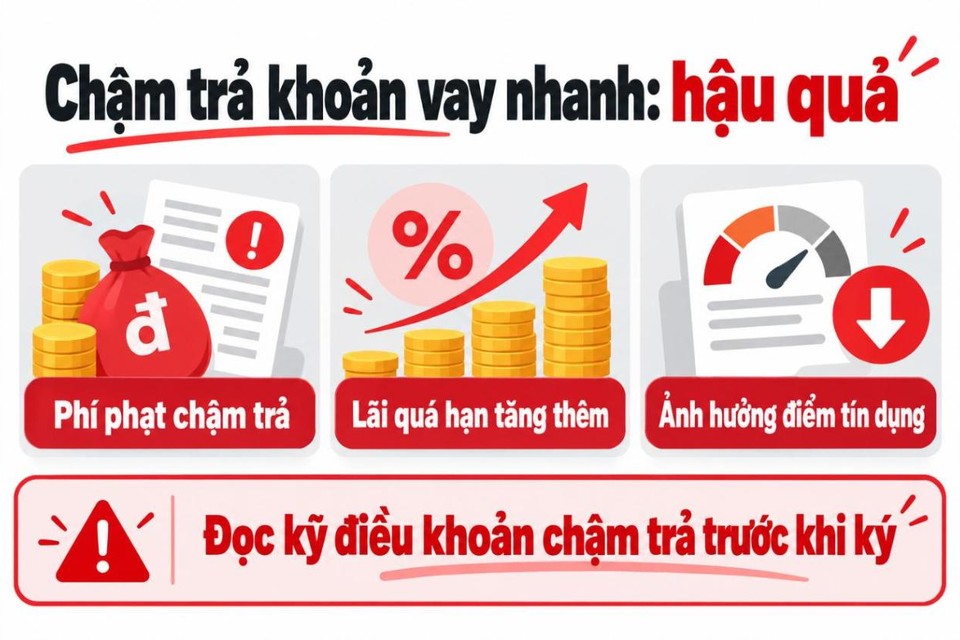
Khi vay tiền, nhiều người thường chỉ quan tâm mỗi tháng phải trả bao nhiêu mà quên mất điều gì sẽ xảy ra nếu thanh toán trễ.
Thực tế, nếu trả chậm, bạn có thể phải chịu thêm phí phạt chậm trả và lãi quá hạn. Những khoản này có thể khiến số tiền nợ tăng nhanh hơn dự tính.
Không chỉ ảnh hưởng đến túi tiền, việc thanh toán trễ còn có thể tác động đến điểm tín dụng của bạn.
Vì vậy, trước khi vay, hãy tự hỏi: nếu tháng đó có việc đột xuất, mình có còn đủ tiền để trả đúng hạn không?
Đừng vay chỉ vì hôm nay có thể trả được. Hãy tính cả những tháng tài chính không thuận lợi.
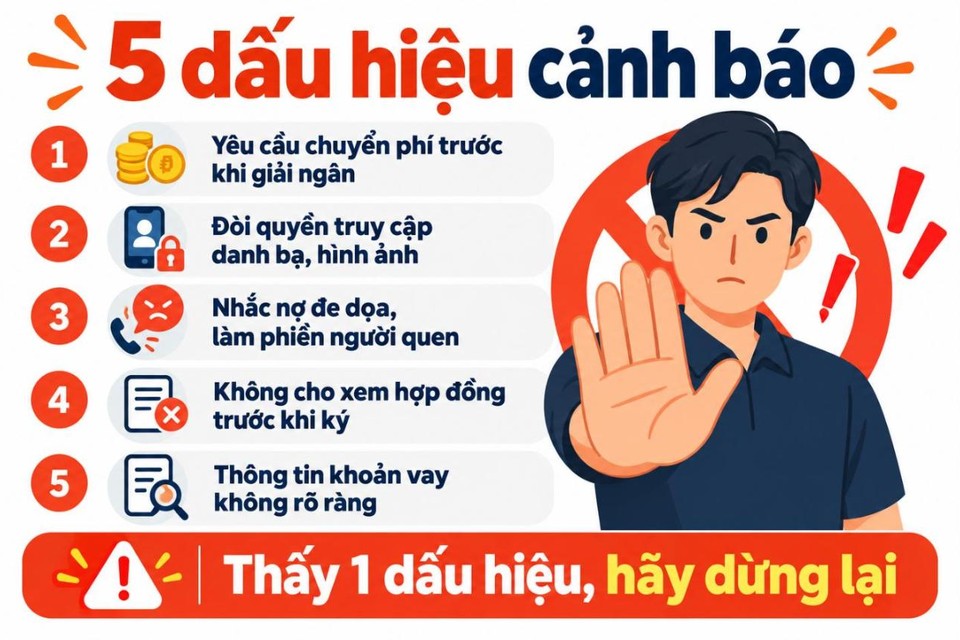
Không phải lời mời vay nhanh nào cũng đáng tin cậy. Nếu gặp những dấu hiệu dưới đây, bạn nên dừng lại và kiểm tra thật kỹ:
Một lời khuyên đơn giản: khi cảm thấy có điều gì đó không ổn, hãy dành thời gian kiểm tra thay vì quyết định vì đang cần tiền gấp.
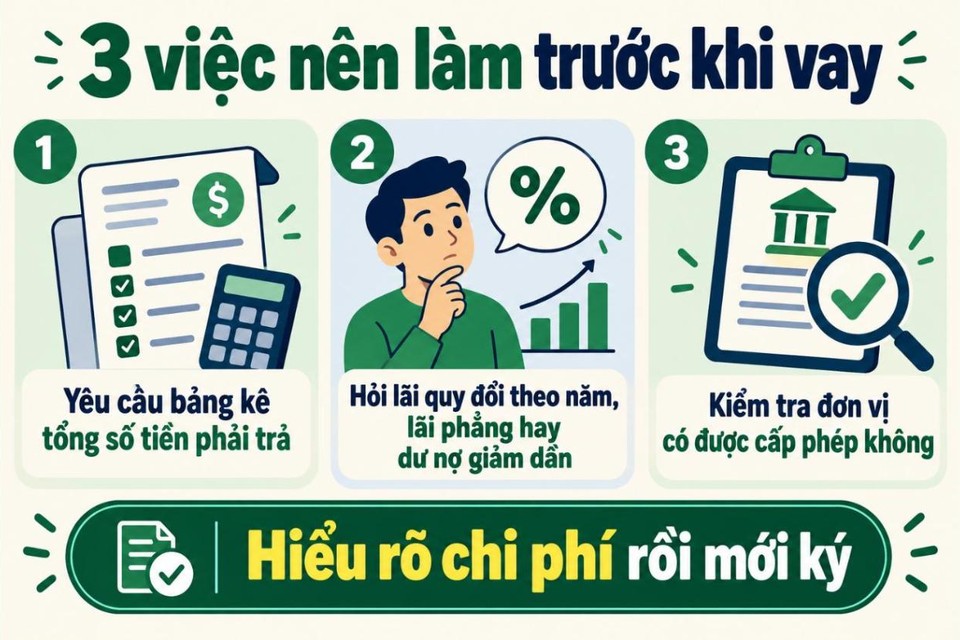
Nếu vẫn đang cân nhắc một khoản vay online, bạn không cần phải quá am hiểu tài chính. Chỉ cần thực hiện 3 việc sau:
Chỉ khi hiểu rõ mình vay của ai, nhận được bao nhiêu và phải trả tổng cộng bao nhiêu, bạn mới nên đưa ra quyết định.
Khi gặp khó khăn tài chính, một khoản vay nhanh có thể giúp bạn giải quyết nhu cầu trước mắt. Nhưng sự tiện lợi đôi khi khiến chúng ta bỏ qua những chi phí phía sau.
Vay tiền không có gì đáng trách. Bạn cần hiểu rõ khoản nợ mình đang nhận và khả năng trả nợ của bản thân.
Nếu có thể, hãy xem vay nhanh online là lựa chọn cuối cùng, không phải giải pháp đầu tiên mỗi khi thiếu tiền.
Trước khi bấm nút đăng ký, hãy nhớ một nguyên tắc: đừng chỉ hỏi mình được vay bao nhiêu, hãy hỏi mình sẽ phải trả tổng cộng bao nhiêu.
Người đang định vay online chỉ cần căn cước.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.