 Sổ tay tài chính
Tiết kiệm
Tiết kiệm, chứng chỉ tiền gửi, chứng chỉ quỹ: khác nhau thế nào?
Tác giả: Trần Anh Khoa
Ba tờ giấy nhìn giống nhau, nhưng khi cần rút tiền mỗi loại là một câu chuyện khác.
Tóm tắt nhanh: Tiết kiệm, chứng chỉ tiền gửi và chứng chỉ quỹ nhìn giống nhau nhưng khác hẳn về rủi ro, bảo hiểm tiền gửi và cách rút tiền. Bài so sánh ba loại qua ví dụ cùng 200 triệu đồng.
Hãy thử tưởng tượng: bạn mang khoản tiền dành dụm nhiều năm đến ngân hàng để gửi tiết kiệm. Nhân viên giới thiệu một sản phẩm lãi hấp dẫn hơn. Tờ giấy bạn nhận có dấu đỏ, có chữ ký, có số tiền rõ ràng. Bạn ra về yên tâm.
Đến lúc cần tiền gấp, bạn mới biết tờ giấy đó không phải sổ tiết kiệm. Nó có thể là chứng chỉ tiền gửi, hoặc chứng chỉ quỹ. Ba cái tên nghe gần giống nhau, nhưng bản chất, rủi ro và cách lấy lại tiền hoàn toàn khác. Bài này giúp bạn phân biệt ba sản phẩm, xem một ví dụ bằng số và biết cần hỏi gì trước khi ký.
1. Ba cái tên, ba bản chất
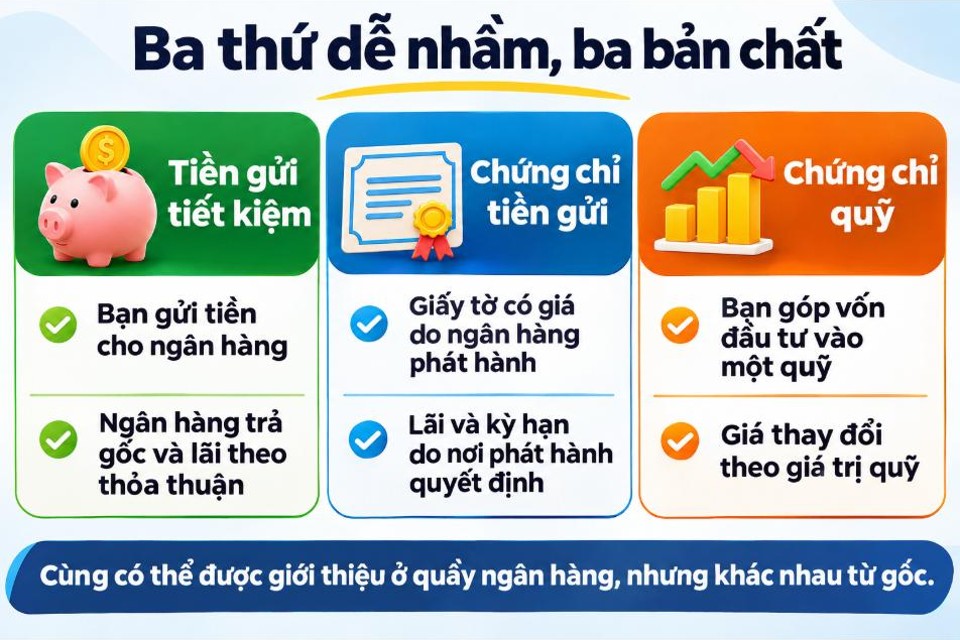
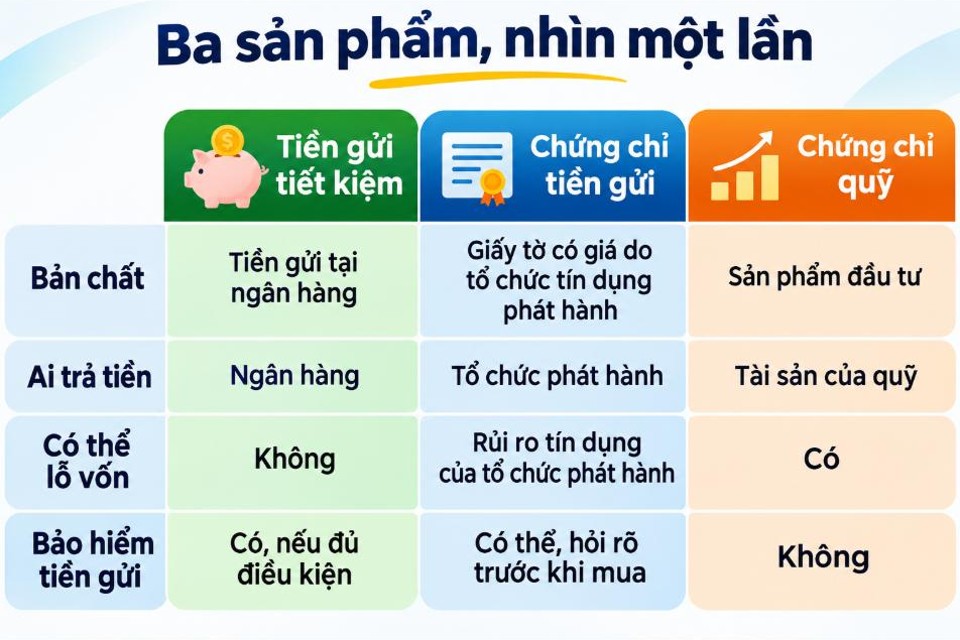
Tiền gửi tiết kiệm: bạn gửi tiền vào ngân hàng, ngân hàng có nghĩa vụ trả gốc và lãi theo kỳ hạn đã thỏa thuận. Có thể dùng làm tài sản bảo đảm và chuyển giao quyền sở hữu, nhưng phải theo thủ tục của ngân hàng.
Chứng chỉ tiền gửi: giấy tờ có giá do tổ chức tín dụng phát hành, xác nhận nghĩa vụ trả tiền cho người mua trong một thời hạn. Lãi suất và kỳ hạn do nơi phát hành quyết định. Có thể chuyển quyền sở hữu theo quy định. Rút hoặc tất toán trước hạn tùy điều khoản của từng chứng chỉ.
Chứng chỉ quỹ: không phải tiền gửi. Bạn góp tiền vào một quỹ đầu tư do công ty quản lý quỹ điều hành. Tiền được chuyển vào tài khoản của quỹ tại ngân hàng lưu ký, rồi quỹ đem đi đầu tư (cổ phiếu, trái phiếu…). Giá trị chứng chỉ tăng hoặc giảm theo giá trị tài sản của quỹ, không có cam kết lãi suất. Ngân hàng thường chỉ là đại lý phân phối, cũng có thể kiêm giám sát hoặc lưu ký.
Điều quan trọng nhất: đừng chỉ nhìn con dấu và chữ ký. Hãy đọc đúng tên sản phẩm ghi trên giấy.
2. Khi cần rút tiền: ba con đường khác nhau
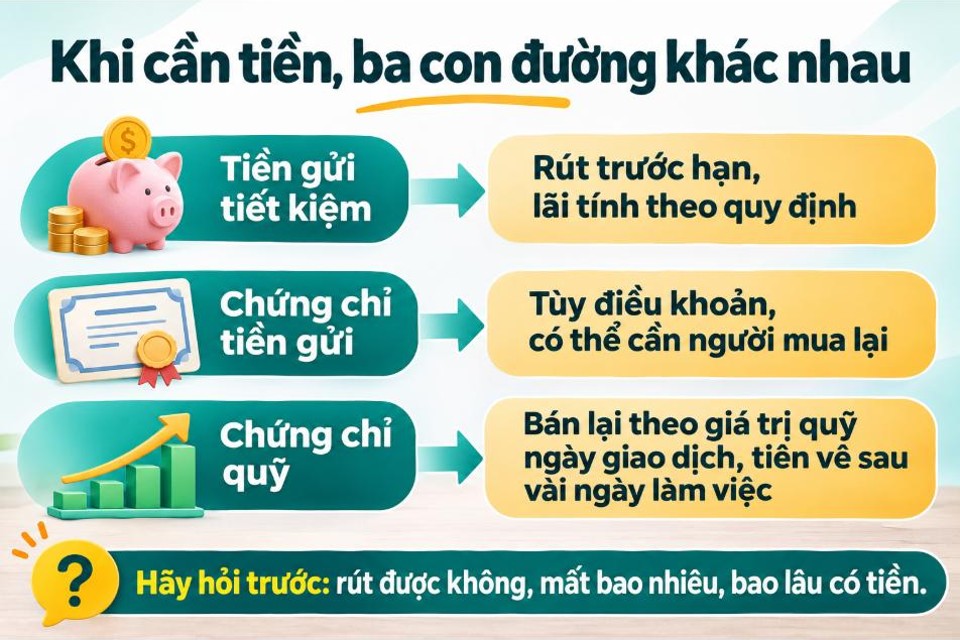
- Tiền gửi tiết kiệm: rút trước hạn thì tính lãi theo quy định rút trước hạn. Gốc không bị mất đi.
- Chứng chỉ tiền gửi: tùy điều khoản. Có chứng chỉ cho tất toán trước hạn với lãi thấp hơn, có chứng chỉ không cho rút sớm mà chỉ chuyển nhượng. Hãy hỏi rõ trước khi mua.
- Chứng chỉ quỹ: bán lại cho quỹ theo giá trị tại ngày giao dịch, có thể cao hơn hoặc thấp hơn giá mua. Theo quy định chung, tiền thường về sau khoảng 5 ngày làm việc (theo điều lệ quỹ, có ngoại lệ). Một số quỹ miễn phí bán sau 2 năm, một số thì không, nên cần đọc bảng phí của từng quỹ.
3. Có được bảo hiểm tiền gửi không?
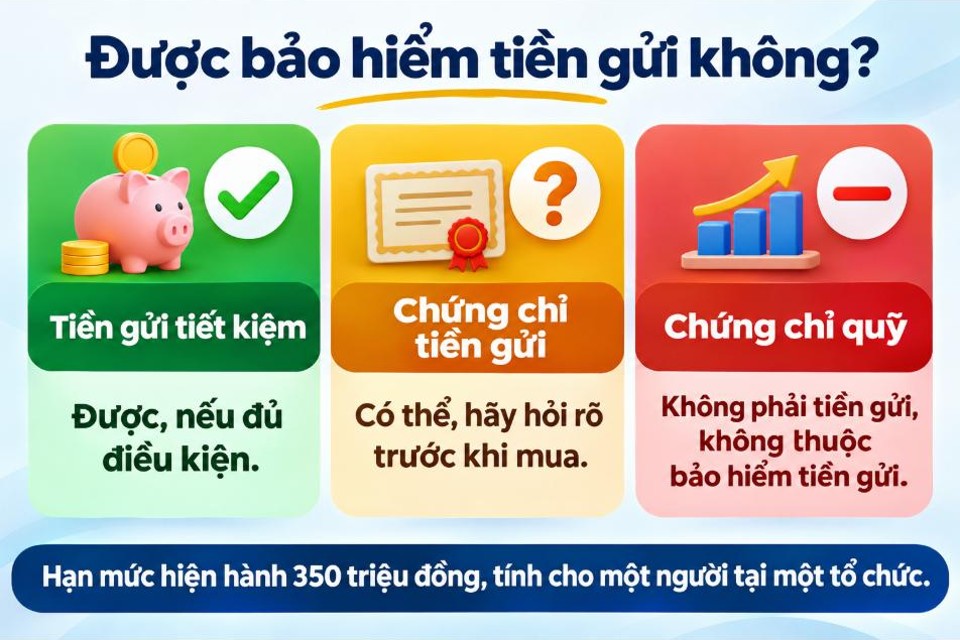
- Tiền gửi tiết kiệm bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi: thuộc diện được bảo hiểm, trừ trường hợp luật loại trừ.
- Chứng chỉ tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi: có thể được bảo hiểm nếu đáp ứng điều kiện. Đừng mặc định là có hay không, hãy hỏi rõ.
- Chứng chỉ quỹ: không phải tiền gửi, không thuộc bảo hiểm tiền gửi. Kể cả khi mua tại quầy ngân hàng.
Hạn mức hiện hành: 350 triệu đồng (từ 13/07/2026), tính cho gốc và lãi được bảo hiểm của một người tại một tổ chức tham gia bảo hiểm tiền gửi. Không phải mỗi sổ hay mỗi chứng chỉ có một hạn mức riêng.
4. Ví dụ: cùng 200 triệu đồng, sau 1 năm
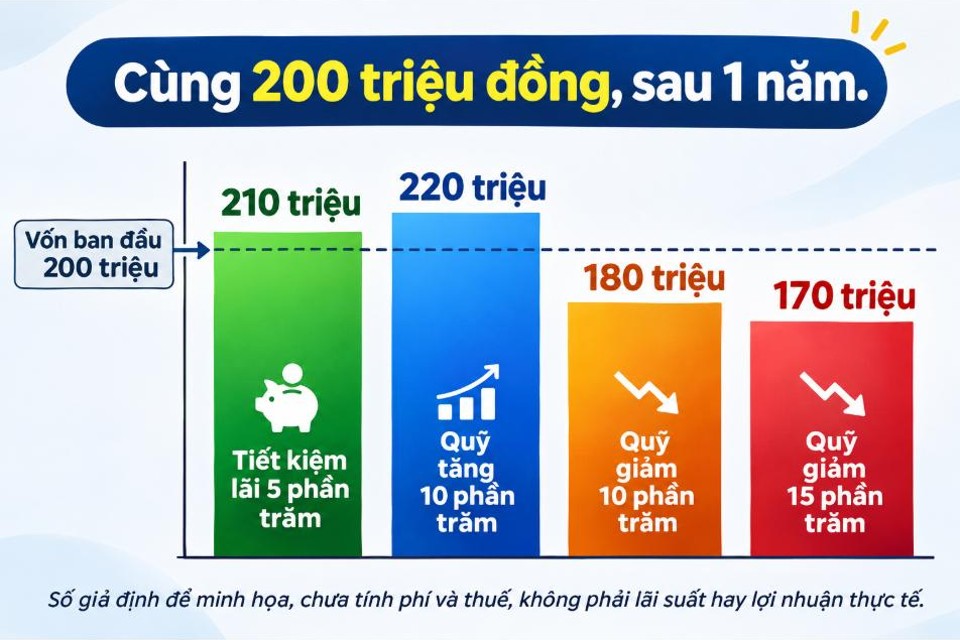
Giả sử bạn có 200 triệu đồng. Các con số dưới đây chỉ để minh họa, không phải lãi suất hay lợi nhuận thực tế, và chưa tính phí, thuế.
- Gửi tiết kiệm lãi 5%/năm: nhận về 210 triệu.
- Mua chứng chỉ quỹ, quỹ tăng 10%: giá trị 220 triệu. Cao hơn tiết kiệm.
- Mua chứng chỉ quỹ, quỹ giảm 10%: còn 180 triệu. Thấp hơn vốn ban đầu 20 triệu.
- Mua chứng chỉ quỹ, quỹ giảm 15%: còn 170 triệu. Thấp hơn vốn 30 triệu.
Chứng chỉ quỹ không xấu. Nó phù hợp với người hiểu rủi ro và chấp nhận có thể lỗ. Vấn đề là người gửi tưởng mình đang mua sản phẩm thứ nhất nhưng thực ra mua sản phẩm thứ hai.
Về thuế, theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/07/2026), chứng chỉ quỹ mở nắm giữ từ 2 năm được miễn, dưới 2 năm tính 0,1% giá chuyển nhượng. Hãy hỏi thêm đơn vị phân phối để có thông tin mới nhất.
5. Năm câu chuyện được báo chí phản ánh
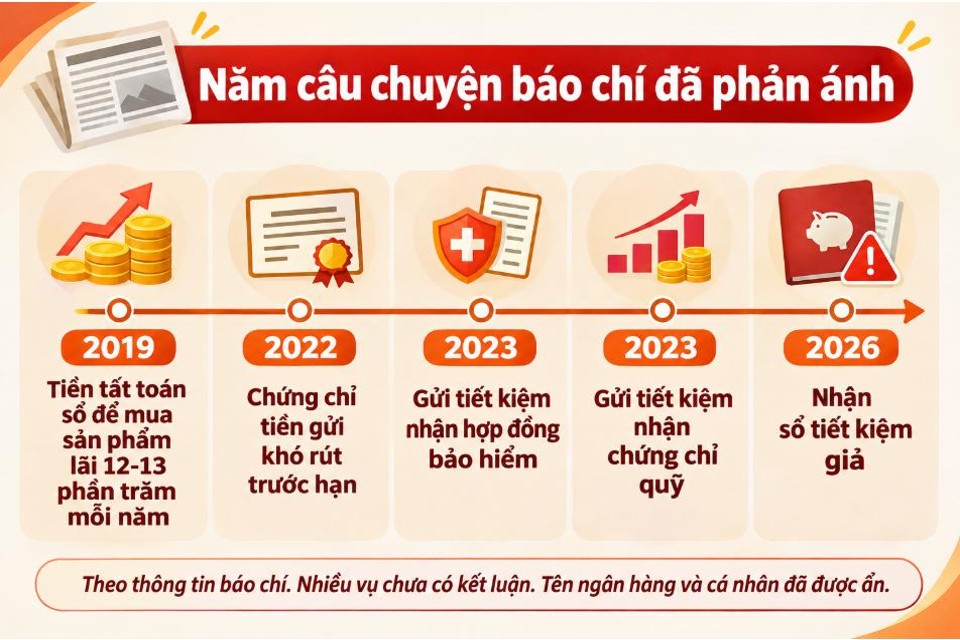
Tên ngân hàng và cá nhân đã được ẩn. Các tình tiết là thông tin báo chí đăng, không phải kết luận về trách nhiệm của bất kỳ bên nào.
- Gửi tiết kiệm, nhận về chứng chỉ quỹ (Lao Động, 03/11/2023). Một người dân 60 tuổi mang 400 triệu đồng đi gửi: 200 triệu lãi suất cố định, 200 triệu "lãi suất linh hoạt". Phần sau, ông nhận giấy xác nhận gửi vào quỹ đầu tư của công ty con của ngân hàng. Năm tháng sau, khi rút, ông mới biết đây là sản phẩm đầu tư và đang lỗ khoảng 30 triệu đồng (khoảng 15% của 200 triệu). Ngân hàng cho biết ông đã ký hợp đồng; đơn vị quản lý quỹ khẳng định giao dịch thực hiện trên tài khoản của ông, đủ bước xác thực. Hai bên còn ý kiến khác nhau, chưa có kết luận.
- Tin lời hứa lãi cao, nhận về sổ tiết kiệm giả (báo chí 07/09/2026). Một người tự nhận là nhân viên ngân hàng hứa lãi cao hơn nơi khác, nhận 3,2 tỷ đồng và mỗi lần đưa một cuốn sổ giả. Hơn 4 tháng sau, khách mang 6 cuốn sổ ra chi nhánh mới biết hệ thống không có khoản nào. Người này đã trả lại 2,1 tỷ, còn thiếu 1,1 tỷ đồng, bị tuyên 17 năm 6 tháng tù.
- Sản phẩm "lãi 12–13%/năm" (VietNamNet, 02/10/2019). Theo báo, một trưởng phòng giao dịch khuyên khách tất toán sổ tiết kiệm để mua "sản phẩm mới", đưa bảng kê tiền gửi có chữ ký và dấu. Khách giao hơn 8 tỷ đồng trong gần 10 tháng. Ngân hàng cho biết không có sản phẩm này và giao dịch không vào hệ thống. Hồ sơ đã chuyển sang tòa án; bài báo chưa nêu kết quả xét xử.
- Tưởng gửi tiết kiệm, hóa ra là hợp đồng bảo hiểm (VnFinance, 07/02/2023). Nhiều khách phản ánh đến gửi tiết kiệm nhưng được chuyển sang gói bảo hiểm đầu tư và gửi đơn tố cáo. Đơn được chuyển đến cơ quan công an để xem xét; chưa có kết luận.
- Chứng chỉ tiền gửi lãi cao nhưng khó rút trước hạn (24hMoney, 12/10/2022; VnFinance, 24/02/2023). Khi ngân hàng gặp sự cố năm 2022, khách có chứng chỉ không được rút trước hạn. Một khách mua lại chứng chỉ 512 triệu đồng từ người khác, rút sớm thì mất toàn bộ tiền lãi. Đây là điều khoản của từng sản phẩm, không phải quy định cho mọi chứng chỉ.
6. Bốn tín hiệu cần để ý
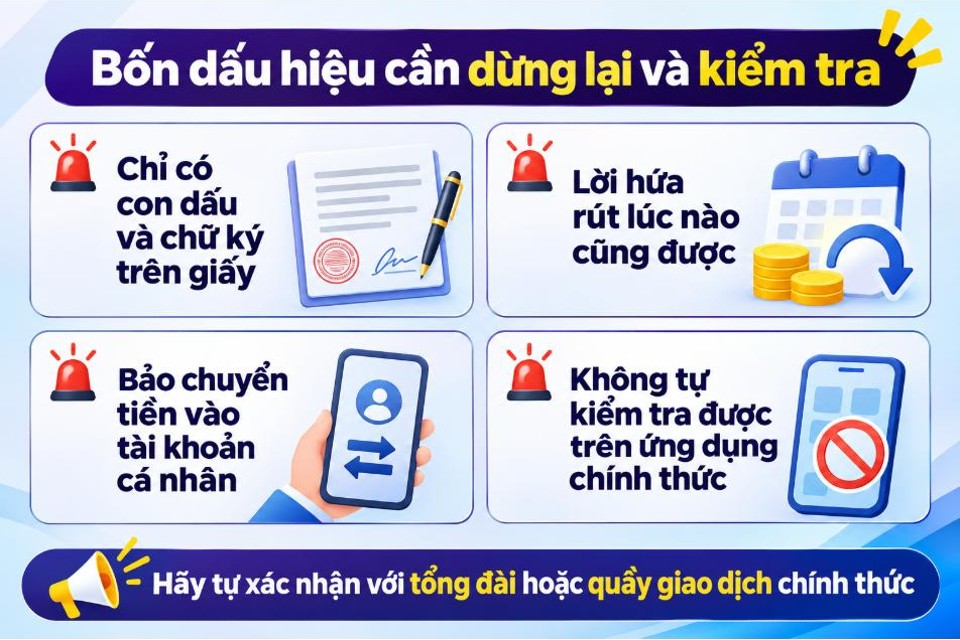
- Đừng chỉ tin con dấu và chữ ký: giấy đẹp chưa chứng minh tiền đã được ghi trong hệ thống.
- Đừng nhầm lời tư vấn với bản chất sản phẩm: "an toàn", "linh hoạt", "rút lúc nào cũng được" chưa chắc là tiền gửi tiết kiệm.
- Kiểm tra nơi nhận tiền: cẩn trọng khi được bảo chuyển vào tài khoản cá nhân.
- Chủ động xác nhận: sau khi gửi, tự đăng nhập ứng dụng chính thức hoặc gọi tổng đài để kiểm tra, đừng đợi đến lúc cần rút.
7. Năm câu cần hỏi trước khi ký hoặc chuyển tiền
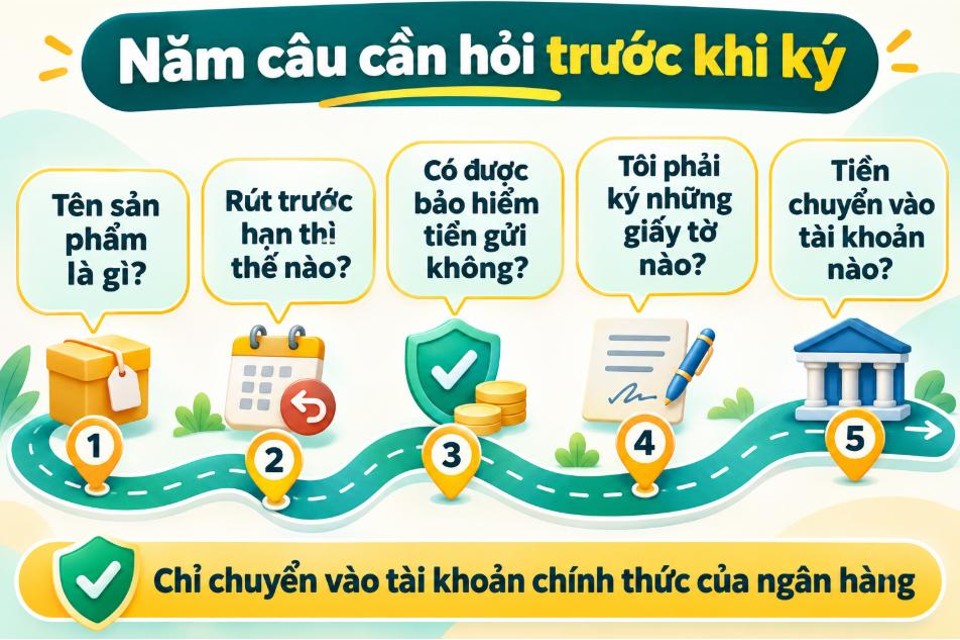
- Tên chính xác của sản phẩm là gì: tiền gửi tiết kiệm, chứng chỉ tiền gửi hay chứng chỉ quỹ? Nhờ chỉ rõ trên giấy tờ. Nếu là chứng chỉ quỹ, hỏi tên quỹ và công ty quản lý quỹ.
- Cần tiền trước hạn có rút được không? Mất bao nhiêu lãi, có thể lỗ vốn không, bao lâu tiền về?
- Có được bảo hiểm tiền gửi không, điều kiện và hạn mức ra sao?
- Tôi phải ký những giấy tờ nào? Xin bản sao hợp đồng, đọc từng trang.
- Tiền chuyển vào tài khoản nào? Chỉ chuyển vào tài khoản chính thức; không chuyển vào tài khoản cá nhân.
8. Bảng so sánh ba sản phẩm
Tiền dành dụm là thành quả của nhiều ngày làm việc và chắt chiu. Khi gửi tiền, đừng chỉ nhìn mức lãi cao hơn bao nhiêu. Hãy hỏi mình đang mua sản phẩm gì, tiền được ghi nhận ở đâu, và khi cần thì lấy lại bằng cách nào.
Một câu hỏi đơn giản như "Đây có đúng là sổ tiết kiệm không, hay là sản phẩm khác?" có thể giúp bạn tránh nhiều hiểu lầm đáng tiếc. Nếu còn băn khoăn, hãy gọi tổng đài chính thức hoặc đến trực tiếp quầy giao dịch.
Ai nên đọc
Người đang nhận lời mời mua “chứng chỉ” hoặc “quỹ” lãi cao và chưa rõ khác gì sổ tiết kiệm.
Việc cần làm ngay
- Xem có được bảo hiểm tiền gửi không (mục 3).
- Đọc 4 tín hiệu cần để ý (mục 6).
- Hỏi 5 câu ở mục 7 trước khi ký hoặc chuyển tiền.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính hay pháp lý. Các tình tiết trong phần câu chuyện lấy từ báo chí, đã ẩn tên. Số liệu ví dụ là giả định để minh họa. Điều kiện cụ thể khác nhau giữa các sản phẩm và tổ chức.