 Sổ tay tài chính
Tác giả: Trần Anh Khoa
Cập nhật 08/11/2026
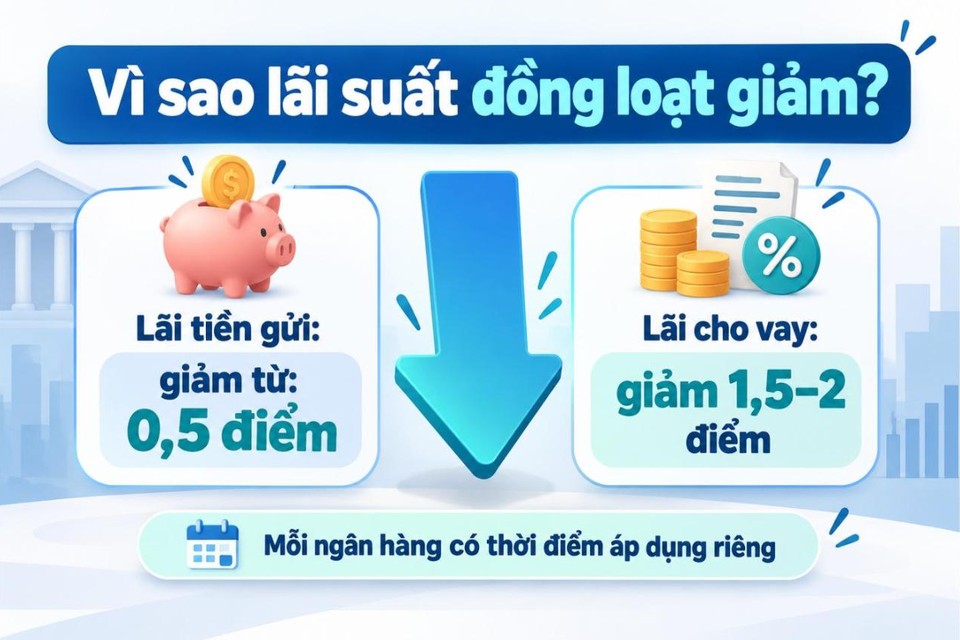
Tóm tắt nhanh: Theo thông tin đã đưa tin, các ngân hàng được yêu cầu giảm lãi tiền gửi từ 0,5 điểm và lãi cho vay từ 1,5 đến 2 điểm. Mỗi ngân hàng có thời điểm áp dụng riêng, nên người gửi tiền có thể nhận ít lãi hơn nhưng không phải ai cũng thấy thay đổi cùng lúc.
Tiết kiệm · 30/10/2026
Bạn thử tưởng tượng, mình vừa dành dụm được một khoản tiền và định gửi tiết kiệm. Nhưng khi ra ngân hàng hỏi, mức lãi suất lại thấp hơn trước. Trong khi đó, một người bạn đang trả góp khoản vay mua nhà lại nghe tin lãi suất cho vay có thể giảm.
Gần đây, nhiều ngân hàng đã điều chỉnh giảm lãi suất theo định hướng chung. Điều này ảnh hưởng thế nào đến túi tiền của bạn? Cùng Sổ tay tài chính tìm hiểu nhé.
Khi nền kinh tế cần thêm động lực, giảm lãi suất là một giải pháp cơ quan quản lý thường dùng. Lãi vay thấp hơn giúp doanh nghiệp và người dân giảm chi phí vốn.
Theo thông tin đã đưa tin, các ngân hàng được yêu cầu giảm lãi tiền gửi từ 0,5 điểm và lãi cho vay từ 1,5–2 điểm. Tuy nhiên mỗi ngân hàng có cách điều chỉnh và thời điểm áp dụng riêng, nên không phải khách hàng nào cũng nhận mức lãi mới cùng lúc.
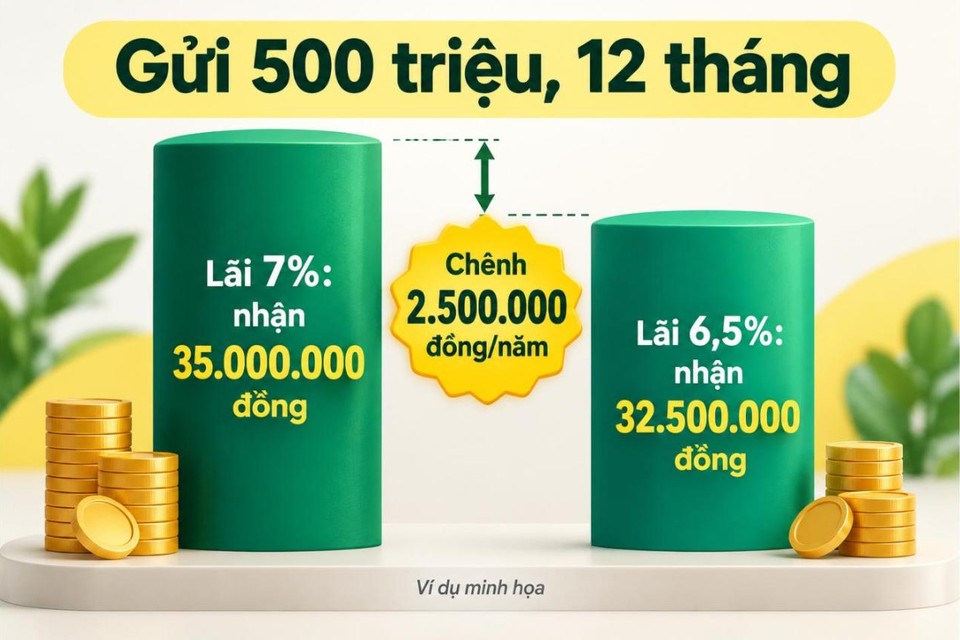
Bạn có 500 triệu đồng và gửi 12 tháng. Lãi 7%: tiền lãi 35.000.000 đồng. Lãi giảm còn 6,5%: tiền lãi 32.500.000 đồng. Chênh lệch là 2.500.000 đồng mỗi năm (ví dụ minh họa).
Vì vậy, trước khi gửi, hãy so sánh lãi suất giữa các ngân hàng và chọn kỳ hạn phù hợp.
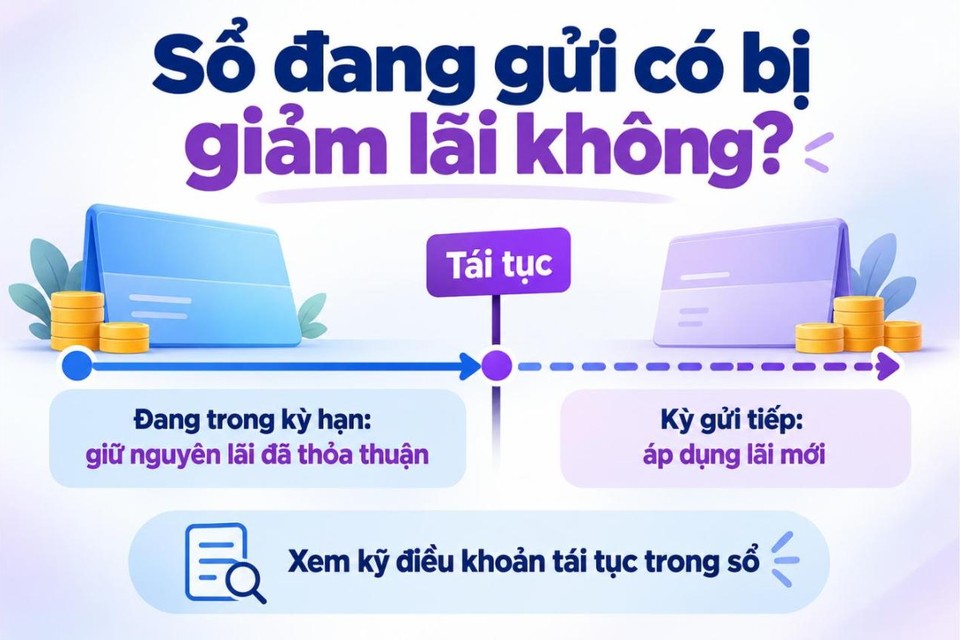
Thông thường, nếu bạn đã gửi và ký hợp đồng với một mức lãi cụ thể, mức lãi đó giữ nguyên đến hết kỳ hạn. Ngân hàng giảm lãi không có nghĩa là sổ đang gửi bị giảm lãi ngay.
Nhưng khi đến hạn và bạn tái tục, ngân hàng thường áp dụng mức lãi mới tại thời điểm đó. Hãy kiểm tra kỹ điều khoản tái tục trong sổ.
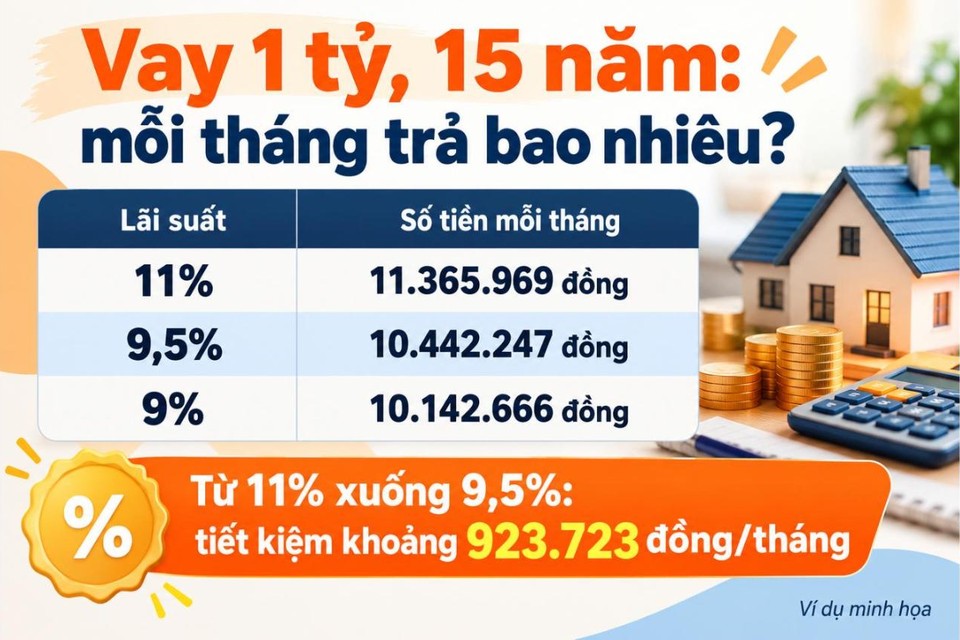
Giả sử bạn vay 1 tỷ đồng trong 15 năm. Lãi 11%: khoảng 11.365.969 đồng/tháng. Lãi 9,5%: khoảng 10.442.247 đồng/tháng. Lãi 9%: khoảng 10.142.666 đồng/tháng.
Từ 11% xuống 9,5%, bạn tiết kiệm khoảng 923.723 đồng mỗi tháng, tức khoảng 11,1 triệu đồng mỗi năm (ví dụ minh họa). Mức tiết kiệm thực tế còn phụ thuộc dư nợ, cách tính lãi và điều kiện từng khoản vay.
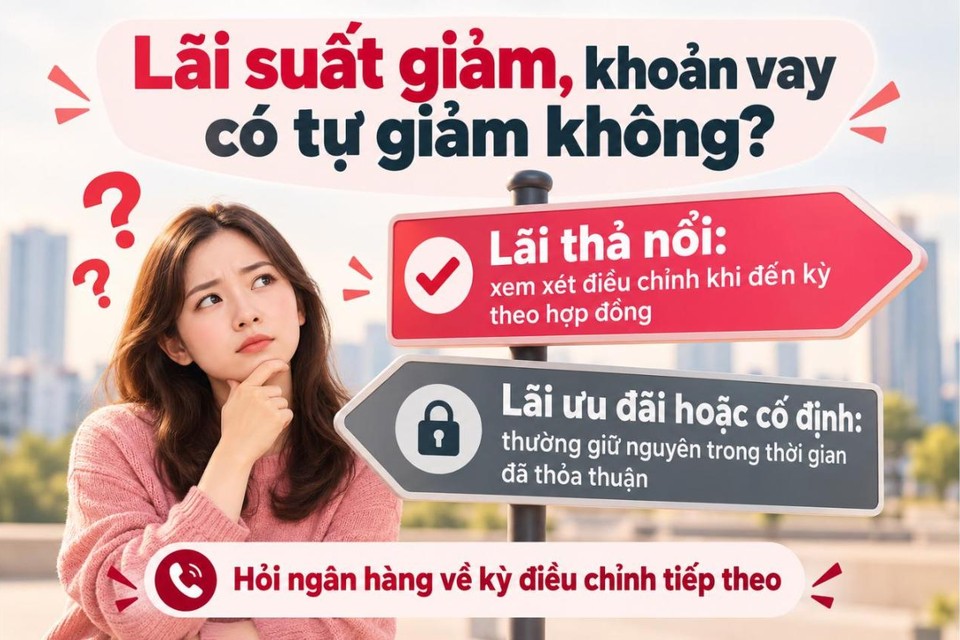
Không phải cứ nghe tin lãi giảm là khoản vay của bạn giảm lãi ngay. Khoản vay lãi thả nổi sẽ được xem xét điều chỉnh khi đến kỳ theo hợp đồng. Khoản vay đang ưu đãi hoặc cố định thường giữ nguyên trong thời gian đã thỏa thuận.
Hãy chủ động hỏi ngân hàng về mức lãi hiện tại, cách tính lãi và thời điểm áp dụng mức lãi mới.
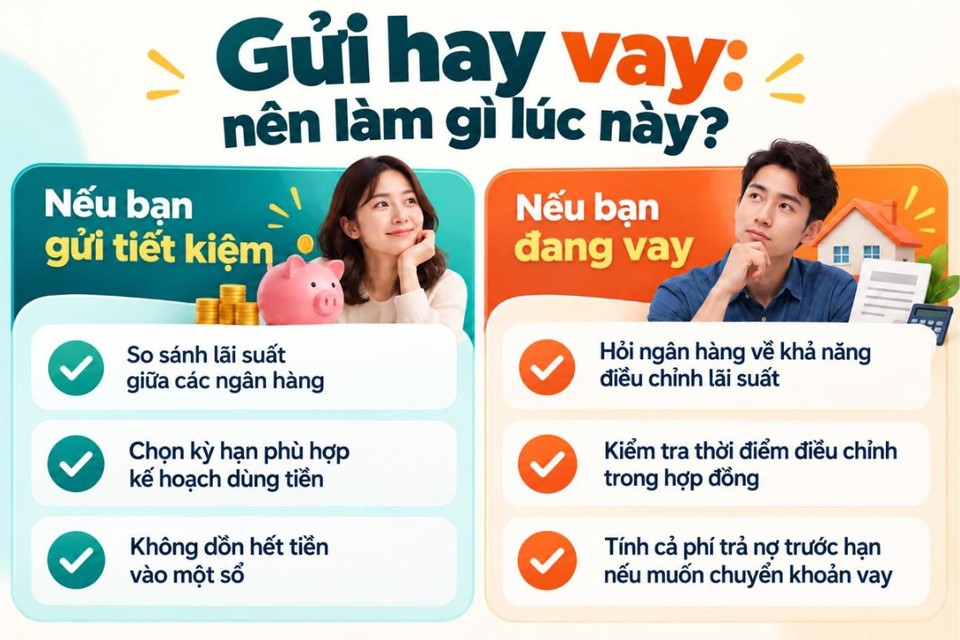
Điều quan trọng không phải chạy theo lãi cao hay thấp, mà là chọn phù hợp với tình hình tài chính của mình.
Nếu bạn gửi tiết kiệm:
Nếu bạn đang vay:
Lãi suất giảm không hẳn là tin vui với tất cả mọi người. Người gửi có thể nhận ít lãi hơn, người đang vay có cơ hội nhẹ gánh hơn.
Bạn nên biết khoản tiền của mình đang ở đâu: trong sổ tiết kiệm, đang chờ tái tục hay đang dùng để trả một khoản vay dài hạn. Hiểu đúng sẽ giúp bạn quyết định bình tĩnh, thay vì vội vàng thay đổi kế hoạch chỉ vì tin trên thị trường.
Người đang gửi tiết kiệm hoặc đang vay ngân hàng.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.