 Sổ tay tài chính
Tác giả: Trần Anh Khoa
Cập nhật 08/11/2026
Tóm tắt nhanh: Chứng chỉ tiền gửi thường có lãi cao hơn sổ tiết kiệm thông thường. Ví dụ minh họa: gửi 100 triệu đồng trong 12 tháng, lãi 7,4%/năm được 7,4 triệu đồng, còn lãi 6,8%/năm được 6,8 triệu đồng. Đổi lại, việc lấy tiền trước hạn có thể phức tạp hơn, nên hãy hỏi rõ điều kiện chuyển nhượng và bán lại trước khi mua.
Tiết kiệm · 30/10/2026
Có một tình huống khá quen thuộc: bạn đang có một khoản tiền nhàn rỗi và muốn gửi ngân hàng để sinh lời. Trong lúc tìm hiểu, bạn thấy một sản phẩm có lãi suất hấp dẫn hơn gửi tiết kiệm thông thường. Đó là chứng chỉ tiền gửi.
Nhìn vào mức lãi suất, nhiều người sẽ nghĩ ngay: cùng một khoản tiền, tại sao không chọn nơi trả lãi cao hơn?
Nhưng có một điều đáng cân nhắc: lãi cao hơn thường đi kèm những điều kiện khác. Đặc biệt là khả năng rút tiền khi cần.
Bài này giải thích chứng chỉ tiền gửi là gì, khác gì sổ tiết kiệm thông thường và mức lãi cao hơn có đáng để bạn lựa chọn hay không.
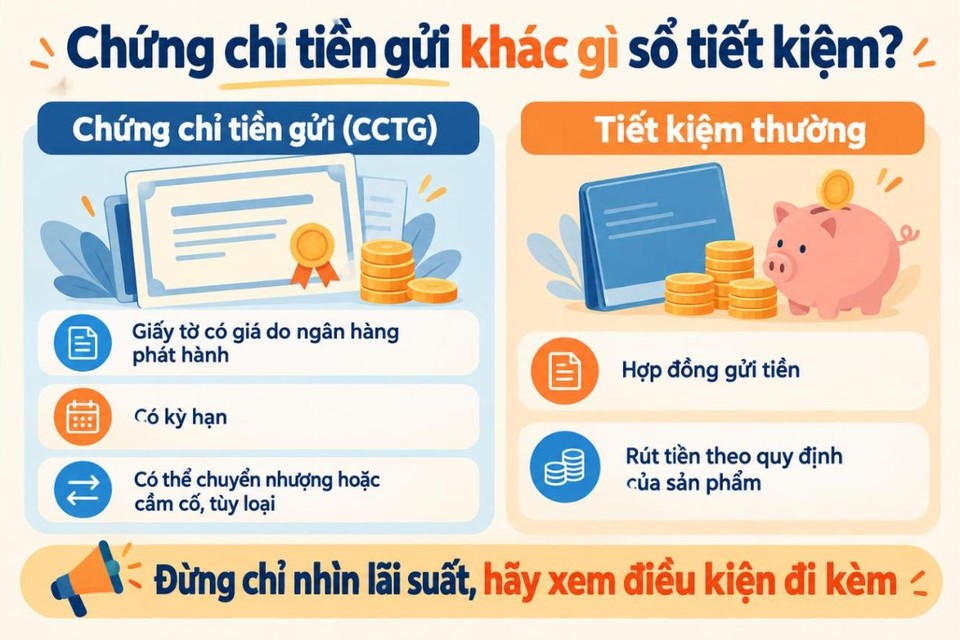
Hiểu đơn giản, chứng chỉ tiền gửi (CCTG) là một loại giấy tờ có giá do ngân hàng phát hành. Khi mua, bạn gửi tiền trong một khoảng thời gian nhất định và nhận lãi theo điều kiện đã thỏa thuận.
Điểm đáng chú ý là chứng chỉ tiền gửi có thể được chuyển nhượng hoặc dùng để cầm cố, tùy từng loại sản phẩm.
Trong khi đó, tiết kiệm thông thường là hình thức gửi tiền theo hợp đồng. Bạn có thể rút tiền theo quy định của sản phẩm đã chọn.
Nói một cách dễ hiểu, cả hai đều giúp khoản tiền nhàn rỗi sinh lời. Tuy nhiên, cách quản lý khoản tiền và điều kiện rút tiền có thể khác nhau. Vì vậy, đừng chỉ nhìn vào con số lãi suất. Hãy tìm hiểu cả những điều kiện đi kèm trước khi quyết định.
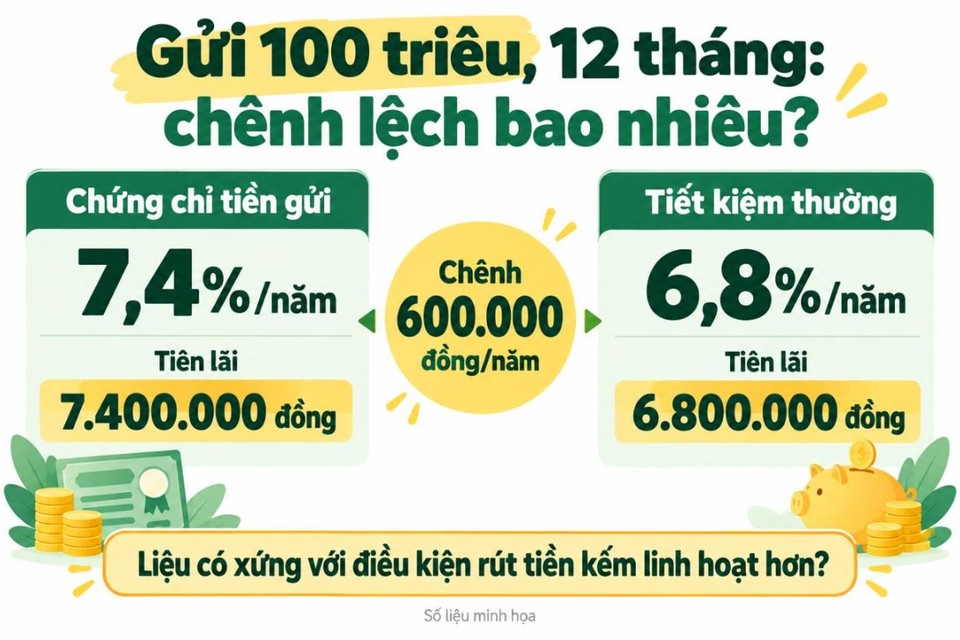
Hãy thử đặt hai lựa chọn cạnh nhau để dễ hình dung. Giả sử bạn có 100 triệu đồng và dự định gửi trong 12 tháng:
Như vậy, nếu giữ nguyên các điều kiện minh họa trên, chứng chỉ tiền gửi mang lại khoản lãi cao hơn 600.000 đồng/năm.
Nghe có vẻ hấp dẫn. Nhưng bạn cũng nên tự hỏi: liệu khoản chênh lệch này có xứng đáng với việc phải chấp nhận những điều kiện rút tiền kém linh hoạt hơn hay không? Đó mới là điều quan trọng cần cân nhắc.
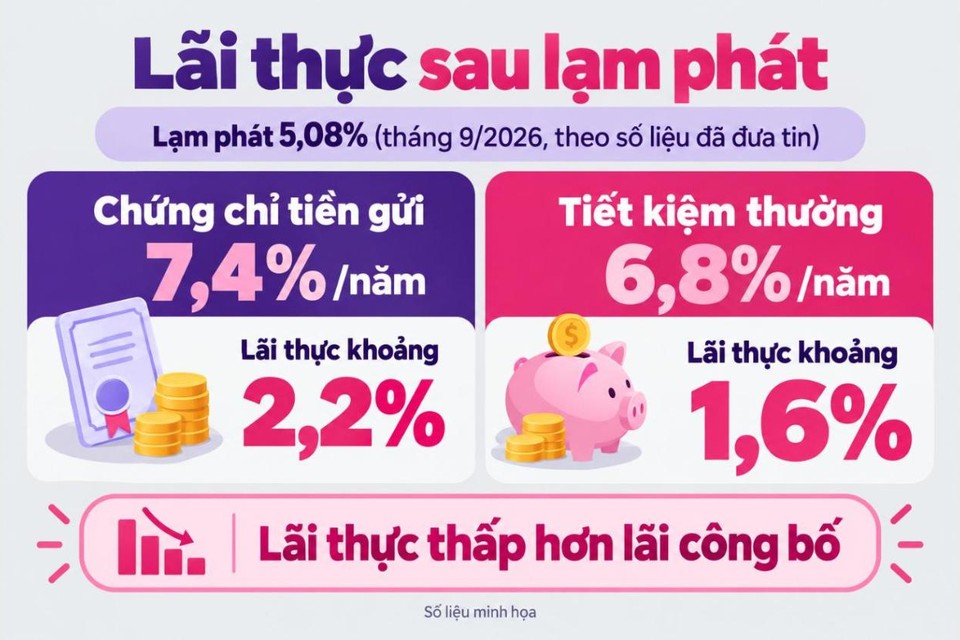
Một khoản tiền nhận được nhiều lãi hơn chưa chắc đồng nghĩa với việc sức mua của bạn tăng tương ứng. Lý do là bởi giá cả hàng hóa và dịch vụ cũng có thể tăng theo thời gian. Đây chính là yếu tố lạm phát.
Ví dụ, với mức lạm phát 5,08% (tháng 9/2026, theo số liệu đã đưa tin), nếu so sánh với hai mức lãi suất trong ví dụ trên:
Có thể hiểu đơn giản, sau khi tính đến yếu tố lạm phát, phần lợi ích thực tế bạn nhận được sẽ thấp hơn con số lãi suất được công bố.
Vì vậy, khi lựa chọn nơi gửi tiền, đừng chỉ quan tâm đến việc nhận được bao nhiêu tiền lãi. Hãy nhìn thêm khả năng bảo toàn sức mua của khoản tiền trong thời gian gửi.
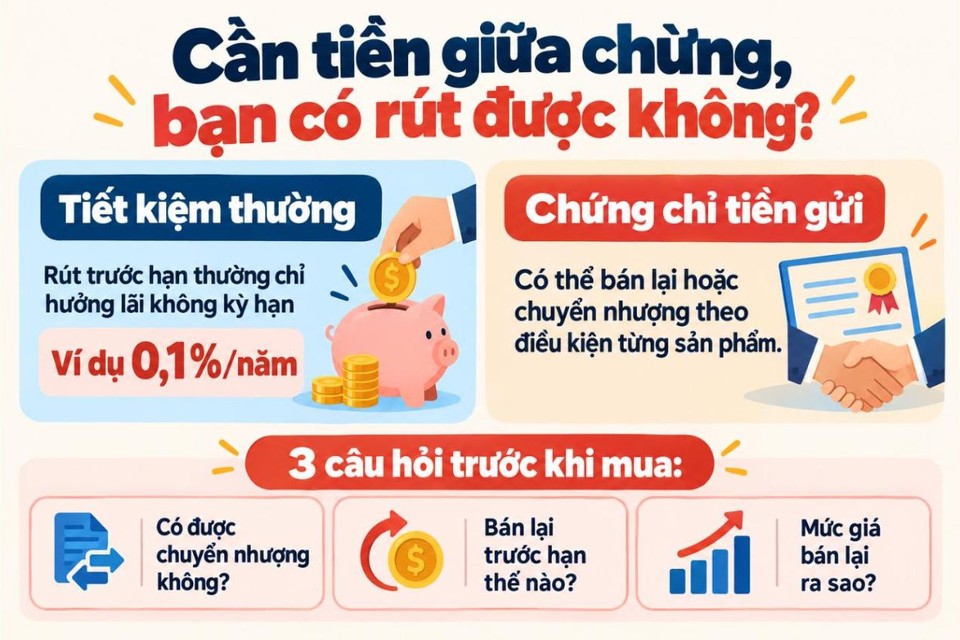
Đây là một trong những điểm cần tìm hiểu kỹ nhất trước khi mua chứng chỉ tiền gửi.
Với tiết kiệm thông thường, nếu rút trước hạn, người gửi thường chỉ được hưởng mức lãi không kỳ hạn. Ví dụ, mức lãi có thể chỉ là 0,1%/năm.
Còn với chứng chỉ tiền gửi, việc lấy lại tiền trước thời hạn có thể phức tạp hơn. Tùy điều kiện của từng sản phẩm, bạn có thể được bán lại hoặc chuyển nhượng chứng chỉ tiền gửi. Tuy nhiên, không phải sản phẩm nào cũng có điều kiện giống nhau.
Trước khi mua, bạn nên hỏi rõ:
Đừng đợi đến lúc cần tiền mới tìm hiểu những điều này. Bởi một sản phẩm có lãi suất hấp dẫn nhưng khó chuyển đổi thành tiền khi cần thiết có thể khiến bạn rơi vào thế bị động.
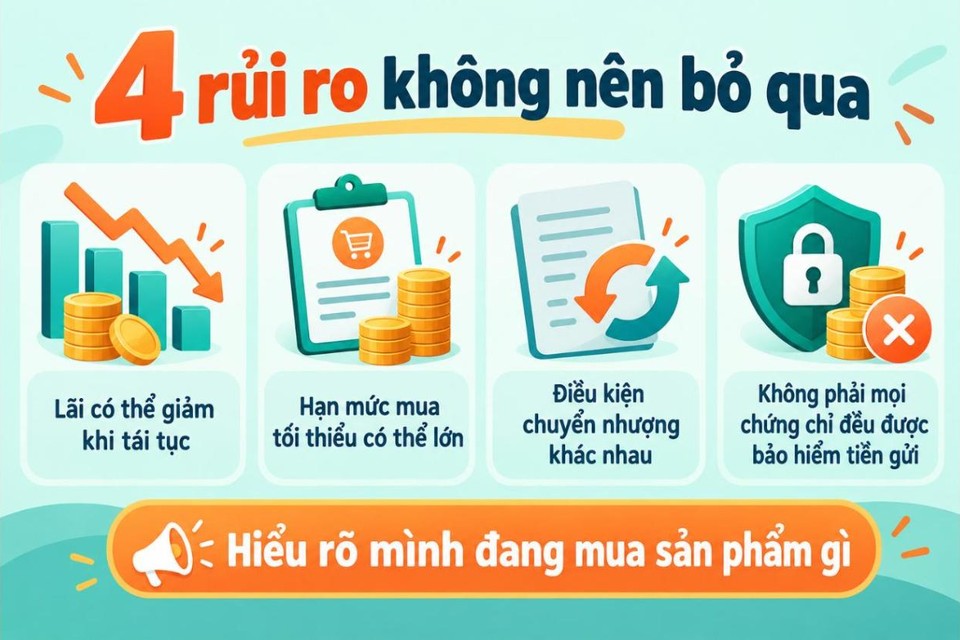
Chứng chỉ tiền gửi có thể mang lại mức lãi suất tốt, nhưng không có nghĩa là bạn không cần cân nhắc rủi ro. Dưới đây là một số điểm cần chú ý:
Bạn cần hiểu rõ mình đang mua sản phẩm gì, quyền lợi đến đâu và những giới hạn nào có thể ảnh hưởng đến khoản tiền của mình.
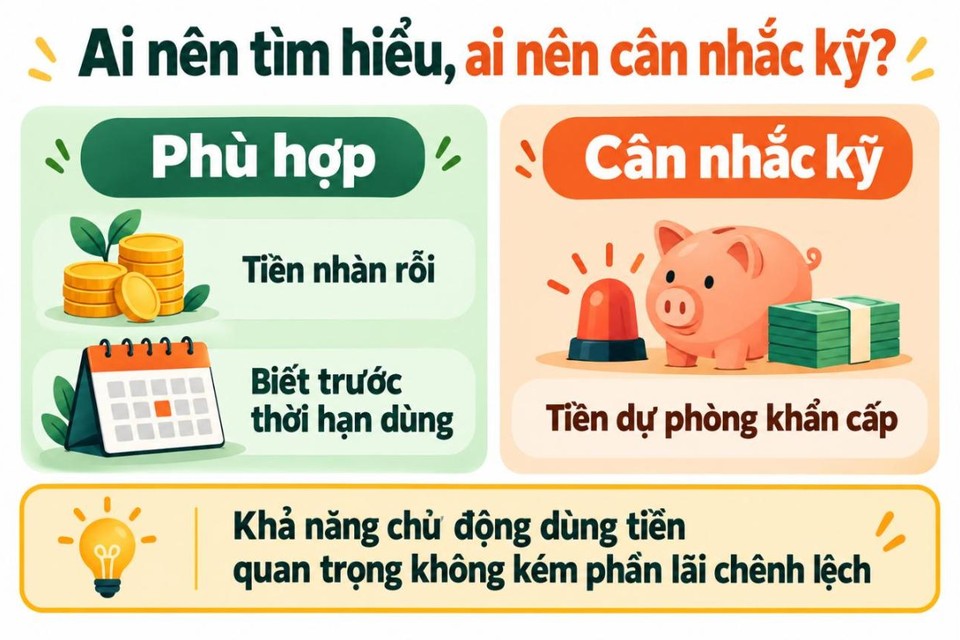
Chứng chỉ tiền gửi có thể phù hợp với những người có khoản tiền nhàn rỗi và đã xác định rõ thời điểm cần sử dụng.
Nếu bạn có một khoản tiền chưa cần dùng đến trong thời gian dài, muốn tìm kiếm mức lãi suất tốt hơn và đã hiểu rõ điều kiện chuyển nhượng, đây có thể là một lựa chọn đáng để tìm hiểu.
Ngược lại, nếu đó là khoản tiền dự phòng cho những tình huống bất ngờ, bạn nên cân nhắc kỹ. Bởi trong cuộc sống, không phải lúc nào mọi việc cũng diễn ra theo kế hoạch. Có thể bạn cần tiền để giải quyết một công việc gia đình, một khoản chi phát sinh hoặc một tình huống khẩn cấp.
Khi ấy, khả năng chủ động sử dụng tiền đôi khi còn quan trọng hơn phần lãi chênh lệch.
Lãi suất cao hơn luôn là điều hấp dẫn khi gửi tiền. Một lựa chọn tài chính tốt còn phải xem khoản tiền ấy có đáp ứng được nhu cầu thực tế của mình hay không, chứ không chỉ nhìn số tiền lãi nhận được.
Trước khi quyết định mua chứng chỉ tiền gửi, hãy cân nhắc kỹ thời gian gửi, khả năng rút tiền và các điều kiện đi kèm.
Bởi suy cho cùng, giữ được sự chủ động với đồng tiền của mình cũng quan trọng không kém việc kiếm thêm lợi nhuận.
Người có tiền nhàn rỗi, thấy chứng chỉ tiền gửi lãi cao hơn sổ tiết kiệm và đang cân nhắc mua.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.