 Sổ tay tài chính
Tiết kiệm
So sánh lãi suất gửi tiết kiệm 12 tháng: đọc bảng lãi suất sao cho đúng
Tác giả: Trần Anh Khoa
Con số lãi suất cao nhất chưa chắc là con số bạn nhận được. Bài này đặt lãi suất 12 tháng của 6 ngân hàng cạnh nhau và chỉ ra những điều kiện đi kèm cần kiểm tra trước khi gửi.
Cập nhật 08/11/2026
Tóm tắt nhanh: Trong bảng đọc ngày 05/10/2026, lãi suất gửi 12 tháng của 6 ngân hàng nằm trong khoảng 5,75% đến 7,1%/năm. Mức cao nhất thường là gửi trực tuyến và có điều kiện đi kèm, nên hãy đọc kỹ cột “Hình thức” trước khi so sánh.
1. Bảng lãi suất 12 tháng của 6 ngân hàng
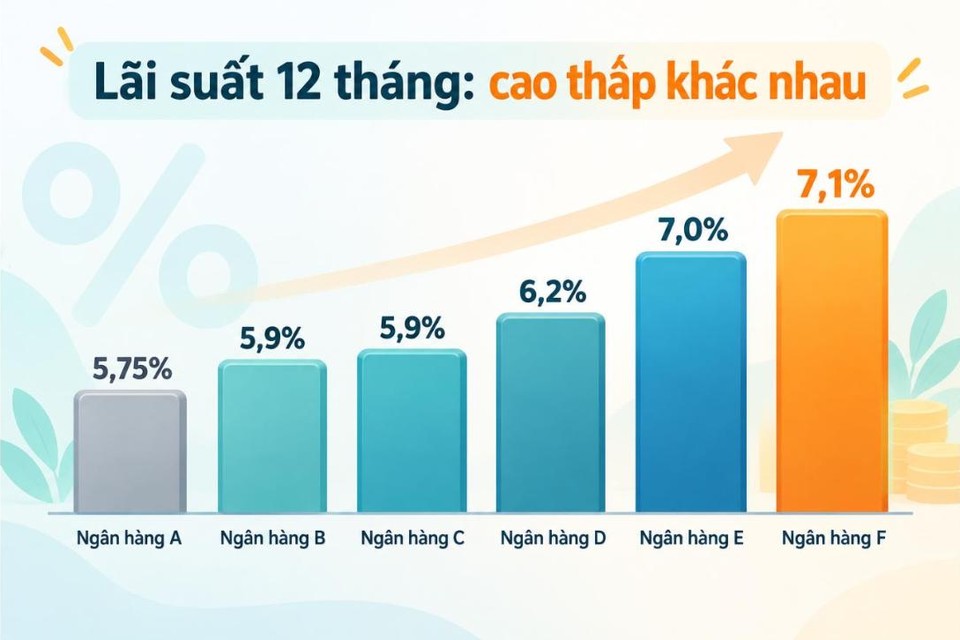
Số liệu dưới đây lấy từ trang lãi suất chính thức của từng ngân hàng, đọc ngày 05/10/2026. Mỗi ngân hàng công bố theo hình thức khác nhau nên cột “Hình thức” rất quan trọng.
| Ngân hàng | Hình thức | Lãi 12 tháng (%/năm) | Ghi chú |
|---|---|---|---|
| Vietcombank | Tại quầy | 5,9 | Trang cập nhật lúc 09:31 ngày 05/10/2026 |
| BIDV | Bảng tra cứu cá nhân | 5,9 | Trang không ghi ngày áp dụng |
| VIB | Trực tuyến, từ 2 triệu đến dưới 300 triệu | 7,0 | Trang không ghi ngày áp dụng |
| Standard Chartered | Trực tuyến | 5,75 | Biểu có hiệu lực từ 02/10/2026 |
| VPBank | Trực tuyến, dưới 1 tỷ, lĩnh lãi cuối kỳ | 7,1 | Gửi tại quầy: 6,9. Biểu áp dụng từ 23/09/2026 |
| Shinhan | Internet, lĩnh lãi cuối kỳ | 6,2 | Gửi tại quầy: 5,9. Biểu có hiệu lực từ 13/08/2026 |
Lưu ý: bảng chỉ có 6 ngân hàng và chỉ là một lát cắt tại một ngày. Lãi suất có thể thay đổi bất cứ lúc nào. Đây không phải bảng xếp hạng và không phải khuyến nghị ngân hàng nào.
2. Cùng 100 triệu, chênh nhau bao nhiêu?
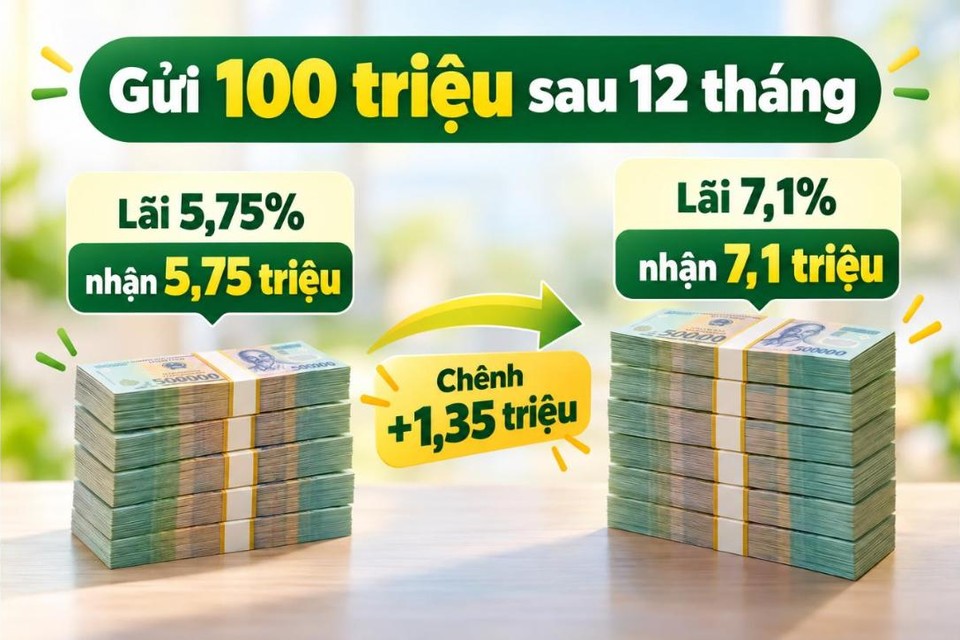
Giả sử bạn gửi 100 triệu đồng kỳ hạn 12 tháng, lĩnh lãi cuối kỳ, không rút trước hạn. Lãi nhận được sau một năm (ví dụ minh họa, tính đơn giản theo lãi suất niêm yết):
| Mức lãi suất | Lãi sau 12 tháng | Chênh so với 5,75% |
|---|---|---|
| 5,75%/năm | 5,75 triệu | 0 |
| 5,9%/năm | 5,9 triệu | +0,15 triệu |
| 6,2%/năm | 6,2 triệu | +0,45 triệu |
| 7,0%/năm | 7,0 triệu | +1,25 triệu |
| 7,1%/năm | 7,1 triệu | +1,35 triệu |
Với số tiền lớn hơn, chênh lệch tăng theo tỷ lệ. Gửi 1 tỷ thì mức chênh giữa 5,75% và 7,1% là khoảng 13,5 triệu đồng một năm. Vì vậy, vài phút so sánh trước khi gửi là đáng làm.
3. Năm điều cần kiểm tra trước khi chọn
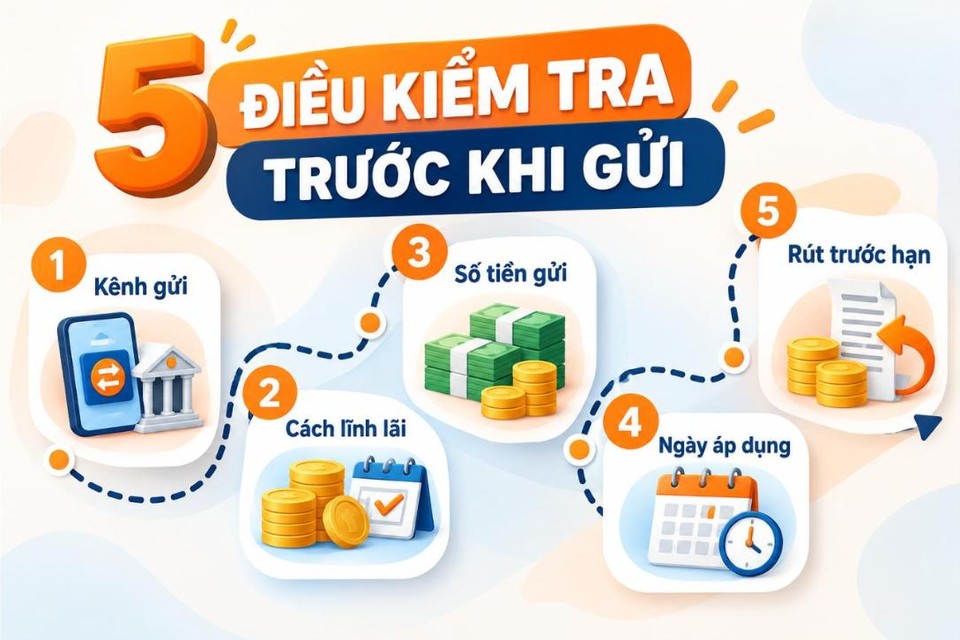
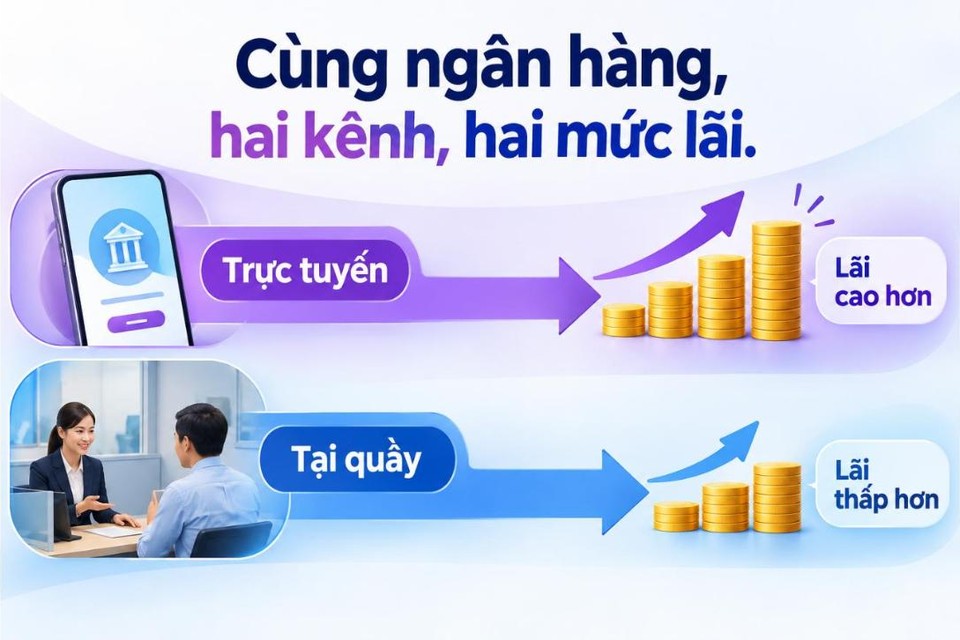
Kênh gửi: trực tuyến hay tại quầy? Nhiều ngân hàng niêm yết hai mức lãi suất riêng cho trực tuyến và tại quầy. Trong bảng trên, VPBank và Shinhan là hai ví dụ: gửi tại quầy thấp hơn gửi trực tuyến. Hãy xem đúng cột phù hợp với cách bạn định gửi.
Cùng một ngân hàng, hai kênh, hai mức lãi
Cách lĩnh lãi: cuối kỳ, hàng tháng hay đầu kỳ? Mỗi cách lĩnh lãi có thể có mức lãi suất khác nhau. Lĩnh lãi cuối kỳ thường cho mức cao hơn lĩnh hàng tháng. Hai bảng lãi suất của VPBank và Shinhan ở trên đều là mức lĩnh lãi cuối kỳ.
Số tiền gửi: có mức tối thiểu hoặc tối đa không? Một số mức lãi suất chỉ áp dụng trong một khoảng số tiền. Ví dụ VIB ghi mức 7,0% cho khoản gửi từ 2 triệu đến dưới 300 triệu; VPBank ghi mức 7,1% cho khoản gửi dưới 1 tỷ. Nếu số tiền của bạn nằm ngoài khoảng đó, mức lãi có thể khác.
Ngày áp dụng: bảng lãi suất còn mới không? Có trang ghi rõ ngày hiệu lực (Standard Chartered từ 02/10/2026, VPBank từ 23/09/2026, Shinhan từ 13/08/2026), có trang không ghi ngày. Trước khi chuyển tiền, hãy xác nhận lại mức lãi suất đang áp dụng đúng ngày bạn gửi.
Rút trước hạn: thiệt bao nhiêu? Nếu cần tiền giữa chừng, rút trước hạn thường không được hưởng mức lãi đã ghi trên sổ. Quy định cụ thể do từng ngân hàng đặt ra.
4. Mẹo nhỏ: chia nhỏ sổ, đặt nhắc ngày đến hạn
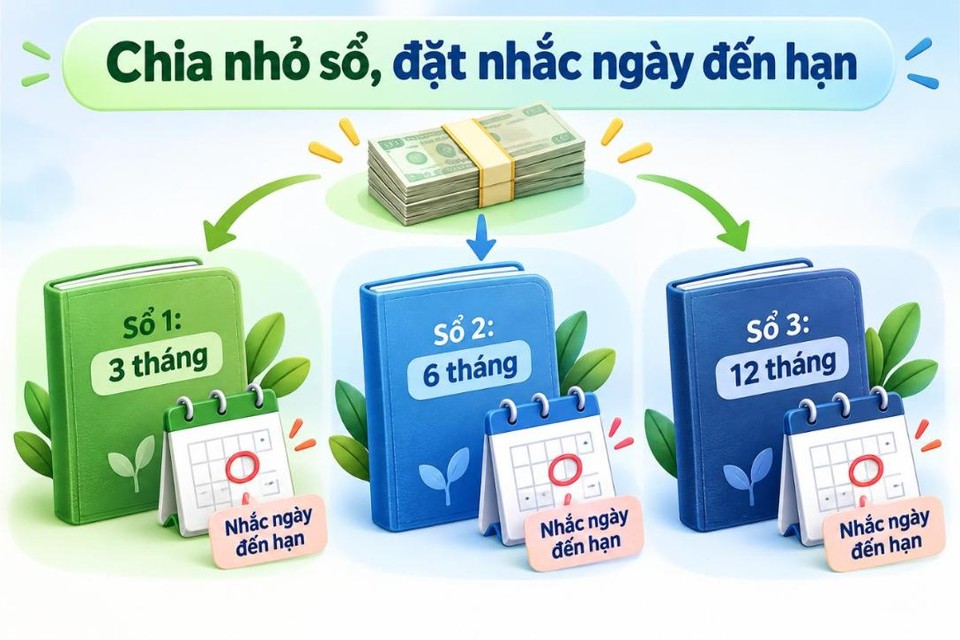
- Ghi lại ngày đến hạn sổ vào lịch điện thoại. Khi đến hạn, ngân hàng thường tự tái tục theo lãi suất mới, có thể thấp hơn mức bạn đã gửi.
- Nếu chia nhỏ khoản tiền thành nhiều sổ với kỳ hạn khác nhau, bạn dễ rút một phần khi cần mà không phải tất toán toàn bộ.
5. Danh sách kiểm tra nhanh trước khi gửi
- Xem bảng lãi suất chính thức của ngân hàng, chọn đúng kênh và cách lĩnh lãi của bạn.
- Kiểm tra mức lãi suất có áp dụng cho số tiền bạn gửi không.
- Xác nhận ngày áp dụng của bảng lãi suất.
- Hỏi rõ quy định rút trước hạn và tái tục tự động.
- So sánh ít nhất 2 đến 3 nơi trước khi quyết định.
Nếu bạn muốn được tư vấn lựa chọn kỳ hạn và sản phẩm tiết kiệm phù hợp, hãy để lại thông tin ở biểu mẫu tư vấn trên trang chủ.
Ai nên đọc
Người sắp gửi tiết kiệm 12 tháng và đang so lãi suất giữa các ngân hàng.
Việc cần làm ngay
- Đọc bảng ở mục 1, chú ý cột “Hình thức”.
- Xem chia nhỏ sổ và đặt nhắc ngày đến hạn (mục 4).
- Dùng danh sách kiểm tra nhanh ở mục 5 trước khi gửi.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính và không khuyến nghị gửi ở ngân hàng nào. Các ví dụ tính toán chỉ mang tính minh họa.