 Sổ tay tài chính
Tiết kiệm
Rút sổ tiết kiệm trước hạn có bị mất hết tiền lãi không?
Tác giả: Trần Anh Khoa
Tiền gốc vẫn nguyên. Điều bạn mất là phần lãi, và nó có thể lớn hơn bạn tưởng.
Cập nhật 08/11/2026
Tóm tắt nhanh: Rút sổ tiết kiệm trước hạn, bạn vẫn nhận lại đủ tiền gốc. Phần lãi thường bị tính theo lãi suất không kỳ hạn, chỉ khoảng 0,1 đến 0,5%/năm tùy ngân hàng. Ví dụ minh họa: sổ 100 triệu đồng, 12 tháng, lãi 5%/năm, rút ở tháng thứ 11 thì nhận khoảng 0,18 triệu đồng tiền lãi thay vì khoảng 4,58 triệu đồng.
1. Rút trước hạn: mất gốc hay mất lãi?
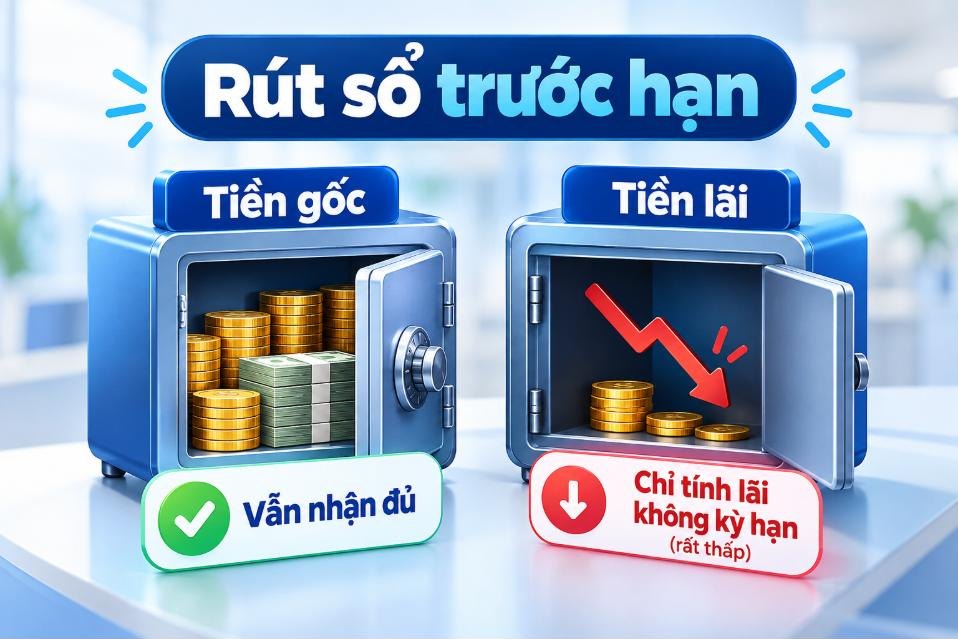
Đang gửi 12 tháng thì cần tiền gấp, rút trước hạn thì sao? Nhiều người lo mất cả tiền. Thực tế là bạn vẫn nhận lại đủ tiền gốc, chỉ khác ở phần lãi.
Phần lãi thường được tính theo lãi suất không kỳ hạn, là mức rất thấp (thường chỉ khoảng 0,1 đến 0,5%/năm, tùy ngân hàng), thay vì mức lãi kỳ hạn bạn đã chọn.
2. Ví dụ với sổ 100 triệu đồng
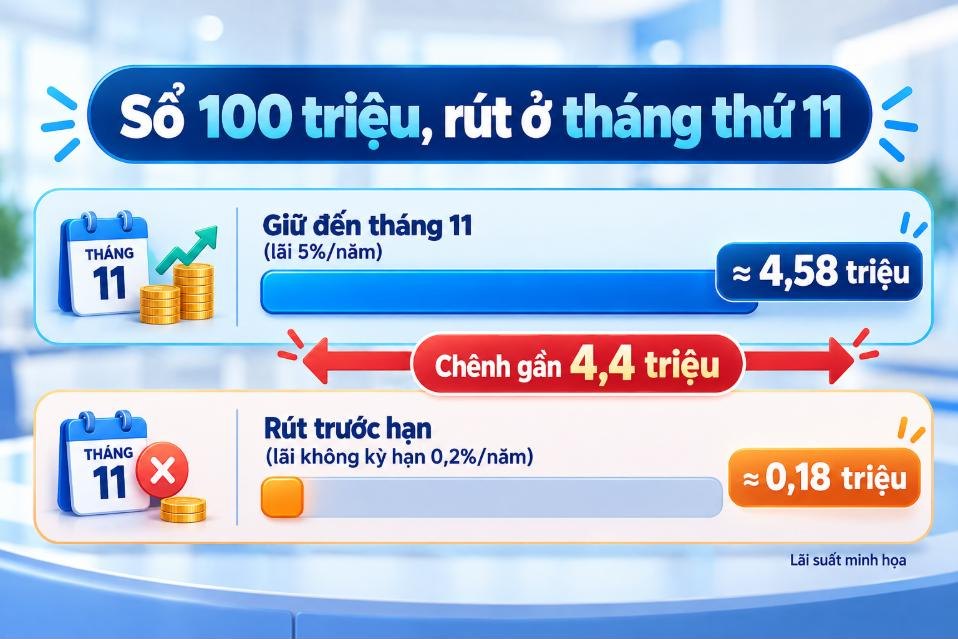
Bạn gửi 100 triệu đồng, kỳ hạn 12 tháng, lãi 5%/năm, nhưng rút ở tháng thứ 11. Giả sử lãi không kỳ hạn là 0,2%/năm.
- Nếu giữ đến tháng 11 theo lãi 5%/năm, lãi khoảng 4,58 triệu đồng.
- Rút trước hạn, bạn chỉ nhận khoảng 0,18 triệu đồng.
Chênh lệch gần 4,4 triệu đồng chỉ vì rút sớm một tháng. Các tỷ lệ trong ví dụ chỉ để minh họa.
3. Cách giảm rủi ro
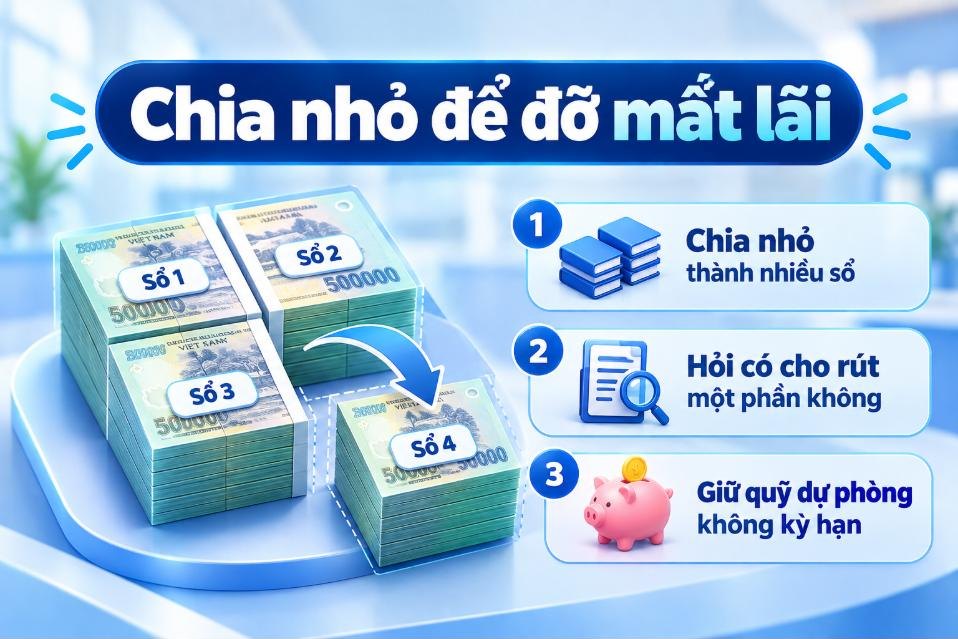
- Chia nhỏ số tiền thành nhiều sổ. Khi cần tiền, chỉ rút bớt một sổ nhỏ.
- Hỏi ngân hàng xem có cho rút một phần của sổ không.
- Giữ riêng một khoản dự phòng gửi linh hoạt hoặc không kỳ hạn, đủ chi tiêu vài tháng.
4. Cần tiền gấp nhưng không muốn mất lãi?
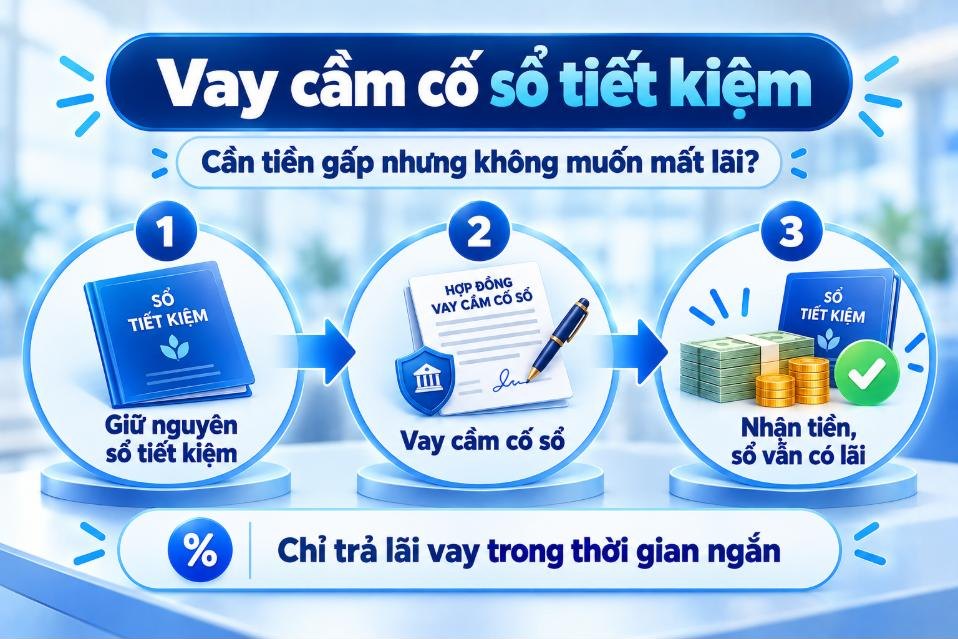
Nếu chỉ cần tiền ngắn hạn, hãy hỏi về vay cầm cố sổ tiết kiệm. Bạn vẫn giữ sổ và tiếp tục nhận lãi, chỉ trả lãi vay trong thời gian ngắn.
Hãy hỏi ngân hàng quy định cụ thể trước khi gửi và trước khi rút.
Ai nên đọc
Người cần tiền gấp và đang định rút sổ tiết kiệm trước hạn.
Việc cần làm ngay
- Xem ví dụ sổ 100 triệu đồng ở mục 2.
- Làm theo cách giảm rủi ro ở mục 3.
- Cần tiền gấp mà không muốn mất lãi thì xem mục 4.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính hay pháp lý. Điều kiện cụ thể khác nhau giữa các ngân hàng.