 Sổ tay tài chính
Ngân hàng số
Ngân hàng gửi dữ liệu tài khoản cho cơ quan thuế: người dân cần biết gì?
Tác giả: Trần Anh Khoa
Từ 1/7/2026, theo Nghị định 252/2026/NĐ-CP, ngân hàng gửi thông tin tài khoản cho cơ quan thuế. Dữ liệu gồm những gì và người dân nên làm gì?
Cô Lan nhận hộ tiền bán đất cho mẹ. Tiền về tài khoản của cô, rồi cô chuyển lại cho mẹ ngay trong ngày. Nghe tin ngân hàng gửi dữ liệu tài khoản cho cơ quan thuế, cô lo khoản tiền đó bị coi là thu nhập của mình. Nhiều người có cùng thắc mắc, nên cần hiểu quy định nói gì.
Tóm tắt nhanh: Từ 1/7/2026, theo Nghị định 252/2026/NĐ-CP, ngân hàng và một số tổ chức thanh toán phải gửi định kỳ thông tin cơ bản của tài khoản cho cơ quan thuế, chậm nhất ngày 10 hằng tháng cho tháng trước. Ngoài ra, ngân hàng có thể phải cung cấp dữ liệu giao dịch, số dư theo thỏa thuận kết nối hoặc yêu cầu của cơ quan thuế. Việc ngân hàng gửi dữ liệu không đồng nghĩa mọi khoản tiền vào tài khoản đều là thu nhập chịu thuế, nhưng bạn nên giữ chứng từ để giải thích nguồn tiền khi cần.
1. Ai phải gửi dữ liệu và gửi những gì?
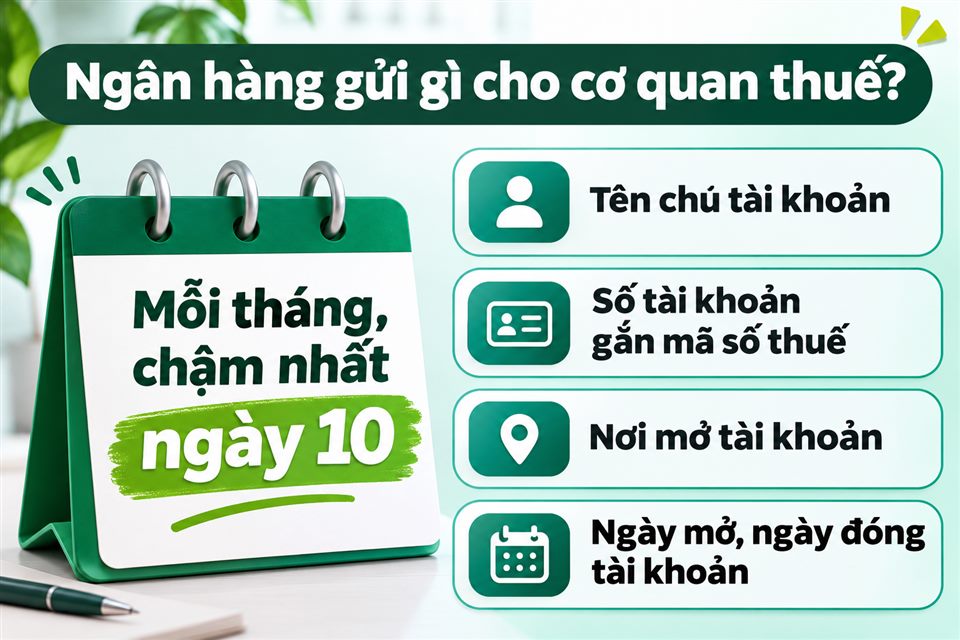
Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế, thay Nghị định 126/2020/NĐ-CP, có hiệu lực từ 1/7/2026. Theo Điều 61, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán và một số tổ chức khác có trách nhiệm cung cấp cho cơ quan thuế thông tin về tài khoản thanh toán của người nộp thuế mở tại ngân hàng. Thông tin cơ bản gồm:
- Tên chủ tài khoản.
- Số tài khoản gắn với mã số thuế.
- Nơi mở tài khoản (đến cấp chi nhánh nếu có).
- Ngày mở và ngày đóng tài khoản.
Thông tin cơ bản này gửi bằng hình thức điện tử, định kỳ hằng tháng, chậm nhất ngày 10 của tháng kế tiếp (khoản 7 Điều 61).
Nghị định cũng liệt kê các thông tin khác mà ngân hàng phải cung cấp: dữ liệu giao dịch (số lượng, giá trị, nội dung giao dịch, bên chuyển và bên nhận, giao dịch trong nước và xuyên biên giới), số dư tài khoản, số dư cuối kỳ, thu nhập phát sinh từ tài khoản; thông tin về chủ sở hữu hưởng lợi, người được ủy quyền, đồng chủ tài khoản, người thụ hưởng; và các giao dịch bất thường, đáng ngờ theo pháp luật phòng, chống rửa tiền. Với nhóm này, thời hạn cung cấp là định kỳ, theo thỏa thuận kết nối, chia sẻ thông tin hoặc theo yêu cầu của cơ quan thuế (khoản 2 Điều 56). Việc cung cấp phải phù hợp với pháp luật về tổ chức tín dụng, bảo vệ dữ liệu cá nhân và pháp luật có liên quan, phục vụ trực tiếp công tác quản lý thuế. Việc khai thác, sử dụng dữ liệu phải được ghi nhận, giám sát và kiểm tra theo quy định (điểm c khoản 7 Điều 61). Ngân hàng cũng phải phối hợp với cơ quan thuế khi phát hiện giao dịch bất thường cần kiểm tra tuân thủ thuế (khoản 3 Điều 61).
2. Tiền nhận hộ, tiền người thân chuyển có bị tính thuế không?
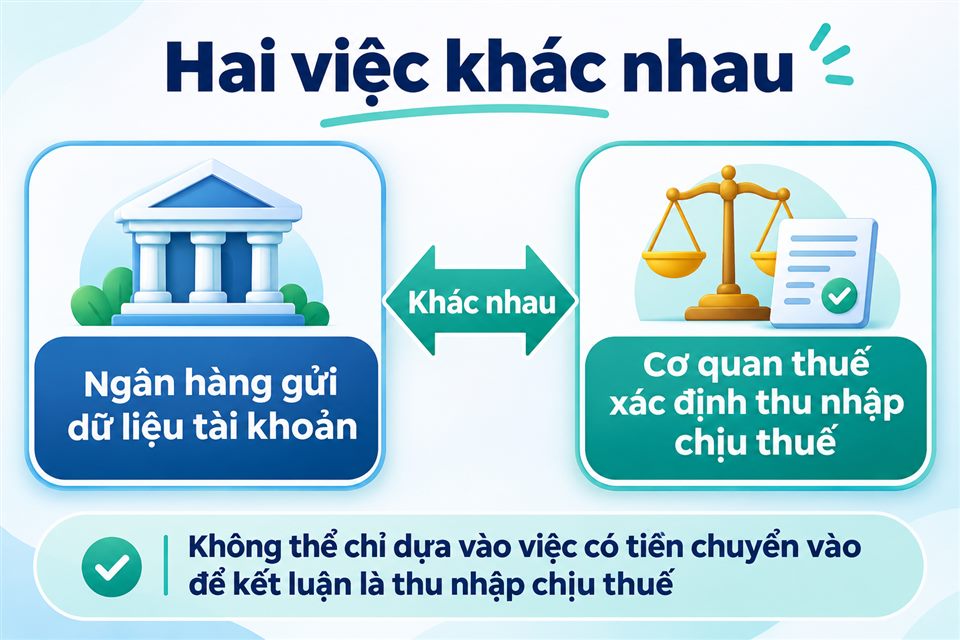
Việc ngân hàng gửi dữ liệu và việc cơ quan thuế xác định thu nhập chịu thuế là hai việc khác nhau. Nghị định này quy định việc ngân hàng cung cấp thông tin cho cơ quan thuế; còn một khoản tiền có phải thu nhập chịu thuế hay không thì căn cứ vào từng luật thuế, không nằm trong quy định về cung cấp dữ liệu. Bài này không đưa ra kết luận cho từng trường hợp cụ thể. Nếu cơ quan thuế yêu cầu giải trình, hãy chuẩn bị giấy tờ chứng minh nguồn gốc và mục đích của khoản tiền.
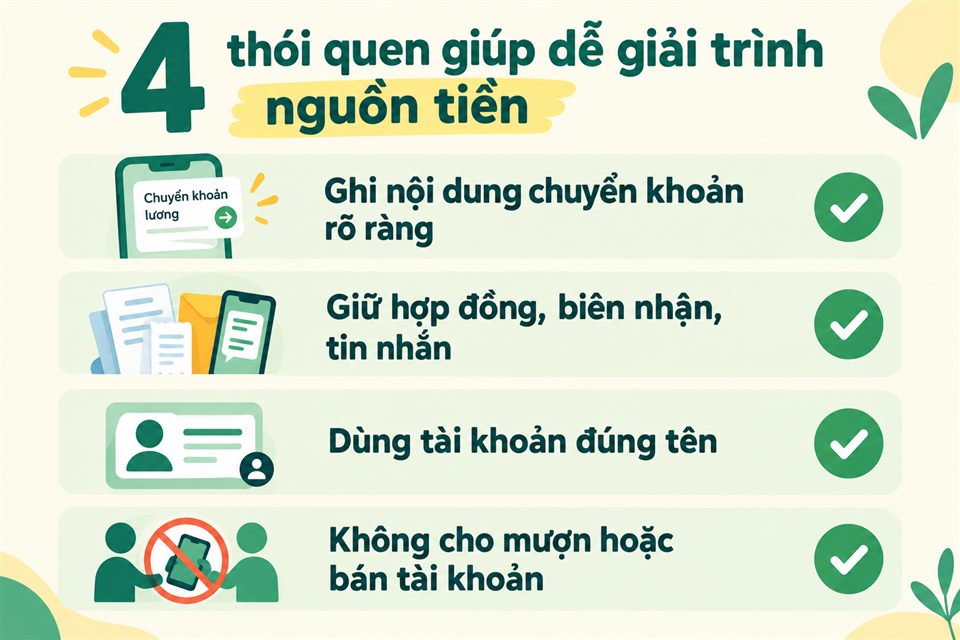
Vài thói quen giúp dễ giải trình hơn:
- Ghi nội dung chuyển khoản rõ ràng: "chuyển tiền cho mẹ", "tiền thuê nhà tháng 11", "hoàn tiền mua chung".
- Giữ hợp đồng, biên nhận, tin nhắn xác nhận cho các khoản lớn.
- Người kinh doanh dùng tài khoản đúng tên đăng ký, xem bài Hộ kinh doanh: Tài khoản nhận tiền phải đúng tên đăng ký.
- Không cho mượn hoặc bán tài khoản, rủi ro nêu trong bài Cho mượn, bán tài khoản ngân hàng.
Ai nên đọc
Người hay nhận hộ tiền cho người thân, người kinh doanh nhỏ dùng tài khoản cá nhân, người đang lo về thuế và tài khoản.
Việc cần làm ngay
Từ nay ghi nội dung chuyển khoản rõ ràng và giữ chứng từ cho các khoản tiền lớn.
Bài mang tính tham khảo chung, không phải lời khuyên pháp lý hay tài chính. Nếu nghi ngờ, hãy liên hệ trực tiếp ngân hàng hoặc cơ quan có thẩm quyền qua kênh chính thức.