 Sổ tay tài chính
Tác giả: Trần Anh Khoa
An toàn · 30/10/2026
Một ngày nọ, bạn nhận được tin nhắn từ người quen hoặc một lời mời làm cộng tác viên. Công việc nghe có vẻ đơn giản: chỉ cần cho mượn tài khoản ngân hàng để nhận tiền hộ. Đổi lại, bạn có thể nhận ngay vài trăm nghìn.
Một khoản tiền nhỏ, một việc tưởng chừng chẳng có gì đáng ngại. Bạn nghĩ rằng mình chỉ giúp người khác một chút, không trực tiếp làm gì sai trái.
Nhưng có một điều rất quan trọng: tài khoản đứng tên bạn, và khi dòng tiền bất thường xuất hiện, người đầu tiên có thể bị tìm đến chính là bạn.
Vì vậy, trước khi đồng ý cho ai đó mượn hoặc bán tài khoản ngân hàng, hãy hiểu rõ những rủi ro có thể xảy ra.
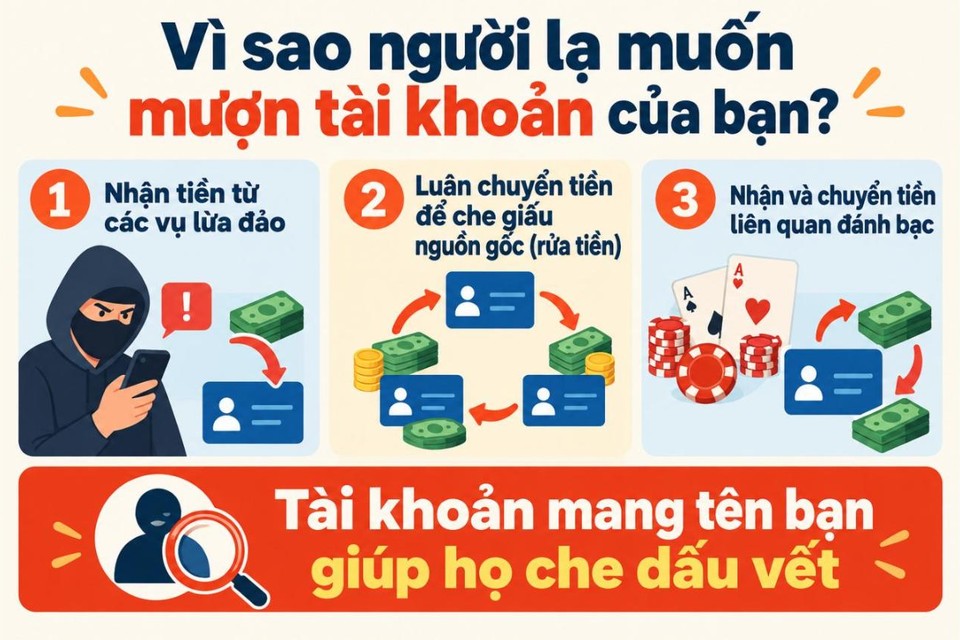
Không phải ai hỏi mượn tài khoản ngân hàng cũng có mục đích tốt. Đằng sau những lời đề nghị như nhận tiền hộ, cho thuê tài khoản hay mua lại tài khoản với giá cao, có thể là những hoạt động bất hợp pháp. Các đối tượng xấu thường cần tài khoản của người khác để:
Tài khoản đứng tên người khác giúp chúng che giấu dấu vết và gây khó khăn cho việc truy tìm dòng tiền.
Nói cách khác, chúng muốn sử dụng tài khoản mang tên bạn để thực hiện những việc mà chúng không muốn tự mình đứng ra làm.
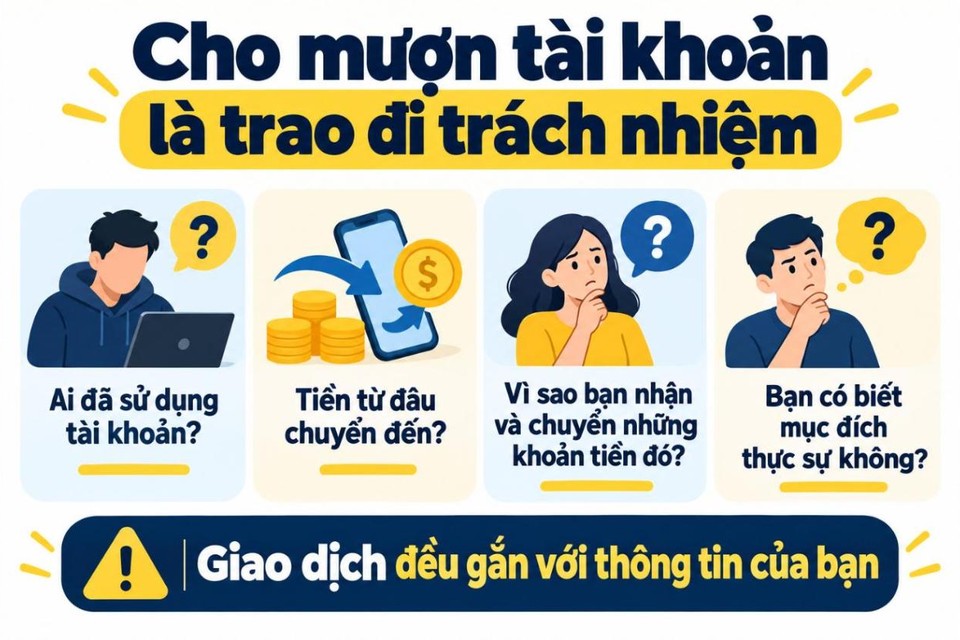
Có thể bạn nghĩ: "Mình chỉ cho mượn tài khoản, tiền không phải của mình thì có liên quan gì?".
Nhưng trên thực tế, tài khoản ngân hàng mang tên bạn. Khi có tiền chuyển vào hoặc chuyển ra, các giao dịch đó đều gắn với thông tin của bạn.
Khi phát hiện dòng tiền có dấu hiệu bất thường, ngân hàng hoặc cơ quan công an có thể truy vết đến chủ tài khoản trước tiên. Lúc này, bạn có thể phải giải thích:
Ngay cả khi bạn nghĩ mình chỉ giúp người khác, việc giải thích và chứng minh sự việc cũng có thể khiến bạn mất nhiều thời gian, công sức.
Đừng để một lần cả nể hoặc một khoản tiền nhỏ khiến mình phải gánh những rắc rối không đáng có.
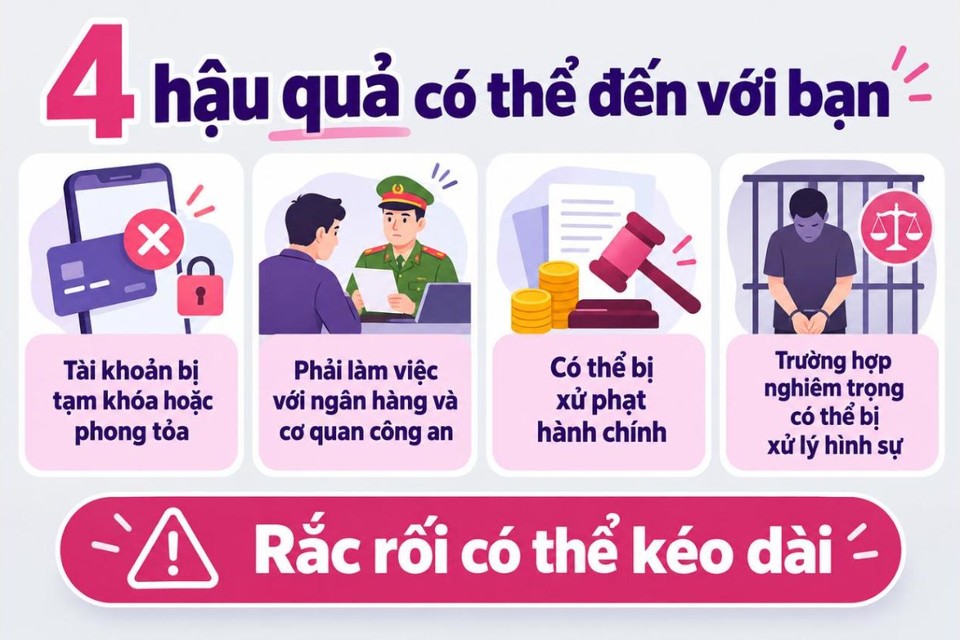
Cho mượn hoặc bán tài khoản ngân hàng không đơn giản là chuyện mất quyền kiểm soát tài khoản. Nếu tài khoản bị sử dụng vào mục đích bất hợp pháp, bạn có thể phải đối mặt với nhiều rắc rối.
Điều đáng lo là những rắc rối này có thể kéo dài, ngay cả khi ban đầu bạn chỉ nghĩ đơn giản rằng mình đang giúp người khác.
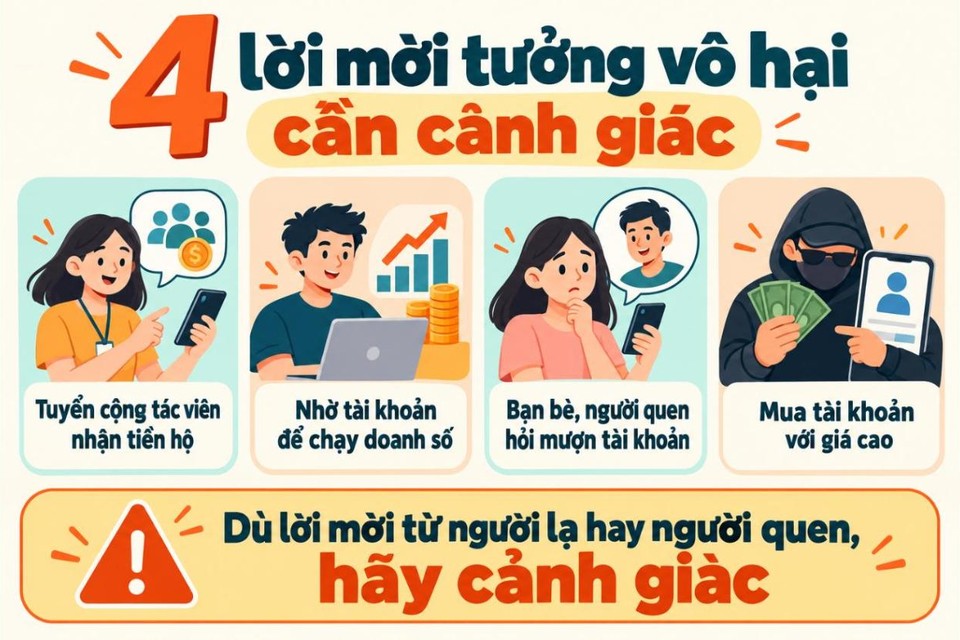
Các lời đề nghị sử dụng tài khoản ngân hàng thường được ngụy trang dưới những công việc rất bình thường. Bạn có thể gặp những tình huống như:
Dù lời mời đến từ người lạ hay người quen, bạn cũng nên cảnh giác. Đừng vì tin tưởng hoặc muốn kiếm thêm một khoản nhỏ mà giao tài khoản cho người khác sử dụng.
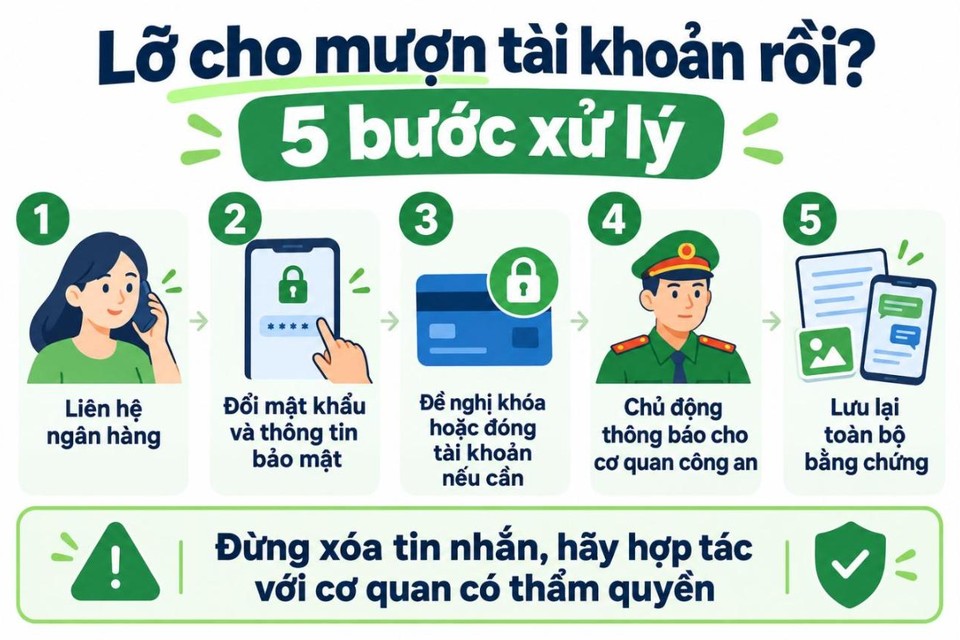
Nếu bạn đã lỡ cho người khác mượn hoặc sử dụng tài khoản ngân hàng, đừng hoảng sợ hay cố che giấu sự việc. Hãy nhanh chóng thực hiện những việc cần thiết để hạn chế rủi ro.
Đừng xóa tin nhắn hay tự ý xử lý các dấu vết liên quan. Hãy chủ động hợp tác với cơ quan có thẩm quyền.
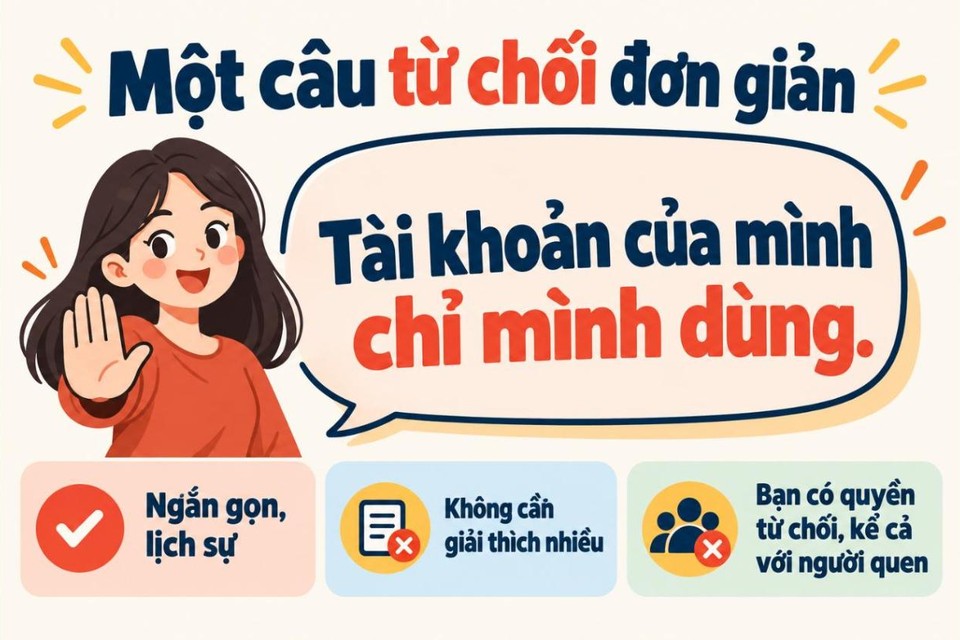
Nhiều người biết cho mượn tài khoản là rủi ro nhưng vẫn ngại từ chối vì sợ mất lòng người quen. Thực ra, bạn không cần giải thích quá nhiều. Chỉ cần nói rõ quan điểm của mình:
"Tài khoản của mình chỉ mình dùng."
Một câu ngắn gọn, lịch sự nhưng đủ dứt khoát.
Nếu người khác tiếp tục thuyết phục, hãy nhớ rằng tài khoản ngân hàng mang tên bạn và mọi rủi ro phát sinh có thể ảnh hưởng trực tiếp đến bạn. Bạn có quyền từ chối, kể cả khi người nhờ là bạn bè hoặc người quen.
Vài trăm nghìn có thể là khoản tiền khiến bạn thấy đáng để thử. Nhưng nếu tài khoản bị sử dụng vào mục đích bất hợp pháp, những rắc rối bạn phải đối mặt có thể lớn hơn rất nhiều.
Tài khoản ngân hàng không chỉ là nơi nhận và giữ tiền. Đó còn là danh tính tài chính gắn với chính bạn.
Hãy nhớ một nguyên tắc đơn giản: tài khoản của mình, mình sử dụng và tự chịu trách nhiệm. Đừng cho mượn, cho thuê hay bán tài khoản chỉ vì một khoản lợi ích trước mắt.
Đôi khi, biết từ chối đúng lúc chính là cách tốt nhất để bảo vệ bản thân và gia đình.
Xem thêm: bị lừa chuyển tiền: báo ngân hàng và công an thế nào.
Người đang được nhờ cho mượn, cho thuê hoặc bán tài khoản ngân hàng, kể cả khi người nhờ là người quen.
Bài mang tính thông tin chung, không phải tư vấn tài chính cá nhân.