 Sổ tay tài chính
Thẻ tín dụng
Chỉ trả số tiền tối thiểu của thẻ tín dụng có bị tính lãi không?
Tác giả: Trần Anh Khoa
Có. Trả tối thiểu giúp bạn không bị coi là trễ hạn, nhưng không giúp bạn tránh lãi.
Tóm tắt nhanh: Có. Trả tối thiểu giúp bạn không bị coi là trễ hạn, nhưng không giúp bạn tránh lãi: phần chưa trả vẫn bị tính lãi. Mức tối thiểu thường là một tỷ lệ nhỏ của dư nợ (nhiều ngân hàng khoảng 5%, bạn nên kiểm tra thẻ của mình).
1. Trả tối thiểu thì chuyện gì xảy ra?
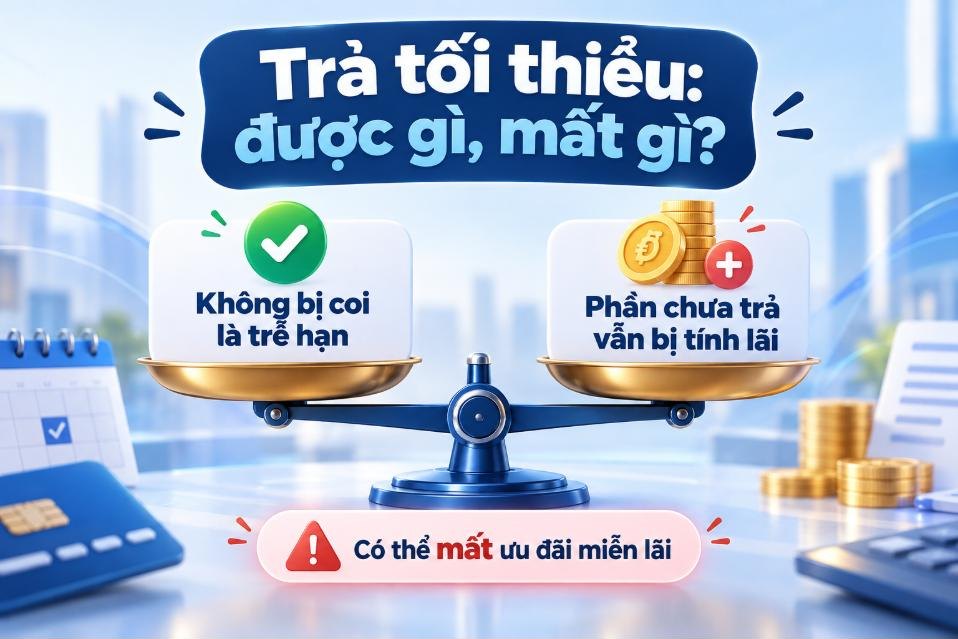
Trong sao kê luôn có dòng “số tiền thanh toán tối thiểu”, thường là một tỷ lệ nhỏ của dư nợ (nhiều ngân hàng khoảng 5%, bạn nên kiểm tra thẻ của mình). Nhiều người tưởng trả mức này là xong. Thực tế không phải vậy.
- Bạn không bị tính là trễ hạn, nên thường không bị phí phạt trả chậm.
- Nhưng phần chưa trả bị tính lãi. Theo cách tính của nhiều ngân hàng, ưu đãi miễn lãi không còn áp dụng, và lãi có thể tính từ ngày bạn quẹt thẻ.
- Lãi thẻ tín dụng thường cao, nhiều thẻ trong khoảng 20 đến 40%/năm.
2. Ví dụ: nợ 10 triệu đồng
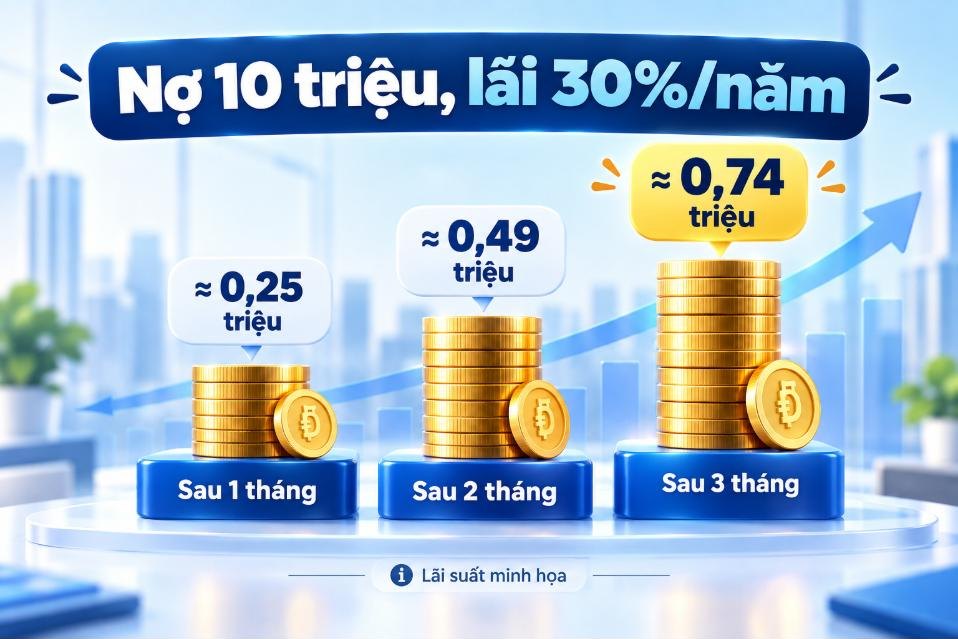
Dư nợ 10 triệu đồng, lãi 30%/năm. Nếu giữ nợ thêm khoảng 1 tháng, tiền lãi ước tính là 10.000.000 × 30% × 30 ÷ 365, khoảng 250.000 đồng. Để lâu hơn, số này cứ cộng dồn.
- Sau 1 tháng: khoảng 0,25 triệu đồng.
- Sau 2 tháng: khoảng 0,49 triệu đồng.
- Sau 3 tháng: khoảng 0,74 triệu đồng.
3. Khi nào trả tối thiểu là chấp nhận được?
Khi tháng đó bạn thật sự thiếu tiền. Lúc đó trả tối thiểu để tránh trễ hạn và tránh ảnh hưởng lịch sử tín dụng vẫn tốt hơn là không trả.
Nhưng hãy coi đó là giải pháp tạm thời, và cố trả hết sớm nhất có thể.
4. Làm sao để thoát nợ thẻ?
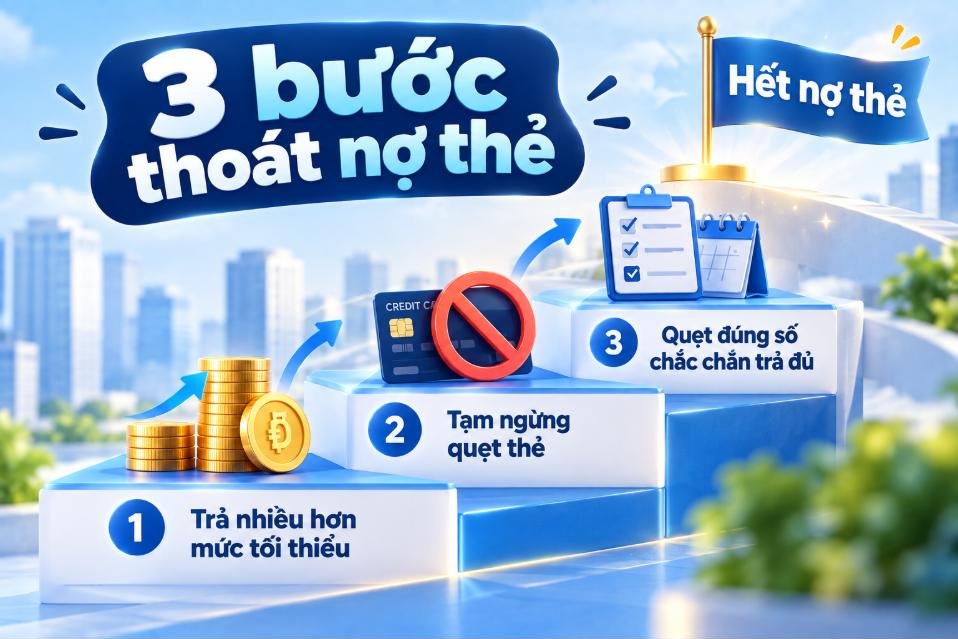
- Mỗi tháng trả nhiều hơn mức tối thiểu, càng nhiều càng tốt.
- Tạm ngừng quẹt thẻ cho đến khi trả hết nợ.
- Thói quen tốt: mỗi tháng chỉ quẹt số tiền mà bạn chắc chắn có để trả đủ 100% khi đến hạn.
Ai nên đọc
Người dùng thẻ tín dụng và hay chỉ trả mức tối thiểu.
Việc cần làm ngay
- Xem mức tối thiểu và ngày đến hạn trên sao kê của thẻ bạn.
- Xem ví dụ nợ 10 triệu đồng ở mục 2 để thấy lãi vẫn tính trên phần chưa trả.
- Làm theo mục 4 để thoát nợ thẻ.
Bài mang tính tham khảo chung, không phải lời khuyên tài chính hay pháp lý. Điều kiện cụ thể khác nhau giữa các ngân hàng.