Hãy thử hình dung một chủ cửa hàng tạp hóa có doanh thu hơn 4 tỷ đồng mỗi năm. Mỗi khi nghe thông tin về chính sách tính thuế đơn giản, câu hỏi đầu tiên của chị là: doanh thu của mình có thuộc diện được áp dụng không? Và nếu chuyển sang cách tính mới thì số thuế phải nộp sẽ tăng hay giảm?
Đây cũng là băn khoăn của nhiều hộ kinh doanh và doanh nghiệp nhỏ khi Quốc hội thông qua nội dung nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng/năm vào ngày 20/11/2026.
Chính sách mới được kỳ vọng giúp giảm bớt thủ tục kế toán, nhưng không có nghĩa mọi người kinh doanh đều được hưởng lợi như nhau. Để hiểu rõ hơn, cần nhìn cả những điểm thuận lợi lẫn các vấn đề còn phải chờ hướng dẫn.
Tóm tắt nhanh: Ngày 20/11/2026 Quốc hội thông qua việc nâng ngưỡng doanh thu được chọn tính thuế theo tỷ lệ trên doanh thu từ 3 tỷ lên 10 tỷ đồng/năm, áp dụng từ kỳ tính thuế năm 2027. Cách tính này giảm thủ tục sổ sách nhưng không miễn nghĩa vụ hóa đơn, chứng từ, kê khai và có thể bất lợi khi lợi nhuận thấp; mức thuế cho nhóm doanh thu 3–10 tỷ đồng còn chờ hướng dẫn.
Chuyện gì đang xảy ra
Sáng 20/11/2026, Quốc hội khóa XVI đã biểu quyết thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Theo Thanh Niên, toàn bộ 485/485 đại biểu tham gia biểu quyết đều tán thành.
Cũng trong đợt này, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, với 475/477 đại biểu tán thành, theo báo Nhân Dân.
Điểm đáng chú ý là ngưỡng doanh thu để doanh nghiệp, và theo báo Nhân Dân cả cá nhân kinh doanh, được chủ động lựa chọn phương pháp tính thuế theo tỷ lệ phần trăm trên doanh thu được nâng từ 3 tỷ lên 10 tỷ đồng/năm. Mức 10 tỷ đồng này có thể được Chính phủ điều chỉnh theo từng thời kỳ.
Ngưỡng 10 tỷ đồng áp dụng từ kỳ tính thuế năm 2027. Tuy nhiên, ngày có hiệu lực của các luật chưa được các báo ghi nhận thống nhất:
- Báo Nhân Dân ghi ngày 1/1/2027 đối với luật sửa đổi ba luật thuế.
- Thanh Niên và Smarttax ghi ngày 1/7/2027 đối với Luật Phát triển doanh nghiệp nhỏ và vừa.
Vì vậy, người kinh doanh nên đối chiếu văn bản chính thức khi luật được công bố, thay vì chỉ dựa vào tóm tắt trên báo chí.
Những con số đáng chú ý
| Nội dung | Con số |
|---|---|
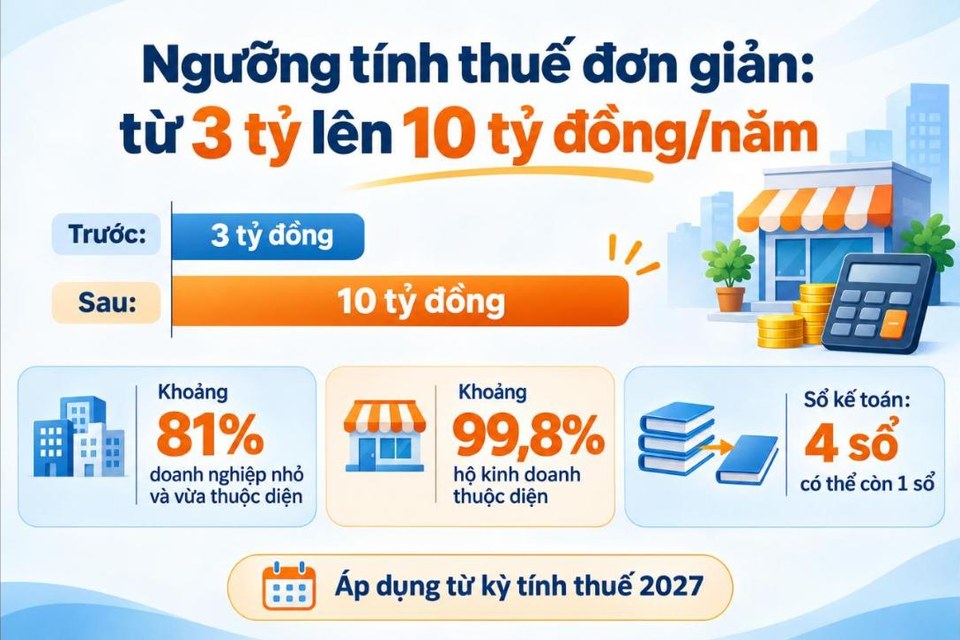
| Ngưỡng doanh thu cũ | 3 tỷ đồng/năm |
| Ngưỡng doanh thu mới | 10 tỷ đồng/năm |
| Doanh nghiệp nhỏ và vừa thuộc diện áp dụng | Khoảng 81% (theo Bộ trưởng Tài chính, dẫn lại từ Tuổi Trẻ) |
| Hộ kinh doanh thuộc diện áp dụng | Khoảng 99,8% (cùng nguồn) |
| Số sổ kế toán hộ kinh doanh | Có thể giảm từ 4 sổ xuống 1 sổ khi đủ điều kiện |
Về mức thuế, theo Thanh Niên, các tỷ lệ đang áp dụng ở ngưỡng 3 tỷ đồng gồm: 0,3% với phân phối, cung cấp hàng hóa; 1,2% với sản xuất, vận tải, xây dựng có bao thầu nguyên vật liệu; 1,5% với dịch vụ; 4% với cho thuê tài sản và nội dung số. Các báo chưa nêu rõ mức riêng cho nhóm doanh thu từ 3 đến 10 tỷ đồng, nên không nên mặc định những tỷ lệ này sẽ áp dụng nguyên vẹn cho nhóm mới.
Góc nhìn thuận chiều
Giảm gánh nặng sổ sách, thủ tục
Ông Trần Văn Quân, Chủ tịch VNLAWS, nhận định cách tính thuế đơn giản giúp giảm đáng kể áp lực tuân thủ đối với người kinh doanh nhỏ. Bộ trưởng Tài chính cũng cho biết số sổ kế toán hộ kinh doanh phải dùng có thể giảm từ 4 xuống còn 1 khi đáp ứng đủ điều kiện.
Dễ tính toán và dự báo nghĩa vụ thuế
Khi tính theo tỷ lệ phần trăm trên doanh thu, người kinh doanh có thể ước tính số thuế dựa trên doanh thu phát sinh mà không phải chứng minh từng khoản chi phí. Theo Tuổi Trẻ, một chủ hộ kinh doanh đồ gia dụng cho biết họ muốn chuyển sang phương pháp này và mong sớm có hướng dẫn cụ thể.
Nhiều người nằm trong phạm vi áp dụng
Theo số liệu Bộ trưởng Tài chính đưa ra, khoảng 99,8% hộ kinh doanh và khoảng 81% doanh nghiệp nhỏ và vừa thuộc diện áp dụng.
Có quyền lựa chọn
Doanh nghiệp được chủ động chọn phương pháp phù hợp, thay vì bị bắt buộc áp dụng một cách tính duy nhất. Mỗi ngành có cơ cấu doanh thu, chi phí và tỷ suất lợi nhuận khác nhau nên quyền lựa chọn này khá quan trọng.
Góc nhìn trái chiều và rủi ro
Tính thuế đơn giản không có nghĩa là được miễn nghĩa vụ
Ông Quân lưu ý đơn giản hóa phương pháp tính thuế không đồng nghĩa với miễn trách nhiệm về hóa đơn, chứng từ và kê khai. Một chủ hộ kinh doanh tại Hà Nội chia sẻ với báo chí rằng điều chị lo hơn cả không phải số thuế phải nộp, mà là nguy cơ bị xử phạt do sai sót trong sổ sách.
Tính thuế trên doanh thu có thể bất lợi khi lợi nhuận thấp
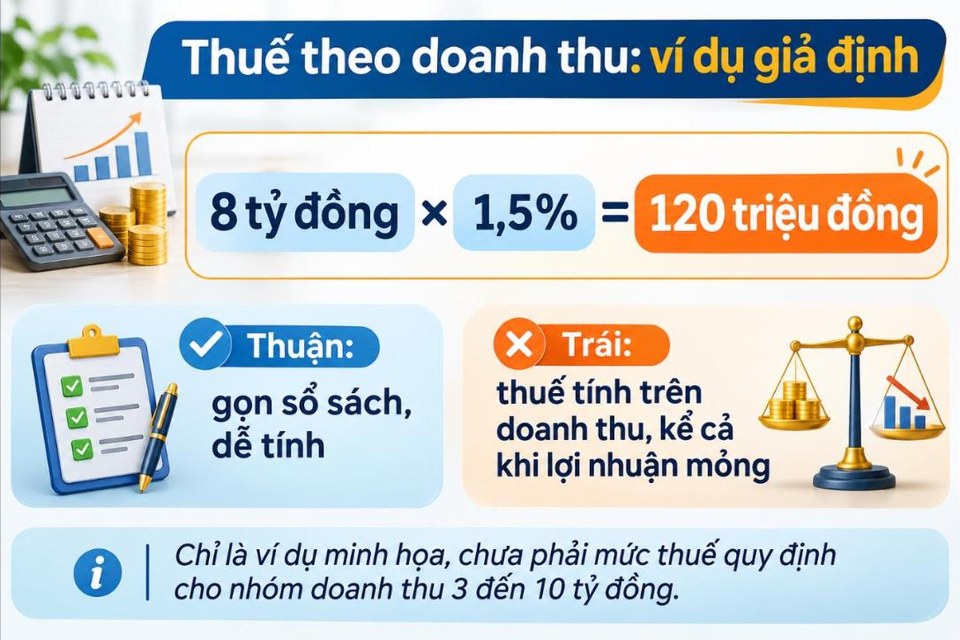
Khi tính theo tỷ lệ phần trăm trên doanh thu, số thuế không phụ thuộc trực tiếp vào việc kinh doanh lãi nhiều hay ít. Ví dụ minh họa: một cửa hàng dịch vụ có doanh thu 8 tỷ đồng, nếu áp mức 1,5% như đang áp ở ngưỡng 3 tỷ đồng thì số thuế là 8 tỷ đồng × 1,5% = 120 triệu đồng, kể cả khi lợi nhuận rất mỏng. Đây chỉ là phép tính giả định để dễ hình dung, không phải mức thuế đã được quy định cho nhóm doanh thu từ 3 đến 10 tỷ đồng.
Không phải hộ kinh doanh nào cũng tự động được áp dụng
Theo lưu ý của Smarttax, hộ kinh doanh không tự động được áp dụng vì thuế thu nhập cá nhân của hộ do quy định riêng điều chỉnh. Chính phủ cũng sẽ quy định thời gian tối thiểu phải giữ ổn định phương pháp tính thuế đã chọn.
Có thể ảnh hưởng đến doanh nghiệp mua hàng từ hộ kinh doanh
Ông Quân lo ngại nếu mở rộng phạm vi miễn lập hóa đơn, doanh nghiệp mua hàng từ hộ kinh doanh có thể khó chứng minh chi phí đầu vào hơn.
Nhiều nội dung còn chờ hướng dẫn
Một số câu hỏi chưa có lời đáp, chẳng hạn việc có được trừ ngưỡng 1 tỷ đồng khi tính thuế thu nhập cá nhân hay không chưa được các báo đề cập cụ thể. Ngoài ra, có ý kiến đề nghị không chỉ cố định một ngưỡng chung mà giao Chính phủ điều chỉnh theo từng thời kỳ, địa bàn và đối tượng.
Góc nhìn cân bằng: điều người đọc nên biết
Người kinh doanh không nên chỉ nhìn con số 10 tỷ đồng để kết luận mình chắc chắn được lợi. Điều quan trọng hơn là xác định phương pháp tính thuế nào phù hợp với tình hình kinh doanh thực tế.
- Hộ kinh doanh, doanh nghiệp nhỏ: khi có hướng dẫn chính thức, nên thử tính nghĩa vụ thuế theo cả hai cách (theo doanh thu và theo lợi nhuận) bằng số liệu thực tế. Ngành biên lợi nhuận thấp cần cân nhắc kỹ.
- Người có doanh thu từ 3 đến 10 tỷ đồng: đây là nhóm có thể hưởng lợi rõ nhất từ việc nâng ngưỡng. Trong lúc chờ hướng dẫn, nên chuẩn bị hóa đơn, sổ sách và tài khoản thanh toán rõ ràng.
- Doanh nghiệp mua hàng từ hộ kinh doanh: cần lưu giữ đầy đủ chứng từ đầu vào.
- Người tiêu dùng: hiện chưa có dữ liệu cho thấy chính sách mới làm giá bán thay đổi; cần theo dõi khi luật có hiệu lực.
Kết bài
Việc nâng ngưỡng lên 10 tỷ đồng là một thay đổi đáng chú ý đối với hộ kinh doanh và doanh nghiệp nhỏ: có thể giảm gánh nặng sổ sách và giúp dễ dự tính nghĩa vụ thuế. Tuy nhiên, đơn giản hóa không đồng nghĩa với giảm thuế trong mọi trường hợp, và các nghĩa vụ về hóa đơn, chứng từ, kê khai vẫn cần thực hiện đầy đủ. Lợi ích thực sự còn phụ thuộc vào mức thuế áp dụng và hướng dẫn chi tiết, vì vậy nên chờ văn bản chính thức trước khi đổi phương pháp tính thuế.
Ai nên đọc
Hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp nhỏ có doanh thu từ vài tỷ đến 10 tỷ đồng/năm, cùng doanh nghiệp mua hàng từ hộ kinh doanh.
Việc cần làm ngay
- Đối chiếu văn bản chính thức khi luật được công bố vì các báo ghi ngày có hiệu lực chưa thống nhất.
- Khi có hướng dẫn, thử tính nghĩa vụ thuế theo cả hai cách (theo doanh thu và theo lợi nhuận) bằng số liệu thực tế; ngành biên lợi nhuận thấp cần cân nhắc kỹ.
- Trong lúc chờ, chuẩn bị hóa đơn, sổ sách và tài khoản thanh toán rõ ràng.
- Doanh nghiệp mua hàng từ hộ kinh doanh: lưu giữ đầy đủ chứng từ đầu vào.
Nguồn tham khảo
- Thanh Niên, "Chính thức nâng ngưỡng doanh thu được tính thuế đơn giản lên 10 tỉ", 20/11/2026
- Tuổi Trẻ, "Hộ kinh doanh mong tính thuế đơn giản, chỉ còn 1 sổ kế toán", 20/11/2026
- Báo Nhân Dân, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân
- Tạp chí Kinh tế - Tài chính, "Thông qua Luật Phát triển doanh nghiệp nhỏ và vừa"
- Smarttax, "Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng"