Anh Nam mua căn nhà phố năm 2018 với giá 3 tỷ đồng. Năm nay anh cần tiền xoay vốn nên bán lại với giá 3,2 tỷ. Sau khi trừ môi giới, sửa chữa và các khoản liên quan, anh gần như không lãi. Thế nhưng khi sang tên, anh vẫn phải nộp thuế thu nhập cá nhân 2% trên giá bán, tức 64 triệu đồng. Câu chuyện này khiến nhiều người đặt câu hỏi: thuế đánh vào số tiền bán nhà hay đáng ra chỉ nên đánh vào phần lãi? Và nếu đổi sang đánh vào lãi thì giá nhà sẽ công bằng hơn hay lại bị đẩy lên?
Tóm tắt nhanh: Hiện chưa có quy định thu thuế theo lãi chuyển nhượng nhà đất: Luật Thuế thu nhập cá nhân 2025, có hiệu lực từ 01/7/2026, vẫn tính 2% trên giá chuyển nhượng. Đánh thuế trên phần lãi mới là tranh luận chính sách; theo ví dụ minh họa trong bài, cách này nhẹ hơn khi bán lỗ hoặc lãi mỏng và nặng hơn khi lãi từ khoảng 15% trở lên.
Chuyện gì đang xảy ra
Cần nói rõ trước: hiện chưa có quy định nào thu thuế theo lãi chuyển nhượng nhà đất. Đây là một cuộc tranh luận chính sách chứ chưa phải luật.
Tháng 7/2025, Bộ Tài chính đưa ra dự thảo Luật Thuế thu nhập cá nhân (thay thế) với phương án thu 20% trên phần chênh lệch giữa giá bán và giá mua, sau khi trừ chi phí hợp lý. Nếu không chứng minh được giá mua, thuế tính trên giá bán theo thời gian nắm giữ: dưới 2 năm là 10%, từ 2 đến 5 năm là 6%, từ 5 đến 10 năm là 4%, trên 10 năm hoặc nhà thừa kế là 2%. Cuối tháng 7/2025, Bộ Xây dựng trong báo cáo thị trường quý II cũng ủng hộ hướng thu thuế phần chênh lệch giữa các lần chuyển nhượng để hạn chế đầu cơ, thổi giá.
Nhưng đầu tháng 8/2025, Thứ trưởng Bộ Tài chính cho biết giữ nguyên mức 2% trên giá chuyển nhượng, chưa đề xuất thuế 20% trên lãi và chưa áp dụng thuế theo thời gian nắm giữ. Đến tháng 12/2025, Bộ Tài chính giải trình rằng cách thu hiện hành có ưu điểm là đơn giản, dễ thực hiện, dễ kiểm tra; phương án tính trên chênh lệch cần thêm thời gian khảo sát, đánh giá và cần cơ sở dữ liệu đất đai gắn với VNeID mới làm được.
Kết quả: Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 01/7/2026, tại Điều 14 vẫn tính thuế bằng 2% giá chuyển nhượng. Người chỉ có duy nhất một quyền sử dụng đất vẫn được miễn thuế theo quy định tại khoản 2 Điều 4. Tháng 6/2026, dự thảo nghị định hướng dẫn còn đề xuất: nếu giá ghi trong hợp đồng thấp hơn bảng giá đất của địa phương, cơ quan thuế sẽ tính theo bảng giá.
Những con số đáng chú ý
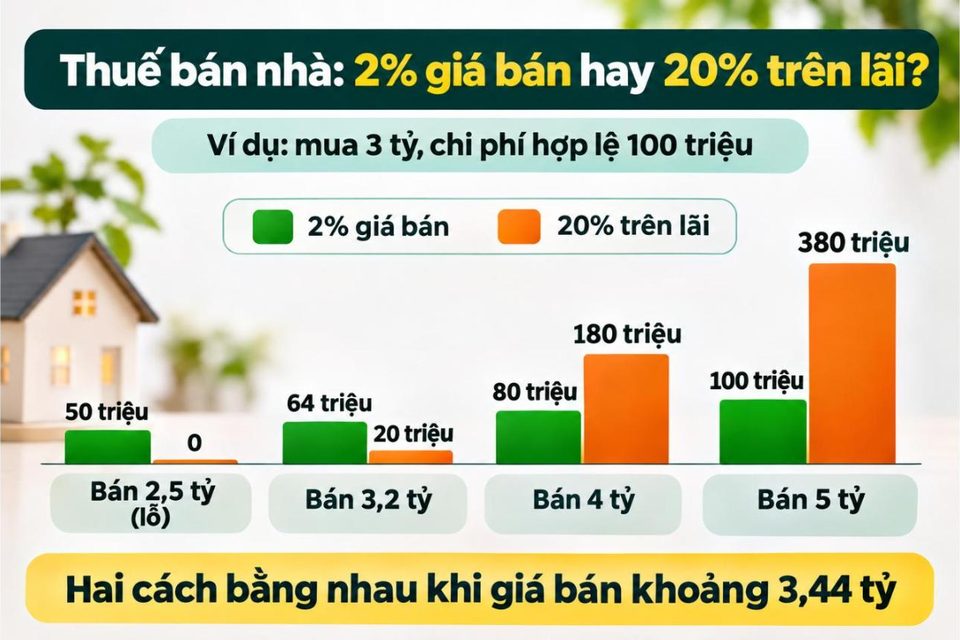
Để thấy hai cách tính khác nhau thế nào, hãy lấy ví dụ minh họa (không phải số liệu thực tế của ai): nhà mua 3 tỷ đồng, chi phí hợp lệ 100 triệu đồng.
| Giá bán | Thuế 2% giá bán | Thuế 20% trên lãi |
|---|---|---|
| 2,5 tỷ (lỗ) | 50 triệu | 0 |
| 3,2 tỷ | 64 triệu | 20 triệu |
| 4 tỷ | 80 triệu | 180 triệu |
| 5 tỷ | 100 triệu | 380 triệu |
Hai cách tính cho kết quả bằng nhau khi giá bán khoảng 3,44 tỷ, tức cao hơn giá mua khoảng 14,8%. Bán lỗ hoặc lãi mỏng thì thuế theo lãi nhẹ hơn nhiều; lãi từ khoảng 15% trở lên thì thuế theo lãi nặng hơn. Điều này giải thích vì sao người mua đi bán lại ngắn hạn kiếm lời lớn là nhóm chịu tác động mạnh nhất, còn người bán lỗ lại được lợi.
Bối cảnh thị trường cũng đáng chú ý. Theo báo cáo quý II/2025 của Bộ Xây dựng, giá căn hộ trung bình khi đó khoảng 80 triệu đồng/m2 tại Hà Nội và 89 triệu đồng/m2 tại TP.HCM. Còn cuối tháng 10/2026, báo chí tài chính mô tả giao dịch và giá ba quý qua giảm mạnh trong khi nguồn cung dồi dào. Nghĩa là bàn chuyện thuế lúc này diễn ra khi thị trường không còn ở trạng thái sốt nóng như năm trước.
Góc nhìn thuận chiều: thuế nên đánh vào thu nhập thật
Những người ủng hộ thu thuế theo lãi nêu ba lý do chính.
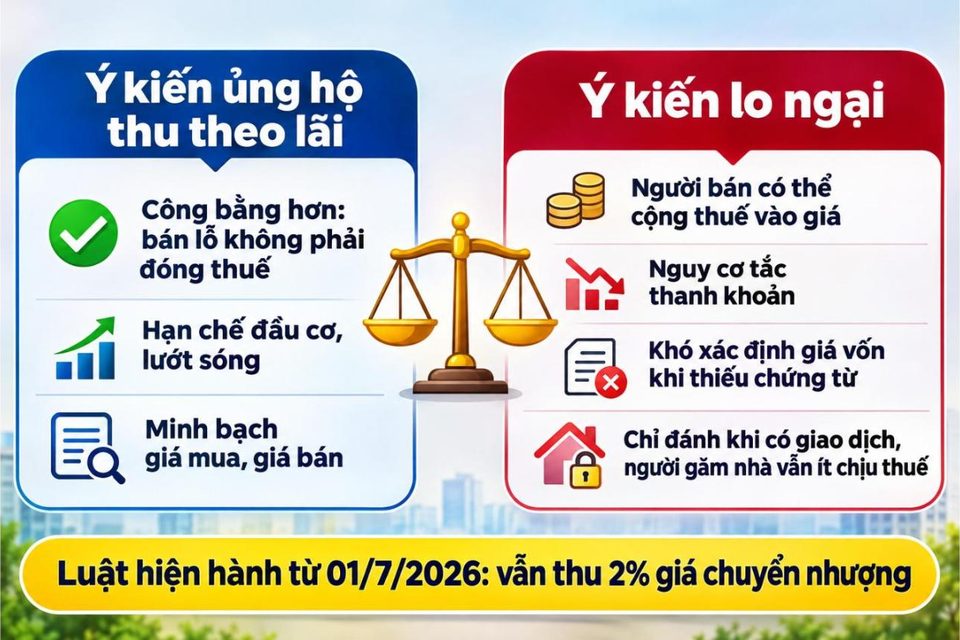
Thứ nhất là công bằng. Luật sư Hoàng Tuấn Vũ (Đoàn Luật sư Hà Nội) cho rằng bản chất thuế thu nhập là đánh vào lợi nhuận, có lợi nhuận mới phải nộp; cách thu 2% khiến cả người bán lỗ vẫn phải nộp thuế. Ông Nguyễn Văn Được, Tổng giám đốc Công ty Kế toán và Tư vấn Thuế Trọng Tín, lưu ý doanh nghiệp hiện nộp 20% trên phần thu nhập, nên cá nhân cũng nên được đối xử tương tự.
Thứ hai là hạn chế đầu cơ. Luật sư Phạm Thanh Tuấn nhận xét thuế càng cao khi bán sớm thì người mua càng phải cân nhắc việc lướt sóng. PGS.TS Phan Hữu Nghị (Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân) chỉ ra một điểm yếu của cách thu hiện nay: đơn giản nhưng dễ khiến người bán kê khai giá thấp hơn thực tế để giảm thuế.
Thứ ba là minh bạch dữ liệu. Theo TS. Võ Trí Thành, tính thuế trên chênh lệch buộc người bán kê khai đầy đủ giá vốn và chi phí, giúp dữ liệu thị trường phản ánh sát giá thật hơn.
Góc nhìn trái chiều và rủi ro
Những người thận trọng cũng có lý lẽ riêng, và phần lớn tập trung vào thực thi.
Một là nguy cơ đẩy giá. Ông Phạm Đức Toản, Tổng giám đốc EZ Property, cảnh báo nếu thiếu cơ chế kiểm soát giá giao dịch minh bạch, người bán có thể cộng phần thuế vào giá, người cần nhà ở thật phải chịu giá cao hơn, còn nhà đầu tư thì ngừng giao dịch để chờ xem.
Hai là nguy cơ tắc thanh khoản. PGS.TS Phạm Thế Anh (Đại học Kinh tế Quốc dân) cho rằng thuế cao trên phần lãi có thể phản tác dụng khi người bán ngần ngại giao dịch, thậm chí găm giữ lâu hơn, khiến thị trường đóng băng chứ không hạ nhiệt. Ông Đinh Minh Tuấn, Giám đốc Batdongsan khu vực miền Nam, cũng lo thị trường thứ cấp có thể tạm thời đóng băng.
Ba là khó xác định lãi. Nhiều giao dịch cũ không có hóa đơn, chứng từ rõ ràng; cơ sở dữ liệu giá vốn chưa đầy đủ; bảng giá đất ở nhiều nơi còn lạc hậu. Khi cơ quan thuế không xác minh được giá vốn, người dân dễ cho rằng bị thu quá mức, từ đó phát sinh tranh chấp.
Bốn là thuế chỉ đánh khi có giao dịch. Người giữ nhiều bất động sản nhưng không bán gần như không chịu nghĩa vụ đáng kể, nên chính sách có thể không chạm tới đúng nhóm đang găm hàng. Vì vậy một số chuyên gia đề nghị miễn hoặc ưu đãi cho người chỉ có một nhà để ở, và có cơ chế riêng cho thừa kế, chuyển nhượng trong gia đình.
Quan điểm của cơ quan quản lý cũng nghiêng về thận trọng. Bộ Tài chính nói cần nghiên cứu tổng thể cùng các giải pháp tăng cung, giảm giá thành, và chỉ có thể tiến dần sang thu trên thu nhập khi dữ liệu đất đai đã số hóa và kết nối với VNeID.
Góc nhìn cân bằng: điều người đọc nên biết
Hai phía đều có phần đúng: thu theo lãi công bằng hơn về nguyên tắc, còn thu theo giá bán đơn giản và khó trốn hơn khi dữ liệu chưa đầy đủ. Điểm chung các bên đều nhắc là chính sách cần lộ trình, dữ liệu đồng bộ và phân loại đối tượng. Một số điều có thể cân nhắc theo từng nhóm:
- Người đang có nhà để ở: Theo luật hiện hành, người chỉ có một quyền sử dụng đất được miễn thuế. Nên kiểm tra điều kiện miễn thuế với cơ quan thuế hoặc tư vấn thuế trước khi giao dịch.
- Người bán nhà đất: Hiện thuế là 2% giá chuyển nhượng. Giá ghi trong hợp đồng thấp hơn bảng giá đất có thể bị tính lại theo dự thảo hướng dẫn, nên nên theo dõi văn bản chính thức. Giữ hóa đơn, chứng từ mua và chi phí vẫn hữu ích nếu sau này có chuyển sang thu theo lãi.
- Người mua để ở: Nếu có thay đổi thuế, người bán có thể phản ánh vào giá. Nên so sánh nhiều giao dịch tương tự và tính cả chi phí thuế, phí khi thương lượng.
- Nhà đầu tư: Nên tính kịch bản lợi nhuận sau thuế ở cả hai cách (như bảng ở trên) thay vì giả định chính sách đứng yên. Bài viết này không đưa ra khuyến nghị mua hay bán.
Kết bài
Đánh thuế trên lãi nghe có vẻ hợp lý hơn với người bán lỗ, nhưng chỉ làm được khi dữ liệu giá vốn đủ tin cậy. Hiện luật vẫn thu 2% giá bán, và việc có thay đổi hay không phụ thuộc vào tiến độ số hóa đất đai cùng diễn biến thị trường. Điều đáng theo dõi trong các tháng tới là nghị định hướng dẫn và các đề xuất bổ sung khi sửa đổi Luật Nhà ở, Luật Đất đai.
Ai nên đọc
Người đang có nhà đất định bán, người mua đi bán lại và nhà đầu tư bất động sản; người mua nhà để ở quan tâm thuế có đẩy giá lên hay không.
Việc cần làm ngay
- Người chỉ có một quyền sử dụng đất: kiểm tra điều kiện miễn thuế với cơ quan thuế hoặc tư vấn thuế trước khi giao dịch.
- Theo dõi nghị định hướng dẫn: giá ghi trong hợp đồng thấp hơn bảng giá đất có thể bị tính lại theo dự thảo.
- Giữ hóa đơn, chứng từ mua và chi phí, phòng khi sau này chuyển sang thu theo lãi.
- Nhà đầu tư nên tính lợi nhuận sau thuế ở cả hai cách như bảng trong bài thay vì giả định chính sách đứng yên.
Nguồn tham khảo
- Tạp chí Luật sư Việt Nam: Bộ Xây dựng ủng hộ thu thuế trên lãi từng lần chuyển nhượng (29/7/2025)
- Tạp chí Luật sư Việt Nam: Giữ nguyên mức thu 2% giá trị chuyển nhượng (4/8/2025)
- Tạp chí Luật sư Việt Nam: Bộ Tài chính lý giải chưa thể đánh thuế theo lợi nhuận (1/12/2025)
- VCCI: Chuyển nhượng bất động sản nộp thuế TNCN như thế nào (2/2/2026)
- Tạp chí Luật sư Việt Nam: Đề xuất tính lại giá bán nếu kê khai thấp hơn bảng giá (4/6/2026)
- VietnamFinance: Đánh thuế 20% lãi chuyển nhượng nhà đất, siết đầu cơ nhưng cần rõ lộ trình (23/7/2025)