Mấy tuần nay, tin "giảm lãi suất" xuất hiện gần như mỗi ngày. Chính phủ giục, Ngân hàng Nhà nước chỉ đạo, hàng chục ngân hàng công bố gói ưu đãi. Nhưng nếu bạn đang trả nợ ngân hàng, câu hỏi thực tế hơn nhiều: tháng sau, tiền lãi của mình có giảm không?
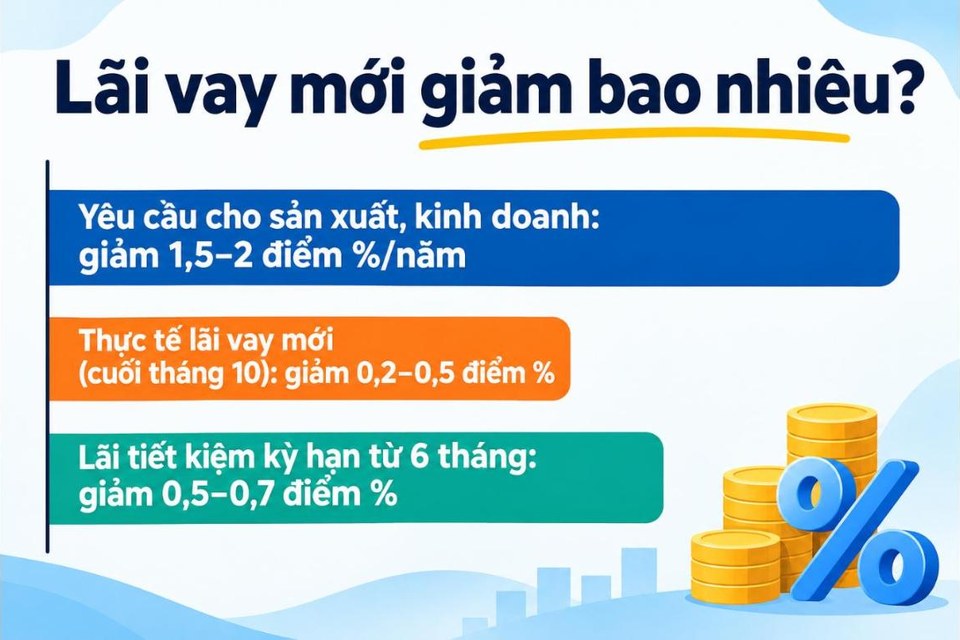
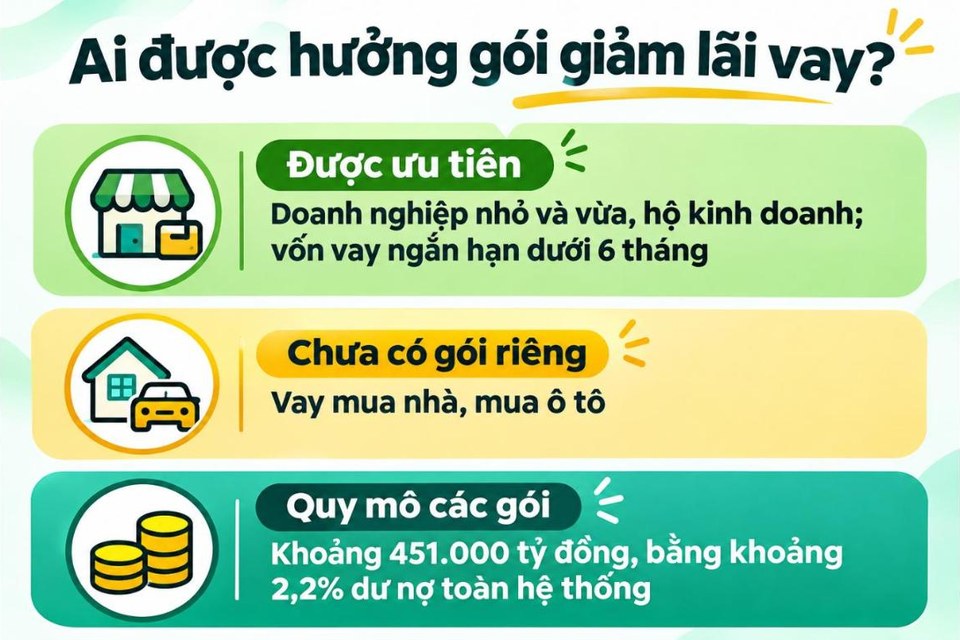
Tóm tắt nhanh: Theo số liệu Ngân hàng Nhà nước công bố ngày 4/11/2026, lãi suất các khoản vay mới cuối tháng 10 chỉ giảm khoảng 0,2–0,5 điểm phần trăm so với đầu tháng, trong khi mục tiêu chỉ đạo là giảm 1,5–2 điểm cho sản xuất, kinh doanh và lĩnh vực ưu tiên. Gói ưu đãi khoảng 451.000 tỷ đồng chủ yếu dành cho doanh nghiệp và hộ kinh doanh vay vốn ngắn hạn, nên người vay mua nhà nên kiểm tra hợp đồng của mình thay vì chờ tin giảm lãi.
Chuyện gì đang xảy ra
Ngày 16/10, Phó Thủ tướng yêu cầu Ngân hàng Nhà nước (NHNN) tìm cách giảm lãi vay 1,5–2 điểm phần trăm cho sản xuất, kinh doanh và các lĩnh vực ưu tiên. Ngày 19/10, Thống đốc NHNN yêu cầu giảm tối thiểu 0,5%/năm lãi tiền gửi kỳ hạn từ 6 tháng trở lên, để kéo chi phí vốn xuống.
Ngày 6/11, Nghị quyết 353/NQ-CP đi thêm một bước: tăng thanh tra, kiểm tra và xử lý nghiêm các tổ chức tín dụng không thực hiện chỉ đạo giảm lãi suất hoặc cạnh tranh lãi suất không lành mạnh.
Kết quả đến nay, theo Phó Thống đốc Phạm Thanh Hà (họp báo ngày 4/11): lãi suất các khoản vay mới cuối tháng 10 giảm 0,2–0,5 điểm phần trăm so với đầu tháng. Hơn 20 ngân hàng công bố gói tín dụng ưu đãi giảm 0,5–2%. Cả 46 ngân hàng thương mại đã giảm lãi huy động niêm yết kỳ hạn từ 6 tháng.
NHNN cũng mở thêm nguồn tiền: nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng lần đầu được dùng, với gần 50.000 tỷ đồng được cung ứng riêng ngày 9/11.
Những con số đáng chú ý
| Chỉ tiêu | Số liệu |
|---|---|
| Mức giảm lãi vay được yêu cầu (sản xuất, kinh doanh, lĩnh vực ưu tiên) | 1,5–2 điểm phần trăm/năm |
| Lãi vay mới thực tế, cuối tháng 10 so với đầu tháng | giảm 0,2–0,5 điểm phần trăm |
| Lãi huy động niêm yết kỳ hạn từ 6 tháng | giảm 0,5 (ngân hàng quốc doanh, nước ngoài) và 0,5–0,7 (cổ phần) |
| Gói ưu đãi của 15 ngân hàng | khoảng 451.000 tỷ đồng, tương đương 2,2% dư nợ toàn hệ thống (20,72 triệu tỷ) |
| Lãi vay cá nhân bình quân tháng 9 | OCB 11,38%; Agribank 8,42%; BIDV 7,73% |
| Hoán đổi ngoại tệ 6 tháng | gần 50.000 tỷ đồng; chi phí 2,25%; đáo hạn tháng 5/2027 |
Hai con số đáng đặt cạnh nhau. Một là mức giảm 0,2–0,5 điểm của lãi vay mới. Với khoản vay 1,5 tỷ đồng, giảm 0,5 điểm tương đương khoảng 7,5 triệu đồng mỗi năm (khoảng 0,6 triệu đồng mỗi tháng). Nếu giảm đủ 2 điểm như mục tiêu, con số là 30 triệu đồng mỗi năm (khoảng 2,5 triệu đồng mỗi tháng). Hai là khoảng cách giữa các ngân hàng: lãi vay cá nhân bình quân của OCB cao hơn BIDV tới 3,65 điểm phần trăm.
Góc nhìn thuận chiều
Những người ủng hộ cho rằng lần này chính sách có công cụ chứ không chỉ kêu gọi. Thanh tra và xử lý vi phạm tạo sức ép lên các ngân hàng chậm giảm lãi. Nguồn tiền kỳ hạn dài từ hoán đổi ngoại tệ giúp ngân hàng yên tâm hơn về thanh khoản qua cuối năm và Tết Nguyên đán.
Ông Trần Chí Thanh (Phó Tổng giám đốc VIB) đánh giá đây là bước đi chủ động, kịp thời. Nếu quy mô đủ lớn, nghiệp vụ này có thể giảm áp lực tăng lãi huy động. Ông Vũ Minh Trường (Phó Tổng giám đốc VPBank) cho rằng chi phí 2,25% là hợp lý và VPBank có điều kiện giảm lãi theo định hướng của NHNN và Chính phủ.
Lãi huy động đã giảm trên diện rộng, nên chi phí vốn của ngân hàng sẽ hạ dần, tạo dư địa cho lãi vay. Một số gói giảm khá sâu: Techcombank mở rộng gói tới 40.000 tỷ đồng, Vietcombank giảm tới 3 điểm cho một số khoản vay ngắn hạn, Agribank giảm cả dư nợ hiện hữu tới 2,5 điểm.
Góc nhìn trái chiều và rủi ro
Giảm có chọn lọc. Theo VnEconomy (27/10), các gói ưu đãi tập trung vào vốn vay ngắn hạn dưới 6 tháng cho sản xuất, kinh doanh, nhất là doanh nghiệp nhỏ và vừa, hộ kinh doanh. Bài báo ghi nhận chưa có chương trình nào dành cho vay tiêu dùng như mua nhà, mua ô tô. Một chuyên gia tài chính cũng nhận định người vay mua nhà chưa phải đối tượng ưu tiên. Tổng gói ưu đãi khoảng 451.000 tỷ đồng chỉ bằng khoảng 2,2% dư nợ toàn hệ thống.
Chi phí vốn truyền chậm. Tiền gửi cũ không đáo hạn cùng lúc, nên lãi huy động giảm chỉ thấm dần vào chi phí vốn bình quân của ngân hàng. SSI Research cảnh báo giảm lãi có thể ép biên lãi ròng (NIM) trong ngắn hạn. Nghiên cứu sinh Nguyễn Thái Bình (Học viện Công nghệ Bưu chính Viễn thông) lưu ý khi tín dụng tăng nhanh hơn huy động, hạ lãi vay mà chi phí huy động không giảm tương ứng sẽ thu hẹp NIM. Agribank ước đợt giảm lãi này làm giảm khoảng 2.000 tỷ đồng thu nhập lãi, và gần 6.000 tỷ đồng từ đầu năm 2026.
Nhu cầu vốn cuối năm. Chứng khoán Rồng Việt (VDSC) dự báo lãi huy động còn giảm thêm trong ngắn hạn rồi ổn định đến cuối năm. VCBS dự báo lãi huy động đi ngang trong quý 4. Giảm sâu hơn vào 2027 khó hơn vì tín dụng đang tăng nhanh hơn huy động; tín dụng toàn nền kinh tế đến 26/10 đã tăng 11,94% so với cuối năm 2025.
Hoán đổi mới là kỳ vọng. Tuổi Trẻ chỉ ghi nhận hoán đổi "tạo điều kiện" giảm lãi, chưa xác nhận lãi vay đã giảm thực tế. Các ý kiến trong bài đều đến từ phía ngân hàng. Gần 50.000 tỷ đồng cũng chỉ bằng khoảng 0,24% dư nợ tín dụng 20,8 triệu tỷ đồng, nên hiệu quả còn phụ thuộc quy mô các đợt sau. Ông Lê Xuân Nghĩa (thành viên Hội đồng tư vấn chính sách tài chính, tiền tệ quốc gia) nhận định giảm lãi có thể có tác dụng ngắn hạn nhưng khó duy trì nếu thiếu điều kiện thị trường thuận lợi; kiểm soát lạm phát và giữ ổn định tỷ giá là then chốt.
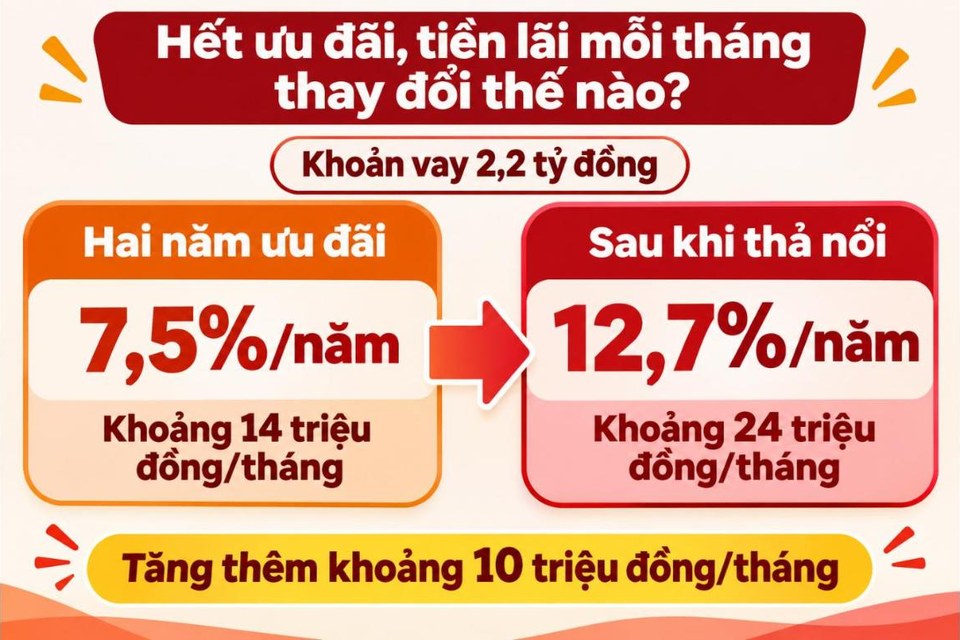
Người vay mua nhà vẫn chịu áp lực. Nhiều khoản vay mua nhà còn lãi ưu đãi giai đoạn đầu trên 11%/năm ở một số ngân hàng tư nhân. Khi hết ưu đãi, lãi thả nổi có thể tăng mạnh. Chị Hoàng Thanh (TP.HCM) vay khoảng 2,2 tỷ đồng, lãi tăng từ khoảng 7,5% lên 12,7%/năm; tiền lãi mỗi tháng tăng thêm khoảng 10 triệu đồng (tính lại: khoảng 9,5 triệu đồng). Anh Ngọc Phú vay 1,5 tỷ đồng, ưu đãi khoảng 7,5%/năm trong hai năm, dự kiến sau đó lên 11–12%; khoản trả hằng tháng có thể từ 14–15 triệu lên 19–20 triệu đồng. Bà Đỗ Thị Thu Hằng (Savills) cho biết một số khoản vay ngân hàng tư nhân có lãi gần 18%.
Góc nhìn cân bằng: điều người đọc nên biết
Người đang vay mua nhà, mua xe. Đừng mặc định lãi sẽ tự giảm theo tin tức. Hãy mở hợp đồng ra xem thời điểm hết ưu đãi, cách tính lãi thả nổi (lãi tham chiếu cộng biên độ) và phí trả nợ trước hạn. Bà Đỗ Thu Hồng (FIDT) gợi ý ba hướng: tái cơ cấu khoản vay, đàm phán giảm lãi với ngân hàng hiện tại, hoặc chuyển sang ngân hàng khác. Nếu chuyển, cần tính cả phí tất toán và chi phí vay mới: một ví dụ trong Dân trí cho thấy tiết kiệm khoảng 30 triệu đồng tiền lãi nhưng mất khoảng 10 triệu đồng phí, lợi ròng còn khoảng 20 triệu đồng. Ông Tạ Trung Kiên (Việt Á Real) khuyên không nên vay quá 50% giá trị tài sản và tránh đòn bẩy 70–80%.
Chủ doanh nghiệp nhỏ, hộ kinh doanh. Đây là nhóm có nhiều cơ hội hưởng gói ưu đãi nhất, nhưng điều kiện khác nhau giữa các ngân hàng. Cần hỏi rõ đối tượng, hạn mức, thời hạn áp dụng (gói của HDBank đến 30/11, Techcombank đến 31/12) và điều kiện xếp hạng tín dụng. Một số nơi, như Vietcombank chi nhánh Hạ Long, sẽ áp lãi suất thông thường nếu khoản vay phát sinh nợ nhóm 2 hoặc nợ xấu.
Người gửi tiền. Lãi huy động đã giảm 0,5–0,7 điểm ở nhiều ngân hàng, và các công ty chứng khoán dự báo đi ngang trong quý 4. Mặt bằng hiện khá phân tán (kỳ hạn 12 tháng khoảng 4,3–7%/năm theo Vietstock đến 9/11), nên so sánh biểu lãi và kỳ hạn giữa các ngân hàng vẫn là việc cần làm.
Tóm lại, lãi vay đang giảm nhưng chưa giảm đều cho mọi người. Sức ép chính sách là có thật, và dư địa cũng có, nhưng phần lớn ưu đãi hiện đến với doanh nghiệp vay ngắn hạn. Với người vay mua nhà, việc kiểm tra hợp đồng của mình vẫn quan trọng hơn chờ tin giảm lãi. Phần dư địa tiếp theo sẽ phụ thuộc vào chi phí vốn thực tế, sức khỏe của ngân hàng và nhu cầu vốn cuối năm.
Ai nên đọc
Người đang vay mua nhà, mua xe; chủ doanh nghiệp nhỏ và hộ kinh doanh quan tâm gói ưu đãi; người gửi tiết kiệm muốn biết mặt bằng lãi suất.
Việc cần làm ngay
- Mở hợp đồng vay xem thời điểm hết ưu đãi, cách tính lãi thả nổi (lãi tham chiếu cộng biên độ) và phí trả nợ trước hạn.
- Nếu cân nhắc chuyển sang ngân hàng khác, tính cả phí tất toán và chi phí vay mới trước khi so với số lãi tiết kiệm được.
- Doanh nghiệp nhỏ, hộ kinh doanh: hỏi rõ đối tượng, hạn mức, thời hạn áp dụng và điều kiện xếp hạng tín dụng của từng gói ưu đãi.
- Người gửi tiền: so sánh biểu lãi và kỳ hạn giữa các ngân hàng vì mặt bằng hiện khá phân tán.
Nguồn tham khảo
- CafeF (9/11): Chính phủ yêu cầu NHNN xử lý nghiêm các ngân hàng không giảm lãi suất cho vay
- VnExpress (4/11): Phó thống đốc: Lãi suất cho vay mới giảm 0,2–0,5%
- Tuổi Trẻ (11/11): Bơm thêm gần 50.000 tỉ đồng cho thị trường, tạo dư địa giảm lãi suất
- Vietstock/Investing.com (10/11): Lãi suất huy động giảm diện rộng và bài toán nhu cầu vốn mùa cuối năm
- Công Thương (9/11): Ngân hàng tiếp tục tìm dư địa giảm lãi suất
- VnEconomy (27/10): Ngân hàng giảm lãi suất cho vay: Ai được ưu đãi?
- Dân trí (22/10): Lãi suất giảm, nhiều khoản vẫn trên 11%/năm, người vay mua nhà chật vật
- Dân trí (11/11): Vay 2,2 tỷ đồng, người mua nhà sốc vì lãi vay tăng thêm 10 triệu đồng/tháng